Havarijné poistenie online: Porovnanie ponúk, výpočet ceny a zmluvné podmienky
Ráno prídete k autu zaparkovanému pred bytovkou a nájdete rozbité svetlo, pretlačený blatník a za stieračom žiaden lístok s kontaktom. Alebo na zľadovatenej ceste v zákrute stratíte kontrolu, skončíte v priekope a odhadovaná oprava karosérie presiahne niekoľko tisíc eur. V takýchto chvíľach vám zákonná poistka nepomôže, pretože chráni výhradne cudzí majetok, zatiaľ čo havarijné poistenie je navrhnuté práve na ochranu vašej vlastnej investície do vozidla.
Prečo povinné zmluvné poistenie nestačí a kedy nastupuje havarijné poistenie
Mnoho vodičov sa mylne domnieva, že ak platia zákonné poistenie, ich vozidlo je chránené pred akoukoľvek nepredvídateľnou udalosťou. Slovenský právny poriadok však striktne oddeľuje poistenie zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla od majetkového poistenia. Kým povinné zmluvné poistenie upravuje samostatný zákon č. 381/2001 Z. z. a slúži výlučne na odškodnenie tretích osôb, havarijné krytie sa riadi zmluvnými podmienkami a Občianskym zákonníkom.
Ak spôsobíte dopravnú nehodu vlastnou nepozornosťou, z vášho PZP sa uhradí oprava cudzieho vozidla, zvodidiel či liečebné náklady poškodeného vodiča. Škodu na vlastnom aute si bez dobrovoľnej poistky musíte zaplatiť z vlastného vrecka. Práve vlastná vina pri havárii predstavuje najčastejší dôvod, prečo motoristi volia havarijné poistenie online. Komplexné krytie kasko poistenia totiž zahŕňa nielen zrážky s inými účastníkmi premávky, ale aj nárazy do pevných prekážok, stĺpov či obrubníkov.
Rozdiel medzi krytím PZP a kaskom
Kým povinné zmluvné poistenie predstavuje zákonom nariadenú povinnosť pre každé evidované motorové vozidlo, kasko je dobrovoľné majetkové poistenie. Povinné zmluvné poistenie pokrýva škody na zdraví, usmrtení, poškodení či zničení vecí iných osôb, no nikdy nekryje poškodenie auta vinníka. Havarijná zmluva naopak kryje škody na poistenom vozidle bez ohľadu na to, či nehodu spôsobil poistený vodič, živelná udalosť alebo neznámy páchateľ.
Ak nastane situácia, kedy je vinník nehody neznámy, prípadne dôjde k samonehode, havarijné poistenie je jediným nástrojom, ktorý zabezpečí preplatenie faktúry za opravu v autoservise. Ak vás zaujíma, ako sa posudzuje samostatná havária a poistenie, kľúčovým faktorom býva presné zdokumentovanie priebehu škody a absencia alkoholu či iných návykových látok u vodiča.
Kedy sa oplatí uzavrieť havarijné poistenie online
Zjednať si havarijné poistenie cez internet šetrí čas a umožňuje získať prehľad o cenových rozdieloch medzi jednotlivými poisťovňami. Ak si vyberáte havarijné poistenie online, proces začína zadaním základných technických parametrov z osvedčenia o evidencii vozidla. V priebehu niekoľkých minút získate transparentný prehľad o tom, aké balíky asistenčných služieb a poistných rizík jednotlivé inštitúcie ponúkajú.
Pre nové autá a vozidlá do veku približne troch až piatich rokov je plné kasko takmer nevyhnutnosťou. Pri starších automobiloch sa vodiči často rozhodujú, či zvoliť plné krytie alebo lacné havarijné poistenie. Ak riešite dilemu, či má havarijné poistenie a vek vozidla priamy vplyv na rentabilitu poistky, vo všeobecnosti platí, že pri autách starších ako 8 až 10 rokov už plné poistné krytie nemusí byť ekonomicky výhodné vzhľadom na klesajúcu trhovú hodnotu auta.
Ako sa počíta cena havarijného poistenia: značka, výkon a ročný nájazd
Výsledná cena havarijného poistenia nie je náhodné číslo, ale výsledok poistno-matematického hodnotenia rizika. Poisťovne analyzujú desiatky premenných, ktoré vstupujú do sadzobníkov. Základným východiskom pre kalkuláciu je nová nadobúdacia hodnota vozidla vrátane doplnkovej výbavy, pretože náhradné diely pri čiastočnej oprave stoja rovnako pri ročnom aj osemročnom aute.
Nezávislé porovnanie havarijného poistenia ukazuje, že priemerné ročné náklady na komplexnú ochranu osobného auta sa na Slovensku pohybujú na úrovni približne 560 eur ročne. Orientačná sadzba poistného z novej hodnoty vozidla štartuje zvyčajne od 2 % z novej hodnoty vozidla ročne. Vzhľadom na rastúce ceny práce v servisoch a drahšie technológie sa očakáva odhadovaný medziročný rast cien poistiek na úrovni viac ako 10 % v roku [year].
Čo najviac vplýva na výpočet havarijného poistenia
Pri posudzovaní vozidla poisťovne zohľadňujú najmä tieto technické a demografické parametre:
- Značka a model vozidla: Luxusné a športové modely nesú vyššie riziko drahej opravy aj častejšieho odcudzenia než bežné rodinné kompakty.
- Výkon a objem motora: Vyšší výkon štatisticky koreluje s vyššou nehodovosťou, čo zvyšuje rizikový koeficient.
- Vek a bydlisko držiteľa: Mladí vodiči do 25 rokov a majitelia z krajských miest čelia vyšším sadzbám než skúsení šoféri z menších okresov.
- Ročný nájazd kilometrov: Niektoré moderné poisťovne zohľadňujú predpokladaný nájazd; vodič s nájazdom 10 000 km ročne platí menej ako ten, kto najazdí 40 000 km.
- Škodový priebeh (bonus/malus): Bezškodový priebeh za predchádzajúce roky dokáže znížiť poistné až o polovicu, zatiaľ čo zavinené škody vedú k prirážke.
Ak vás zaujíma presná metodika stanovenia sadzieb, podrobná kalkulácia poistného pri kasku vám ukáže, akú rolu zohráva každá technická položka. Na trhu je bežné, že moderná kalkulačka havarijného poistenia vám umožní simulovať rôzne kombinácie rizík a okamžite vidieť dopad zvolených limitov na ročné poistné.
Modelový výpočet ceny havarijného poistenia pre bežné vozidlo
Pre lepšiu predstavu si ukážme modelový výpočet havarijného poistenia na konkrétnom príklade rodinného vozidla nižšej strednej triedy:
Vozidlo Škoda Octavia 2.0 TDI (výkon 110 kW, rok výroby 2022, nová obstarávacia cena 28 000 eur, všeobecná hodnota v čase kalkulácie 21 500 eur). Vodič má 38 rokov, býva v okresnom meste Trenčín a vykazuje bezškodový priebeh po dobu 7 rokov.
- Základná ročná sadzba (cca 2,1 % z novej hodnoty): 588 eur
- Uplatnený bonus za bezškodovosť (-30 %): -176,40 eur
- Zvolená spoluúčasť 5 % min. 165,97 eur: základná sadzba bez prirážky
- Doplnkové pripoistenie čelného skla (limit 800 eur): +45 eur
- Asistenčné služby v rozšírenom variante: +22 eur
- Výsledná ročná cena havarijného poistenia: 478,60 eur
Ak by rovnaké vozidlo poisťoval 20-ročný vodič z Bratislavy bez predchádzajúcej histórie poistenia a so spoluúčasťou 0 %, ročné poistné by presiahlo sumu 1 100 eur. Práve preto je dôkladné porovnanie havarijného poistenia pred podpisom zmluvy najlepším spôsobom, ako nepreplácať zbytočne vysoké marže.
Rozdiel medzi spoluúčasťou a franšízou: prečo to nie je to isté
Pri dojednávaní zmluvy patrí otázka finančnej participácie klienta k najdôležitejším rozhodnutiam. Spoluúčasť určuje, akou sumou sa poistený podieľa na likvidácii každej jednotlivej škodovej udalosti. Na slovenskom poistnom trhu je štandardom percentuálna spoluúčasť s fixne stanovenou minimálnou hranicou v eurách.
Základné a najčastejšie využívané varianty spoluúčasti na Slovensku sú:
- Variant A: spoluúčasť 5 % s minimom 165,97 eur
- Variant B: spoluúčasť 10 % s minimom 331,94 eur
Pravidlo uplatnenia je jednoduché: poistiteľ odpočíta z celkovej výšky uznanej škody to číslo, ktoré je v danom prípade vyššie. Ak oprava v servise stojí 1 000 eur, pri 5 % spoluúčasti predstavuje percentuálny podiel 50 eur. Keďže je to menej ako minimálny limit 165,97 eur, klient zaplatí práve 165,97 eur a poisťovňa doplatí zvyšok. Ak však škoda dosiahne 5 000 eur, 5 % predstavuje 250 eur, čo je viac než minimum, a preto klient dopláca 250 eur.
Fixná suma verzus percentuálny podiel
Niektorí motoristi preferujú fixnú spoluúčasť vyjadrenú výhradne pevnou čiastkou (napríklad 150 eur alebo 300 eur bez percentuálneho vyjadrenia). Na trhu existuje aj možnosť zvoliť si kasko bez spoluúčasti. Hoci táto možnosť prináša komfort, že pri poistnej udalosti nedoplácate servisu ani euro, odrazí sa to na podstatne vyššom pravidelnom poistnom.
Zásadným pojmom, ktorý si ľudia často pletú so spoluúčasťou, je franšíza. Kým spoluúčasť sa odpočítava z každého poistného plnenia, franšíza funguje ako prahová hodnota. Ak je škoda nižšia než dojednaná franšíza, poisťovňa nevyplatí nič a celú opravu hradí klient. Akonáhle však výška škody dojednanú franšízu presiahne, poistiteľ vyplatí celé plnenie v plnej výške bez akýchkoľvek zrážok. Podrobné právne porovnanie týchto inštitútov prináša náš článok vysvetľujúci rozdiel medzi franšízou a spoluúčasťou.
Ako spoluúčasť ovplyvňuje najlacnejšie havarijné poistenie
Ak je vaším cieľom získať najlacnejšie havarijné poistenie, nastavenie vyššej spoluúčasti (napríklad 10 % min. 330 eur) je najrýchlejšou cestou, ako znížiť pravidelné ročné platby. Poisťovňa tým prenáša časť rizika drobných škrabancov a menších opráv na vás, za čo vás odmení nižšou poistnou sadzbou.
Pre vodičov starších áut, ktorí nechcú platiť vysoké sumy za komplexný balík, môže byť riešením havarijné poistenie s obmedzeným krytím alebo čiastočné produkty zamerané iba na totálnu škodu a živel. Taktiež je vhodné zvážiť, či pre vaše potreby postačuje havarijné poistenie pre staršie auto, kde sa drahé havarijné riziká redukujú na nevyhnutné minimum.
Vandalizmus a poškriabaný lak na parkovisku: ako postupovať
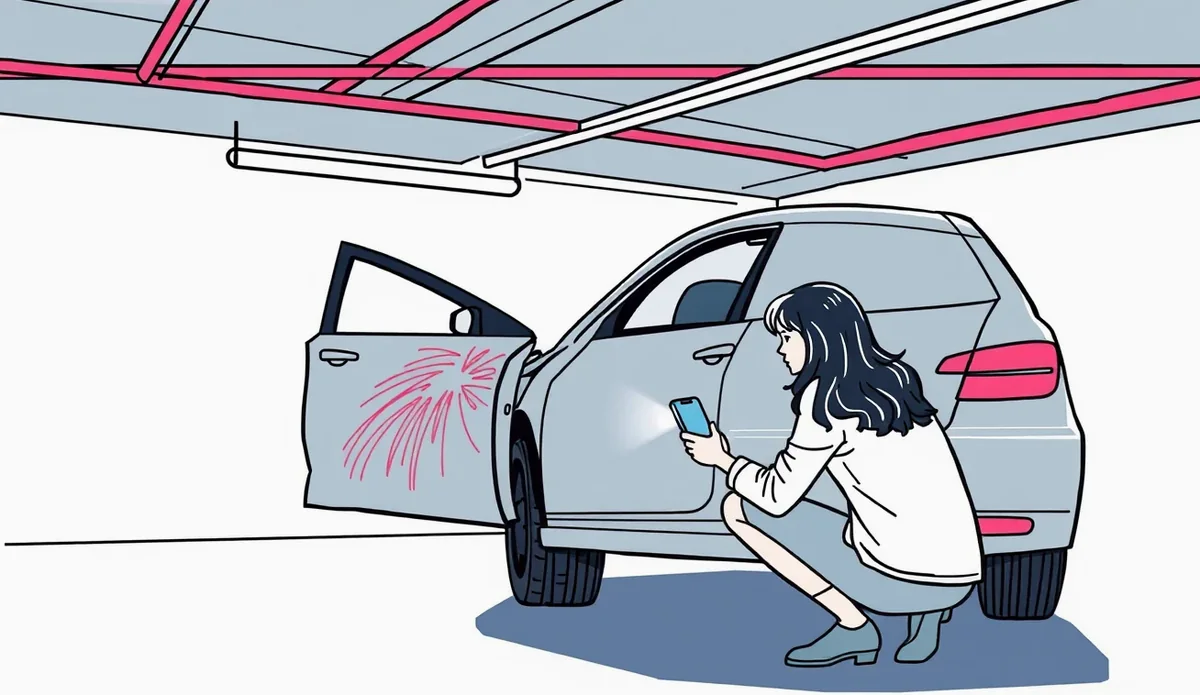
Poškodenie zaparkovaného auta cudzou osobou je jednou z najfrustrujúcejších situácií. Prerezané pneumatiky, ulomené spätné zrkadlá či hlboké ryhy od kľúča cez celú dĺžku karosérie predstavujú typické prípady vandalizmu. Z hľadiska poistnej zmluvy ide o úmyselné poškodenie veci treťou neznámou osobou.
Základnou podmienkou úspešnej likvidácie škody z vandalizmu býva vo väčšine poistných podmienok privolanie Policajného zboru SR. Ak škoda presiahne hranicu stanovenú vo všeobecných poistných podmienkach (často bez ohľadu na výšku škody, ak ide o trestný čin alebo priestupok proti majetku), úradný policajný záznam je pre poistiteľa kľúčovým dokladom. Bez policajného protokolu hrozí krátenie poistného plnenia alebo úplné zamietnutie nároku.
Kedy volať políciu k poškriabanému laku
Políciu privolajte bezodkladne priamo na miesto, kde ste poškodenie zistili. S autom nemanipulujte a neodchádzajte z parkoviska. Ak z miesta odídete a škodu nahlásite až o niekoľko dní z inej lokality, likvidátor môže spochybniť, kedy a kde k udalosti reálne došlo. V praxi sa často stáva, že poškodenie spôsobil iný vodič pri parkovaní, ktorý z miesta ušiel. V takom prípade ide o dopravnú nehodu a problematiku rozoberá téma oškreté auto a neznámy páchateľ.
V servise sa oprava poškriabaného laku zvyčajne nerieši lokálnym rozleštením, ale prelakovaním celých dielov karosérie. Prestriekanie troch či štyroch dielov moderným viacvrstvovým lakom ľahko dosiahne sumu 800 až 1 500 eur. Pri takejto čiastke už nahlásenie poistnej udalosti dáva jednoznačný zmysel aj po odpočítaní spoluúčasti 165,97 eur.
Číslovaný postup pri riešení škody na parkovisku
Pri zistení škody spôsobenej vandalizmom postupujte podľa nasledujúcich krokov, aby likvidácia prebehla bez komplikácií:
- Zabezpečte fotodokumentáciu miesta: Ešte pred privolaním hliadky odfoťte poškodené vozidlo z viacerých uhlov, detail poškodenia aj celkové umiestnenie auta na parkovisku vrátane okolitých orientačných bodov.
- Privolajte Policajný zbor SR: Zavolajte na linku 158 a oznámte poškodenie cudzieho majetku neznámym páchateľom. Vyčkajte na príchod hliadky a trvajte na spísaní záznamu o nahlásení priestupku či trestného činu.
- Zistite prítomnosť kamerových systémov: Skontrolujte, či miesto nie je snímané mestskými kamerami, kamerami nákupného centra alebo priemyselnými kamerami okolitých budov, a upozornite na to políciu.
- Nahláste škodu poistiteľovi: Poistnú udalosť nahláste svojej poisťovni písomne alebo elektronicky bez zbytočného odkladu. K hláseniu priložte číslo policajného spisu alebo potvrdenie o nahlásení.
- Absolvujte obhliadku pred opravou: Počkajte na pokyn likvidátora a vykonanie fyzickej či digitálnej obhliadky vozidla. Auto nikdy nedávajte opravovať pred ukončením obhliadky a schválením postupu opravy.
Stret so zverou: čo musíte doložiť, aby poisťovňa škodu uznala
Zrážka s lesnou alebo poľovnou zverou patrí k najnebezpečnejším situáciám na cestách. Moderné automobily majú v prednej maske umiestnené citlivé senzory asistenčných systémov, radary adaptívnych tempomatov a drahé LED svetlomety. Aj zrážka s menším diviakom alebo srncom v rýchlosti 60 km/h takmer vždy spôsobí škodu v hodnote 3 000 až 7 000 eur.
Pre uznanie poistného plnenia poisťovne vyžadujú jednoznačný dôkaz, že k poškodeniu došlo priamym fyzickým stretom so zvieraťom. Likvidátori skúmajú prítomnosť biologických stôp na karosérii – zvieracích chlpov, krvi, peria či poškodenia plastov zodpovedajúceho nárazu do tela zvieraťa. Čo presne zahŕňa zmluvné krytie v rôznych situáciách, vysvetľuje rozbor čo kryje poistenie pri strete so zverou.
Zrážka so zvieraťom verzus vyhnutie sa prekážke
Veľmi častým hraničným prípadom je situácia, kedy vodič v snahe zabrániť zrážke strhne volant, minie zviera bez jediného dotyku a skončí v priekope, strome alebo v zvodidlách. V takom prípade nejde o zmluvné riziko „stret so zverou“, ale o haváriu spôsobenú nárazom do pevnej prekážky. Ak má vodič dojednané len najlacnejšie havarijné poistenie kryjúce výhradne zver a živel, poisťovňa plnenie zamietne, pretože k fyzickému kontaktu so zvieraťom nedošlo.
Ak však máte uzatvorené plné havarijné poistenie (all-risks), škoda vám bude preplatená z rizika havárie, aj keď sa srna auta ani nedotkla. Rozdiel medzi týmito úrovňami krytia podrobne sumarizuje článok porovnávajúci all risks verzus vybrané riziká. Nezabúdajte, že pri strete so zverou je zo zákona povinné upovedomiť políciu, ktorá následne kontaktuje príslušné poľovné združenie kvôli odprataniu uhynutého zvieraťa.
Krádež vozidla: preukázanie zabezpečenia a reálne plnenie
Odcudzenie celého vozidla predstavuje pre majiteľa najväčšiu finančnú stratu. Z pohľadu poistnej zmluvy je likvidácia krádeže špecifická tým, že likvidátor neposudzuje cenu opravy, ale všeobecnú hodnotu vozidla bezprostredne pred poistnou udalosťou. Poistné plnenie sa znižuje o dojednanú spoluúčasť a vypláca sa až po ukončení policajného vyšetrovania, zvyčajne po vydaní uznesenia o prerušení trestného stíhania.
Reálne príklady z praxe ukazujú, že pri odcudzení a následnom vypátraní poškodeného automobilu dosiahlo poistné plnenie v konkrétnom likvidovanom prípade sumu 14 530,14 eur. V inom prípade vlámania do vozidla a poškodenia interiéru vyplatil poistiteľ náhradu škody vo výške 860,89 eur. Pre hladký priebeh výplaty je však potrebné splniť prísne zmluvné povinnosti týkajúce sa zabezpečenia auta.
Ako poisťovňa overuje kľúče a alarm
Každá poistná zmluva definuje minimálne požiadavky na zabezpečenie vozidla proti krádeži v závislosti od jeho poistnej hodnoty. Pri lacnejších autách postačuje sériový imobilizér, pri drahších vozidlách (často nad 20 000 alebo 30 000 eur) zmluvné podmienky vyžadujú kombináciu imobilizéra s mechanickým zabezpečením riadiacej páky, certifikovaným autoalarmom alebo satelitným vyhľadávacím systémom.
V prípade nahlásenia krádeže musí poistený poisťovni bezodkladne odovzdať:
- Všetky originálne kľúče od vozidla a diaľkové ovládače od alarmu v počte uvedenom v poistnej zmluve.
- Karty k imobilizéru a kľúče od dodatočného mechanického zabezpečenia.
- Veľký technický preukaz (osvedčenie o evidencii časť II), ak nebol protiprávne ponechaný v aute.
- Servisnú knižku a doklady o montáži certifikovaného zabezpečovacieho zariadenia.
Poisťovne bežne podrobujú odovzdané kľúče expertíze, aby zistili, či z nich neboli vyrobené neautorizované duplikáty. Ak necháte kľúče alebo doklady vo vnútri odomknutého vozidla a zlodej s ním odíde, poistiteľ uplatní výluku z poistenia z dôvodu hrubej nedbanlivosti a nevyplatí žiadne finančné prostriedky.
Vinkulácia poistného plnenia pri leasingu a autoúvere
Ak nekupujete vozidlo v hotovosti, ale využívate finančný lízing, operatívny lízing alebo účelový autoúver, financujúca spoločnosť takmer bez výnimky vyžaduje uzavretie havarijnej poistky. Dôvod je zrejmý: vozidlo slúži ako zábezpeka poskytnutých finančných prostriedkov a jeho zničenie alebo odcudzenie by pre veriteľa znamenalo stratu kolaterálu.
Základným inštitútom pri tomto type financovania je vinkulácia poistného plnenia. Vinkulácia je právne viazanie výplaty poistného plnenia v prospech tretej strany – leasingovej spoločnosti alebo financujúcej banky. Klient uzatvorí zmluvu, no podpíše tlačivo o vinkulácii, ktoré poistiteľ potvrdí a zaeviduje vo svojom systéme. Viac o tomto procese rozoberá špecializovaný sprievodca zameraný na havarijné poistenie pri lízingu.
Súhlas leasingovky s vyplatením poistného plnenia
Pri bežnej čiastočnej škode (napríklad výmene nárazníka či dverí v servise) poistné plnenie zvyčajne putuje priamo zmluvnému servisu na základe takzvanej devinkulácie. Leasingová spoločnosť udelí poisťovni súhlas na výplatu plnenia servisu, za predpokladu, že klient riadne a načas platí mesačné leasingové splátky. Problém nastáva pri totálnej škode alebo krádeži.
Ak dôjde k totálnej škode, poistné plnenie vyplatí poisťovňa priamo leasingovej spoločnosti na doplatenie zostatku istiny úveru. Keďže všeobecná trhová hodnota auta rýchlo klesá, vzniká riziko, že plnenie z kaska nepokryje celú dlžnú sumu v leasingovke. Tento finančný rozdiel účinne kryje pripoistenie GAP k havarijnému poisteniu, ktoré garantuje doplatenie do pôvodnej fakturovanej ceny nového auta. Rozdiely medzi financovaním detailne analyzujú rozdiely GAP poistenia pri leasingu a úvere.
Výpoveď poistnej zmluvy po škode a dôležité termíny
Poistná zmluva nie je nemenný zväzok na celý život. Zákon a poistné podmienky presne stanovujú mantinely, kedy a za akých okolností môže zmluvu ukončiť klient, ale aj samotná poisťovňa. Jednou z najmenej príjemných skúseností pre klienta býva situácia, kedy mu poistiteľ po vyplatenej poistnej udalosti doručí výpoveď zmluvy.
Poisťovňa má na tento krok zákonné právo, rovnako ako poistený. Ak mala poisťovňa s konkrétnym klientom v krátkom čase viacero škôd, vyhodnotí ho ako vysoko rizikového a zmluvu jednostranne ukončí. Klientovi v takom prípade vzniká nárok na vrátenie pomerného nespotrebovaného poistného, no musí si bezodkladne nájsť nového poistiteľa.
Zákonné dôvody na ukončenie zmluvy
Právny rámec pre uzatváranie, zmeny a zánik poistných zmlúv upravuje Občiansky zákonník v paragrafe 788 a nasledujúcich. Na činnosť poisťovní a dohľad nad finančným trhom dohliada Národná banka Slovenska, pričom legislatívne pravidlá stanovuje zákon č. 39/2015 Z. z. o poisťovníctve.
Najčastejšie zákonné spôsoby ukončenia havarijnej poistky zahŕňajú:
- Výpoveď ku koncu poistného obdobia: Podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď doručená najmenej 6 týždňov pred uplynutím poistného obdobia (výročného dňa zmluvy).
- Výpoveď do dvoch mesiacov od uzavretia: Podľa § 800 ods. 2 Občianskeho zákonníka môže poistiteľ aj poistník zmluvu vypovedať do dvoch mesiacov od jej dojednania s osemdennou výpovednou lehotou.
- Výpoveď po poistnej udalosti: Zmluvu možno vypovedať do jedného mesiaca odo dňa oznámenia poistnej udalosti alebo od poskytnutia či zamietnutia plnenia. Výpovedná lehota je 8 dní od doručenia výpovede.
- Zánik pre nezaplatenie poistného: Poistenie zanikne, ak poistné za prvé poistné obdobie alebo jednorazové poistné nebolo zaplatené do troch mesiacov odo dňa jeho splatnosti.
- Zánik z dôvodu zmeny vlastníka: Pri predaji alebo prepise auta na nového majiteľa poistenie zaniká dňom zápisu zmeny v evidencii vozidiel.
Pravidelné porovnanie havarijného poistenia a sledovanie termínov vám umožní optimalizovať ročné výdavky na auto. Ak sa blíži výročie vašej zmluvy, ročná revízia poistných zmlúv predstavuje ideálny moment na to, aby ste si overili aktuálnu ponuku na trhu a zistili, či neplatíte zbytočne veľa za zastarané parametre.
Tabuľka zákonných a zmluvných lehôt pri havarijnom poistení
Nasledujúca tabuľka sumarizuje najdôležitejšie termíny a lehoty, ktoré musíte ako poistený dodržať:
| Typ úkonu a situácia | Lehota na vybavenie | Právny alebo zmluvný základ |
|---|---|---|
| Výpoveď zmluvy bez udania dôvodu | Do 2 mesiacov od uzavretia (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Riadna výpoveď pred výročím zmluvy | Najmenej 6 týždňov pred koncom poistného obdobia | § 800 ods. 1 Občianskeho zákonníka |
| Výpoveď po vzniku poistnej udalosti | Do 1 mesiaca od oznámenia alebo plnenia (lehota 8 dní) | Občiansky zákonník a VPP poisťovne |
| Nahlásenie poistnej udalosti (zákonná povinnosť) | Písomne bez zbytočného odkladu | § 799 ods. 2 Občianskeho zákonníka |
| Nahlásenie škody podľa zmluvných podmienok | Do 15 dní (SR) / do 30 dní (zahraničie) | Všeobecné poistné podmienky konkrétnej zmluvy |
| Zánik poistenia pri nezaplatení splátky | Do 1 mesiaca od doručenia výzvy poistiteľa | § 801 Občianskeho zákonníka |
Vojnové a jadrové výluky z poistenia a časté otázky vodičov
Hoci sa havarijná poistka často predáva pod označením „all-risks“, žiadna poistná zmluva nekryje úplne všetky predstaviteľné riziká. Všeobecné poistné podmienky každej komerčnej poisťovne obsahujú zoznam takzvaných výluk, pri ktorých poistiteľ nevyplatí ani cent. Tieto výluky chránia poistný systém pred katastrofickými škodami masového rozsahu, ktoré nie je možné poistno-matematicky kryť z vybraného poistného.
Pre detailné zorientovanie sa v tom, aké ďalšie riziká bežné balíky vylučujú, poslúži článok zameraný na kasko poistenie v praxi. Okrem nepredvídateľných javov patrí medzi štandardné výluky napríklad riadenie pod vplyvom alkoholu, požitie omamných látok, jazda bez vodičského oprávnenia či poškodenie spôsobené nesprávnym palivom natankovaným do nádrže.
Absolútne výluky: vojna, terorizmus a rádioaktivita
V každej štandardnej zmluve nájdete článok venovaný absolútnym výlukám. Poisťovňa neposkytne plnenie za škody, ktoré vzniknú priamo alebo nepriamo v dôsledku:
- Vojnových udalostí: Vojna, invázia, nepriateľské akcie cudzích mocností, občianska vojna, vzbura, revolúcia, povstanie alebo vojenský prevrat.
- Teroristických činov: Násilné akcie motivované politicky, nábožensky či ideologicky s cieľom zastrašiť obyvateľstvo.
- Jadrových a radiačných rizík: Škodlivé účinky ionizujúceho žiarenia, jadrového paliva, jadrového odpadu alebo rádioaktívnej kontaminácie.
- Zásahov štátnej moci: Zhabanie, konfiškácia, rekvizícia či zničenie vozidla na príkaz štátnych orgánov alebo armády.
- Pretekov a súťaží: Účasť na oficiálnych aj neoficiálnych motoristických pretekoch, tréningoch na uzavretých okruhoch či rýchlostných skúškach.
Tieto obmedzenia platia bez ohľadu na to, akú vysokú sumu za poistku platíte. Pre motoristov je preto dôležité poznať aj podmienky bežných živelných rizík, ako sú povodne či krupobitie, ktorých pravidlá rozoberá krytie živlov v havarijnom poistení. V prípade záujmu o ochranu pasažierov sa oplatí zjednať si doplnkové poistenie sedadiel online priamo v zmluve.
Pri totálnom zničení auta likvidátor určí hodnotu použiteľných zvyškov – vraku – a odpočíta ju od celkového plnenia. Ako presne prebieha ekonomická a technická totálna škoda, závisí od toho, či náklady na opravu prekročia zmluvné percento (zvyčajne 70 % až 90 %) všeobecnej hodnoty auta.
Časté otázky o havarijnom poistení (FAQ)
Preplatí mi poisťovňa škodu, ak som nehodu zavinil sám?
Áno, práve krytie škôd spôsobených vlastnou vinou je hlavným zmyslom havarijného poistenia. Poisťovňa uhradí faktúru za opravu vášho auta zníženú o dojednanú spoluúčasť, pokiaľ ste neporušili zásadné zmluvné podmienky, ako je zákaz požitia alkoholu alebo drog pred jazdou.
Koľko dní mám na nahlásenie poistnej udalosti?
Občiansky zákonník ukladá povinnosť nahlásiť udalosť písomne a bez zbytočného odkladu. Presnú lehotu v dňoch definujú poistné podmienky danej poisťovne – štandardne je to do 15 dní pri škode na území Slovenska a do 30 dní pri udalosti v zahraničí.
Môže mi poisťovňa vypovedať havarijnú poistku po vyplatení škody?
Áno, obe zmluvné strany majú zákonné právo vypovedať poistnú zmluvu do jedného mesiaca od oznámenia poistnej udalosti alebo od vyplatenia či zamietnutia poistného plnenia. Výpovedná lehota je v takomto prípade 8 dní od doručenia výpovede.
Čo presne znamená spoluúčasť 5 % minimálne 165,97 eur?
Znamená to, že sa na každej oprave podieľate sumou vo výške 5 % z celkovej škody, minimálne však zaplatíte 165,97 eur. Ak škoda činí 1 000 eur, zaplatíte 165,97 eur. Ak škoda dosiahne 4 000 eur, zaplatíte 5 %, čo predstavuje 200 eur.