Narazil som do diviaka: Kto zaplatí opravu a ako pomôže poistenie a stret so zverou
Zrážka s diviakom patrí k najničivejším nehodám, aké môžu vodiča na slovenských cestách stretnúť. Správne dojednané poistenie a stret so zverou predstavujú tému, ktorú väčšina motoristov začne podrobne skúmať až v momente, keď stoja v noci pri krajnici s rozbitou prednou časťou auta a vytečeným chladičom. Základné povinné zmluvné poistenie (PZP) sa riadi zákonom č. 381/2001 Z. z., z ktorého jasne vyplýva, že kryje výhradne škody spôsobené iným účastníkom premávky na zdraví (do limitu 6 450 000 eur) či majetku (do limitu 1 300 000 eur). Škodu na vlastnom aute z neho nedostanete preplatenú, pretože zver žiadne zákonné poistenie nemá a vy sami ste nehodou nepoškodili cudzie vozidlo. Ak nemáte špecifické krytie, celá finančná ťarcha opravy padá na vaše plecia.
Pripoistenie pre stret so zverou a limity základného krytia k PZP
Ak nechcete platiť škodu z vlastných úspor, máte dve možnosti: komplexnú havarijnú poistku alebo doplnkové pripoistenie k povinnej zmluve. Práve pri výbere poistnej ochrany motoristi často zisťujú, čo presne zahŕňa poistenie a stret so zverou v ich zmluve a aké finančné stropy poisťovňa uplatňuje. Mnohé inštitúcie lákajú vodičov na bezplatné krytie zrážky so zverou ako bonus k základnej zmluve, no v praxi býva tento benefit ohraničený symbolickou sumou 250 eur. Pri dnešných cenách náhradných dielov a hodinových sadzbách autoservisov takáto čiastka nestačí ani na lakovanie poškodeného plastu, nieto na výmenu prasknutého nárazníka či úchytov svetlometu.
Komerčné pripoistenia k PZP sa predávajú v odstupňovaných limitoch. Bežne ide o krytie na úrovni 2 500 eur, 4 000 eur, 5 000 eur alebo 7 500 eur na jednu poistnú udalosť či ročné poistné obdobie. Ročné poistné za takýto doplnok sa pohybuje v rozmedzí od 20 eur do približne 60 eur. Pokiaľ si chcete zabezpečiť lacné poistenie auta, porovnanie limitov je kľúčové. Lacný variant s nízkym krytím vás pri strete s ťažkým diviakom neochráni pred nutnosťou doplatiť tisíce eur z vlastného vrecka.
Porovnanie možností poistného krytia
Aby ste sa vedeli správne rozhodnúť, ktoré riešenie zodpovedá hodnote vášho vozidla, pozrite si prehľadné porovnanie troch základných prístupov k poisteniu tohto rizika:
| Parameter | Základné PZP | Pripoistenie k PZP | Havarijné poistenie (KASKO) |
|---|---|---|---|
| Krytie škody na vlastnom aute | ✗ | ✓ | ✓ |
| Typický finančný limit | 0 € na vlastné auto | 250 € až 7 500 € | Všeobecná hodnota vozidla |
| Vyhýbací manéver bez dotyku | ✗ | ✗ | ✓ |
| Územná platnosť | Geografická Európa | Iba územie SR | Geografická Európa |
| Bežná spoluúčasť | Žiadna | Fixná (napr. 50–100 €) alebo 5–10 % | Zmluvná (napr. 5 %, min. 100 €) |
Riziko nízkeho limitu a sankčná spoluúčasť
Zásadným úskalím pripoistení k PZP býva administratívny proces pri ich vzniku. Poisťovne spravidla podmieňujú platnosť plného plnenia doložením fotografií vozidla. Ak motorista zanedbá krok, ktorým je vstupná fotoobhliadka auta cez mobilnú aplikáciu, zmluva síce zostáva platná, ale pri likvidácii škody nastupuje takzvaná sankčná spoluúčasť. Tá môže predstavovať navýšenie spoluúčasti o 30 %, pričom v niektorých zmluvách dosahuje až 90 % z vypočítaného plnenia, kým vozidlo neprejde riadnou obhliadkou. Poisťovne zároveň motivujú k návšteve partnerských opravovní: ak auto zveríte zmluvnému servisu, bežnou praxou býva zníženie spoluúčasti o 40 eur alebo likvidácia s úplne nulovou spoluúčasťou.
Moderné asistenčné systémy, drahé technológie a skutočná cena opravy
Kým pred pätnástimi rokmi znamenala zrážka s lesnou zverou výmenu plechového blatníka, chladiča a halogénového svetla za pár stoviek eur, dnešné automobily sú technologicky mimoriadne zložité. V prednej maske a v nárazníku sa nachádzajú ultrazvukové parkovacie senzory, radar adaptívneho tempomatu, kamery panoramatického videnia či aktívne lamely chladenia. Za čelným sklom sú umiestnené multifunkčné kamery sledujúce jazdné pruhy a dopravné značky. Náraz do diviaka v rýchlosti 70 km/h tento technologický celok spoľahlivo zdemoluje.
Preto moderné, komplexne poňaté poistenie a stret so zverou rieši nielen mechanické klampiarske diely, ale aj odbornú diagnostiku a softvérové nastavenie. Jedno moderné matricové LED svetlo dnes bežne stojí 1 500 až 3 000 eur. Predný radarový senzor vyjde na 800 až 1 500 eur a po každom zásahu do geometrie či karosérie je nevyhnutná kalibrácia asistenčných systémov (ADAS). Ak vám pri takejto kolízii praskne aj predné okno, cena za originálny diel a výmena autoskla a kalibrácia ADAS posunie celkový účet o ďalších 800 až 1 400 eur vyššie.
Modelový príklad opravy po kolízii s diviakom
Pozrime sa na konkrétny modelový výpočet škody pri bežnom trojročnom rodinnom kombi strednej triedy po náraze do dospelej zveri pri rýchlosti 60 km/h:
- Nový predný nárazník vrátane lakovania a mriežok: 950 eur
- Predný pravý Full LED svetlomet: 1 650 eur
- Chladičová stena, chladič vody a klimatizácie s náplňou: 1 100 eur
- Radar adaptívneho tempomatu vrátane držiaka: 920 eur
- Klampiarske a mechanické práce (18 normohodín): 1 080 eur
- Lakýrnicke práce na kapote a blatníku: 550 eur
- Kalibrácia radaru a kamerového systému: 350 eur
- Celková faktúra zo servisu: 6 600 eur s DPH
Ak má vodič uzavreté len lacné pripoistenie s limitom 2 500 eur a dohodnutou 10 % spoluúčasťou, poisťovňa mu z limitu odpočíta 250 eur a vyplatí maximálne 2 250 eur. Zvyšných 4 350 eur musí doplatiť zo svojich úspor. Pri plnom havarijnom poistení s 5 % spoluúčasťou (minimálne 150 eur) zaplatí vodič zo svojho 330 eur a poisťovňa uhradí zvyšných 6 270 eur. Tento masívny rozdiel ukazuje, prečo dostupná kalkulačka havarijného poistenia poskytuje reálnejší pohľad na ochranu rodinného rozpočtu než spoliehanie sa na nízke limity doplnkových balíčkov.
Problém vyhýbacieho manévru verzus priamy náraz
Najčastejšou chybou vystrašeného vodiča je inštinktívne strhnutie volantu. Ak sa pokúsite zvieraťu vyhnúť, miniete ho, no v šmyku narazíte do stromu, priekopy alebo zvodidiel, z hľadiska pripoistenia k PZP ide o neriešiteľnú situáciu. Tieto čiastkové zmluvy totiž striktne vyžadujú priamy fyzický kontakt s telom zvieraťa, ktorý likvidátor overuje z biologických stôp (srsť, krv, tukové tkanivo na nárazníku). Pokiaľ k stretu nedošlo, udalosť sa klasifikuje ako bežná havária zavinená vodičom, na ktorú sa pripoistenie nevzťahuje. V takejto chvíli vás podrží iba plnohodnotná havarijná poistka, pri ktorej má havarijné poistenie zmysel aj pre škody vzniknuté bezcudzieho zavinenia.
Náhrada škody od správcu cesty alebo užívateľa poľovného revíru
Po zrážke vodiči často predpokladajú, že poistenie a stret so zverou automaticky vymôže škodu od poľovníkov, pretože zver je ich majetkom, prípadne od štátu, ktorý mal cestu oplotiť. Táto predstava je však v slovenských právnych podmienkach mýtom. Voľne žijúca zver nie je podľa platnej legislatívy majetkom poľovného združenia; je prírodným bohatstvom štátu a vecou bez pána (res nullius). Užívateľ poľovného revíru za pohyb zveri po komunikáciách nezodpovedá, pokiaľ škoda nevznikla priamym dôsledkom ním organizovanej poľovačky alebo honu bez náležitého zabezpečenia okolia cesty.
Podobne komplikované je vymáhanie škody od správcu komunikácie (Slovenská správa ciest, Národná diaľničná spoločnosť alebo samosprávny kraj). Správca cesty zodpovedá za škody vzniknuté chybami v zjazdnosti len vtedy, ak zanedbal zákonom predpísané povinnosti. Na bežných cestách I., II. a III. triedy postačuje osadenie výstražnej dopravnej značky upozorňujúcej na výskyt zveri. O niečo prísnejší režim platí na diaľniciach a rýchlostných cestách, ktoré majú byť zo zákona oplotené. Ak diviak prenikol na diaľnicu cez preukázateľne zvalené, dlhodobo poškodené alebo chýbajúce oplotenie, existuje šanca vymôcť náhradu škody priamo od diaľničnej spoločnosti. Vyžaduje si to však precízne zdokumentovanie stavu plota políciou a často zdĺhavý súdny spor.
Kedy zodpovedá správca komunikácie a poľovnícke združenie
Na uplatnenie nárokov voči tretím stranám musíte jasne rozlišovať dve kategórie situácií:
- Zodpovednosť poľovníkov: Nastáva výlučne vtedy, ak zver vybehla pod kolesá v dôsledku prebiehajúcej organizovanej poľovačky v bezprostrednej blízkosti cesty, pričom poľovníci neupozornili políciu ani neoznačili úsek dočasným dopravným značením. Dôkazné bremeno leží na poškodenom vodičovi.
- Zodpovednosť správcu diaľnice: Vzniká pri zlyhaní údržby zábran proti zveri na spoplatnených diaľniciach. Správca sa zbaví zodpovednosti, ak dokáže, že plot poškodila tretia osoba len krátko pred nehodou alebo išlo o neodvrátiteľnú udalosť (napríklad pád stromu počas víchrice).
- Prečin pytliactva: Pozor na nakladanie so zrazeným zvieraťom. Ak by ste si usmrteného diviaka či srnu naložili do kufra s úmyslom spracovať mäso, dopúšťate sa trestného činu pytliactva podľa Trestného zákona, za čo hrozí trest odňatia slobody až na 2 roky. Zver patrí miestnemu poľovnému združeniu, ktoré privolá polícia.
Doklady a podklady potrebné na preukázanie nároku
Ak chcete, aby likvidácia škody prebehla hladko a bez krátenia, po nehode si musíte pripraviť a bezodkladne zabezpečiť nasledovné náležitosti:
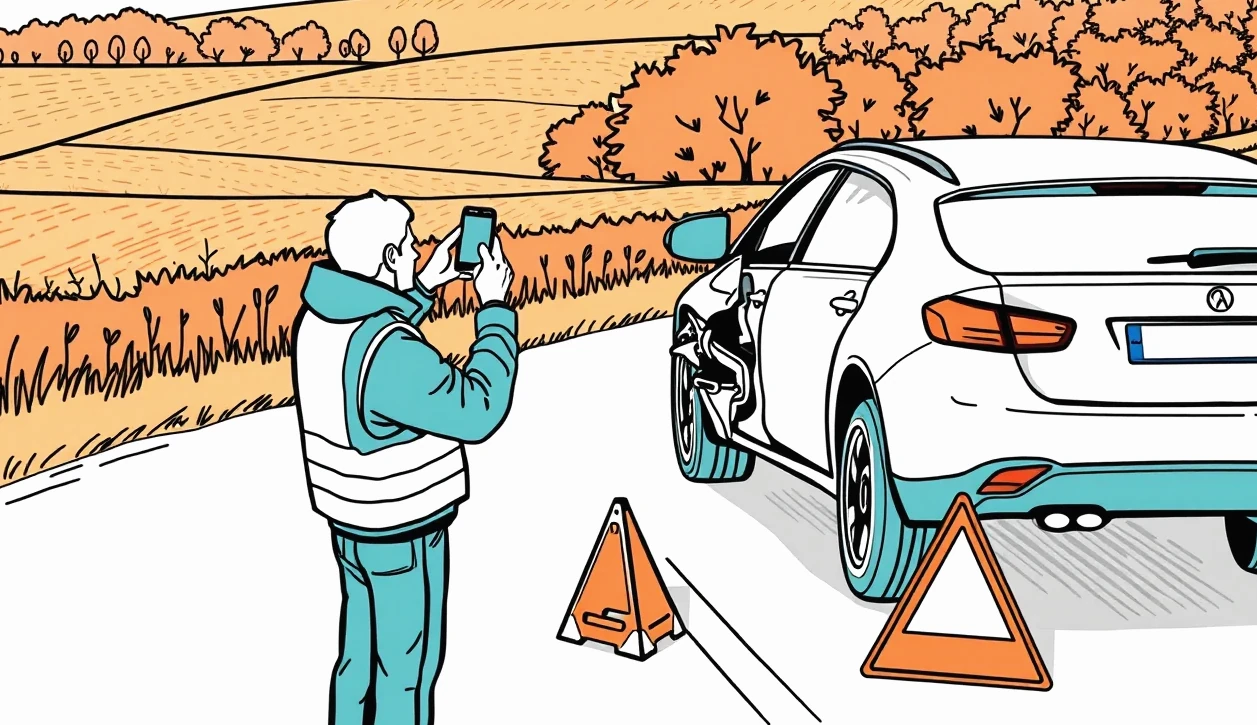
- Správa o nehode od Policajného zboru SR: Pri zrážke so zverou volajte linku 158 vždy. Policajný záznam je pre poisťovňu kľúčovým dôkazom, že išlo o stret so zverou a nie o náraz do pevnej prekážky z nepozornosti.
- Fotodokumentácia miesta nehody: Vyfotografujte postavenie vozidla na vozovke, poškodené časti, stopy brzdenia, biologické stopy na karosérii a usmrtené zviera (ak zostalo na mieste).
- Záznam z palubnej kamery: Videozáznam jednoznačne preukáže, či išlo o náhly skok zvieraťa do jazdnej dráhy alebo neprimeranú reakciu.
- Číslo poistnej udalosti a zmluva: Pri nahlasovaní škody si pripravte číslo poistnej zmluvy, technický preukaz a vodičský preukaz vodiča v čase nehody. Podrobný postup po strete so zverou vám pomôže vyhnúť sa procesným chybám.
Nepriame následky nehody: odťahová služba, náhradné vozidlo a ušlý zisk
Samotná oprava karosérie nie je jediným výdavkom po zrážke. Nečakaný stret so stokilovým diviakom takmer vždy spôsobí prerazenie chladičov a deformáciu nápravy, takže vozidlo je okamžite nespôsobilé na ďalšiu jazdu. Pri riešení finančných strát je dôležité vedieť, ako dané poistenie a stret so zverou pokrýva náklady na mobilitu. Lacné pripoistenia k PZP sa spravidla obmedzujú len na úhradu práce a materiálu v servise. Náklady na odťahovú službu, zapožičanie náhradného automobilu či ušlý zisk živnostníka, ktorý auto potrebuje na každodennú prácu, z pripoistenia nedostanete.
Tieto nepriame výdavky môžu dosiahnuť stovky eur. Zásah odťahovej služby v noci a cez víkend stojí 150 až 300 eur v závislosti od vzdialenosti. Prenájom náhradného vozidla rovnakej kategórie na dobu dvoch týždňov, kým servis čaká na diely a schválenie krytia, predstavuje ďalších 500 až 900 eur. V tomto smere poskytuje plnohodnotné asistenčné krytie iba kasko alebo prémiové balíky asistenčných služieb. Ak hľadáte optimálnu ochranu, online kalkulačka PZP vám pomôže overiť, ktoré poisťovne zahŕňajú kvalitnú asistenciu a krytie odťahu priamo do zmluvy.
Zákonné lehoty a termíny pri likvidácii poistnej udalosti
Pri riešení škodovej udalosti nesmiete premeškať striktné lehoty určené zákonom a poistnými podmienkami. Ich zanedbanie dáva poisťovni právo plnenie znížiť alebo úplne odmietnuť:
| Úkon poistníka alebo poisťovne | Zákonná alebo zmluvná lehota | Právny základ / Poznámka |
|---|---|---|
| Oznámenie poistnej udalosti v SR | Do 15 dní od jej vzniku | Zákon č. 381/2001 Z. z. |
| Oznámenie poistnej udalosti v zahraničí | Do 30 dní od jej vzniku | Zákon č. 381/2001 Z. z. |
| Výpoveď zmluvy po poistnej udalosti | Do 1 mesiaca od oznámenia | Výpovedná lehota je 1 mesiac od doručenia |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročím | Občiansky zákonník č. 40/1964 Zb. |
| Ukončenie šetrenia poisťovňou | Do 3 mesiacov od oznámenia | Zákonná povinnosť oznámiť výsledok likvidácie |
Poistenie a stret so zverou za hranicami: Zelená karta a cestovné poistenie
Mnoho slovenských vodičov žije v mylnej predstave, že medzinárodná zelená karta (dnes už tlačená na bielom papieri) im garantuje ochranu vozidla kdekoľvek v Európe. Zelená karta je však len medzinárodným dokladom o existencii PZP. Potvrdzuje, že ak v Rakúsku či Česku spôsobíte škodu inému vozidlu, vaša poisťovňa ju uhradí. Ak vám však v noci na rakúskej okresnej ceste skočí pod kolesá jelenia zver, zelená karta vám nepreplatí ani cent. Ešte závažnejší je fakt, že väčšina doplnkových pripoistení k PZP má územnú platnosť obmedzenú výhradne na územie Slovenskej republiky.
Ak pravidelne dochádzate za prácou do zahraničia alebo plánujete dovolenkovú cestu, samotné slovenské poistenie a stret so zverou dojednané ako lacný doplnok k PZP vám za hraničným priechodom neposkytne žiadnu ochranu. Ochrániť vás dokáže len havarijné poistenie s územnou platnosťou pre geografickú Európu, prípadne krátkodobé pripoistenie auta v rámci komplexného cestovného poistenia. Vodiči často kombinujú produkty a hľadajú najlacnejšie PZP a kasko v balíku, aby mali zaistené krytie doma aj v cudzine.
Územná platnosť zmlúv a asistenčné služby
Pri cestách mimo územia Slovenska musíte počítať s tým, že odťah nepojazdného auta zo zahraničia dosahuje enormné sumy. Asistenčné služby pre prípad kolízie so zverou v cudzine sa dajú rozdeliť do troch úrovní krytia:
- Základná asistencia k PZP: Zvyčajne ponúka len zorganizovanie odťahu na náklady vodiča, prípadne pokryje odťah do najbližšieho servisu len do nízkeho limitu (napríklad 100 až 150 eur), čo v západnej Európe nepokryje ani naloženie vozidla na odťahovku.
- Asistencia v havarijnom poistení: Štandardne zabezpečuje bezplatný odťah do najbližšieho autorizovaného servisu v zahraničí, núdzové ubytovanie pre posádku na 1 až 2 noci, prípadne repatriáciu neopraviteľného vozidla späť na Slovensko. Pred cestou si vždy overte, čo robiť po nehode za hranicami.
- Technická asistencia v cestovnom poistení: Špecializované pripoistenia k cestovným poistkám pokrývajú defekt, vybitú batériu, ale aj nehodu vrátane zrážky so zvieraťom. Výhodou je zabezpečenie náhradného vozidla na návrat domov. Pozor však na to, že cestovné poistenie nekryje opravu plechov vášho auta, iba súvisiace organizačné a asistenčné náklady.
Pre správne finančné vysporiadanie je rovnako podstatná aj dohodnutá spoluúčasť pri škode od zveri, ktorá určuje vašu konečnú finančnú účasť na faktúre zo servisu.
Často kladené otázky o zrážke so zverou
Preplatí mi poisťovňa škodu, ak po náraze zver ušla do lesa?
Áno, ale likvidátor bude detailne skúmať stopy po zveri priamo na poškodenej karosérii. Na nárazníku, svetlách či maske chladiča musia zostať biologické stopy – zvieracia srsť, krv alebo odtlačky. Auto preto pred obhliadkou neumývajte. Rozhodujúcim dôkazom je policajný záznam z miesta udalosti.
Musím volať políciu aj pri malej škode do 1 000 eur?
Pri zrážke so zverou privolajte políciu vždy. Zver je zákonom vnímaná ako cudzie vlastníctvo (užívateľa revíru) a uhynuté či zranené zviera tvorí prekážku v cestnej premávke. Poisťovne v poistných podmienkach pripoistení takmer bez výnimky podmieňujú výplatu plnenia predložením policajného potvrdenia.
Ovplyvní nahlásenie zrážky so zverou môj bonus v PZP?
Pokiaľ čerpáte poistné plnenie zo samostatného pripoistenia stretu so zverou, toto plnenie spravidla nemá negatívny vplyv na bonus za bezškodový priebeh v základnom povinnom zmluvnom poistení. Každá poisťovňa má však vlastné pravidlá bonusového systému.
Čo ak zrazím psa alebo hospodárske zviera?
Pripoistenie stretu so zverou často rozlišuje medzi poľovnou (divou) zverou a domácimi zvieratami. Pes, mačka či krava majú svojho majiteľa, ktorý zodpovedá za škodu spôsobenú zvieraťom. Škodu by ste mali vymáhať priamo od majiteľa psa (napríklad z jeho poistenia zodpovednosti príslušníkov domácnosti), pokiaľ vaše pripoistenie výslovne nekryje aj domáce a hospodárske zvieratá.