Mýty o úrazovom poistení pri autonehodách a skutočné pravidlá výplaty
Mnoho mladých šoférov predpokladá, že ak sa zrania pri havárii, finančné odškodnenie automaticky a v plnej výške vyplatí povinné zmluvné poistenie alebo štát. Práve v tomto bode vznikajú najdrahšie mýty o úrazovom poistení, ktoré vyjdú na povrch až vo chvíli, keď zranený vodič či spolujazdec zostane týždne práceneschopný bez peňazí. Zodpovednostné krytie vinníka totiž rieši škody spôsobené iným, no zranenia samotného vinníka nehody nekryje vôbec.
Ak hľadáte cenovo dostupné krytie, potrebujete vedieť, aké riziká má zmysel zmluvne dohodnúť a ktoré situácie naopak spadajú do výluk. Rozdiel medzi správne nastaveným balíkom a zbytočnou zmluvou nespočíva v cene marketingu, ale v presných definíciách poistných udalostí a oceňovacích tabuľkách.
Mýty o úrazovom poistení: Je úrazovka to isté čo životná poistka?
Medzi motoristami pretrváva predstava, že úrazové a životné poistenie predstavujú identický produkt, len s iným obchodným názvom. Skutočnosť je odlišná. Úrazové krytie chráni poisteného výlučne pred následkami neočakávaného, náhleho a vonkajšieho pôsobenia síl, ktoré spôsobí telesné poškodenie alebo smrť. Naproti tomu komplexné životné poistenie zahŕňa aj civilizačné ochorenia, rakovinu, infarkty či invaliditu spôsobenú chorobou, ktoré tvoria viac než 85 % všetkých prípadov invalidity na Slovensku.
Pre mladého človeka býva samostatná úrazovka lákavá najmä cenou. Individuálny balík pre dospelého človeka s krytím trvalých následkov na 50 000 eur a denným odškodným 15 eur vychádza orientačne na 10 až 25 eur mesačne. Samotné poistenie rizika smrti úrazom stojí pri poistnej sume 10 000 eur približne 1,50 eura mesačne a trvalé následky s progresiou zhruba 3 eurá mesačne. Lacná poistka však nerieši situáciu, keď človek ochorie a nemôže pracovať. Mylné zamieňanie týchto dvoch svetov vedie k tomu, že vodič po ťažkej havárii zistí, že jeho poistná zmluva nepokrýva dlhodobé následky neurologických ochorení vyvolaných stresom či degeneratívne zmeny kĺbov.
Navyše sa líši aj daňové zaťaženie. Podľa zákona č. 213/2018 Z. z. o dani z poistenia podlieha samostatné úrazové poistenie dani z neživotného poistenia vo výške 8 %, kým úrazové pripoistenie dohodnuté v rámci zmluvy životného poistenia je od tejto dane zákonne oslobodené.
Tri formy ochrany na cestách: Vlastná poistka, pripoistenie sedadiel a PZP vinníka
Pri dopravnej nehode dochádza k prelínaniu troch rôznych zdrojov poistného plnenia. Zorientovať sa v nich je nevyhnutné na to, aby ste vedeli, z akej zmluvy môžete reálne žiadať poistné plnenie:
- Nárok z PZP vinníka nehody: Ak ste pri havárii poškodeným (či už ako nevinný vodič, spolujazdec alebo chodec), ujmu na zdraví, bolestné a sťaženie spoločenského uplatnenia vám prepláca poisťovňa vinníka z jeho povinného zmluvného poistenia. Vinník nehody však z vlastného PZP nedostane na ošetrenie svojich zranení ani cent.
- Úrazové pripoistenie sedadiel k PZP alebo kasku: Toto krytie chráni osoby prepravované v konkrétnom motorovom vozidle. Využijete ho napríklad vtedy, ak máte dohodnuté poistenie sedadiel online priamo v zmluve na auto. Vzťahuje sa na každého, kto legálne sedí vo vozidle, pričom chránený je aj vodič, ktorý nehodu sám zavinil. Poistné sumy však bývajú nižšie, často len 5 000 až 10 000 eur na sedadlo.
- Vlastné individuálne úrazové poistenie: Zmluva naviazaná priamo na vaše rodné číslo. Kryje vás v akomkoľvek aute, na motorke, v autobuse aj pri pešom pohybe. Plnenie z tejto poistky sa nesčítava s odškodnením od vinníka, čo znamená, že môžete dostať peniaze súčasne od poisťovne vinníka aj zo svojej súkromnej poistky.
V praxi existujú zásadné rozdiely medzi tým, či sa spoliehate len na pripoistenie k autu, alebo máte samostatnú zmluvu na svoje meno:
| Výhody samostatného úrazového poistenia | Nevýhody samostatného úrazového poistenia |
|---|---|
| Platí celosvetovo pri akejkoľvek dopravnej nehode, chôdzi či jazde na motocykli | Vyššie mesačné náklady v porovnaní s jednoduchým pripoistením auta |
| Možnosť nastaviť vysoké poistné sumy trvalých následkov až do 100 000 eur a viac | Samostatná zmluva podlieha 8 % dani z neživotného poistenia |
| Umožňuje dohodnúť progresívne plnenie až do výšky 500 % základnej sumy | Vyžaduje skúmanie zdravotného stavu a rizikovej skupiny zamestnania pred vstupom |
| Krytie nie je viazané na konkrétne evidenčné číslo vozidla ani na prítomnosť v kabíne | Poisťovňa môže zmluvu po poistnej udalosti podľa Občianskeho zákonníka vypovedať |
Bolesti chrbta pri výmene kolesa: Najčastejšie omyly pri úrazovom krytí
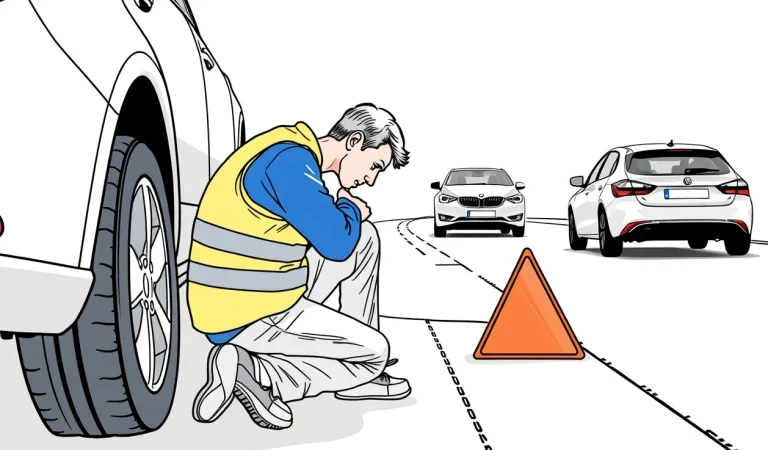
Typickým príkladom z motoristickej praxe je defekt na diaľnici. Vodič dvíha ťažké rezervné koleso z kufra auta, prudko sa otočí a sekne ho v krížoch. Diagnóza od lekára znie: akútny lumbago syndróm alebo vysunutá medzistavcová platnička. Motorista okamžite zasiela hlásenie škody do poisťovne a očakáva denné odškodné za dobu liečenia. Odpoveďou je však zamietnutie. Prečo?
V slovenskom právnom poriadku pojem úraz nie je od roku 1991 legálne definovaný žiadnym zákonom. Vymedzenie tohto pojmu je plne ponechané na všeobecné poistné podmienky (VPP) jednotlivých poistiteľov. Poisťovne sa zhodujú v základných znakoch: úrazom je neočakávané, náhle a neprerušené pôsobenie vonkajších fyzikálnych síl, ktorým bolo poistenému spôsobené telesné poškodenie nezávisle od jeho vôle. Seknutie v krížoch pri dvíhaní bremena nespĺňa podmienku náhleho pôsobenia vonkajšej sily – ide o reakciu vlastného svalstva a chrbtice na preťaženie, často spojenú s dlhodobými degeneratívnymi zmenami.
Podobné sklamanie často odhalí aj ďalšie mýty o úrazovom poistení, najmä pokiaľ ide o zoznamy výluk. Poisťovne majú presne špecifikované diagnózy, ktoré nepovažujú za poistnú udalosť, aj keď k nim došlo počas šoférovania či manipulácie s vozidlom.
Čo všetko poisťovne pri dopravných nehodách a zraneniach vylučujú?
Pred podpisom zmluvy sa dôkladne oboznámte s výlukami. Pri udalostiach okolo áut sa najčastejšie uplatňujú tieto obmedzenia:
- Degeneratívne zmeny a chronické stavy: Ak pri náraze vozidla dôjde k poškodeniu kolenného menisku alebo ramenného kĺbu, poisťovňa skúma predchádzajúce zdravotné záznamy. Ak magnetická rezonancia preukáže, že tkanivo bolo opotrebované pred nehodou, plnenie primerane kráti alebo úplne odmietne.
- Vnútorná zdravotná príhoda za volantom: Ak vodič dostane počas jazdy epileptický záchvat, infarkt či cievnu mozgovú príhodu, v dôsledku čoho narazí do stromu, následky samotného ochorenia nekryje žiadna úrazová poistka. Často dochádza k sporu, či k zraneniu prispela samotná dopravná nehoda pre zlyhanie zdravia šoféra, alebo len mechanický náraz.
- Požitie alkoholu a omamných látok: V komerčnom poistení znamená prítomnosť alkoholu v krvi vodiča automatické zamietnutie alebo zásadné krátenie plnenia. Z pohľadu škôd na cudzích vozidlách navyše nastupuje nekompromisné vymáhanie poistného plnenia od opitého vodiča zo strany garančného fondu alebo poisťovne v plnej výške.
- Jazda bez predpísaného príslušenstva a bezpečnostných pásov: Nepripútanie sa pásom alebo jazda na motocykli bez homologovanej prilby je porušením bezpečnostných predpisov. Zisťuje sa príčinná súvislosť a likvidátor zníži plnenie za zranenie hlavy či hrudníka často o 20 až 50 %. Dôvody, prečo nastáva krátenie plnenia pri úraze vo vozidle, bývajú detailne rozvedené v zmluvných dojednaniach.
Zamestnanec verzus živnostník za volantom: Kto si musí poistenie úrazu platiť sám?
Ak šoférujete auto v rámci pracovných povinností, rozdiel medzi trvalým pracovným pomerom a živnosťou je z hľadiska sociálneho zabezpečenia priepastný. Zamestnanci sa spoliehajú na zákon č. 461/2003 Z. z. o sociálnom poistení. Podľa neho je zamestnávateľ povinný platiť za každého pracovníka úrazové poistenie vo výške 0,8 % z vymeriavacieho základu zamestnanca. V prípade dopravnej nehody počas služobnej cesty ide o pracovný úraz, pri ktorom má zamestnanec nárok na viacero štátnych dávok vrátane úrazového príplatku vo výške 62 % denného vymeriavacieho základu od 1. do 3. dňa dočasnej PN.
Samostatne zárobkovo činná osoba (SZČO) však do tohto systému nespadá. Zákonné úrazové poistenie sa na živnostníkov nevzťahuje, a to ani v prípade, že si platia plné odvody na nemocenské poistenie. Ak živnostník havaruje pri rozvoze tovaru alebo na ceste za klientom, od Sociálnej poisťovne dostane iba štandardnú dávku nemocenské. Na žiadne bolestné, úrazovú rentu ani jednorazové odškodnenie nárok nemá. Preto je pre každého podnikateľa na cestách nutnosťou komerčná ochrana a správne nastavené PZP pre SZČO kombinované s vlastným úrazovým krytím.
Prečo Sociálna poisťovňa živnostníkovi pri autonehode nepomôže
Mnoho živnostníkov podlieha sebaklamu, že ak odvádzajú štátu stovky eur mesačne, štát sa o nich pri ťažkom úraze postará. Legislatíva je však striktná: úrazové poistenie v Sociálnej poisťovni je poistením zodpovednosti zamestnávateľa za škodu. Keďže SZČO nezamestnáva samého seba v pracovnoprávnom vzťahu, nemôže voči sebe uplatniť zodpovednosť.
Pokiaľ navyše podnikáte s firemným vozovým parkom, je vhodné sledovať aj to, ako je ošetrené PZP a vozidlo používané na podnikanie, pretože bežné zmluvy pre nepodnikateľské účely môžu obsahovať výluky pri komerčnej preprave osôb či zásielok. Živnostník si musí komerčné úrazové krytie dohodnúť sám. V opačnom prípade zostáva pri autonehode odkázaný výhradne na základnú PN, ktorej výška z minimálnych odvodov nepokryje ani leasingové splátky na vozidlo.
Nasledujúci prehľad ukazuje, ako sa líši postup pri uplatňovaní nárokov pri rôznych typoch nehôd:
| Dopravná situácia a zranenie | Čo platí a z akej zmluvy žiadať plnenie |
|---|---|
| Zranenie nevinného spolujazdca v cudzom aute | Plné odškodnenie zdravia hradí PZP vinníka nehody; súbežne sa uplatňuje vlastná úrazová zmluva poškodeného. |
| Vodič havaruje sám bez cudzieho zavinenia (náraz do stromu) | PZP vodiča neposkytuje žiadne plnenie za zranenie šoféra. Plní len havarijné kasko (ak má úrazové pripoistenie) a individuálna úrazová poistka. |
| Zamestnanec havaruje na služobnej ceste | Sociálna poisťovňa priznáva úrazový príplatok (62 % vymeriavacieho základu v úvode) a náhradu za bolesť; zamestnanec môže čerpať aj vlastnú poistku. |
| Živnostník (SZČO) havaruje pri rozvoze tovaru | Žiadny nárok na úrazové dávky zo štátu nevzniká. Finančnú stratu sanuje len komerčné úrazové poistenie a bežné nemocenské dávky. |
| Vodič motocykla zrazený autom na križovatke | Bolestné a sťaženie spoločenského uplatnenia hradí PZP vinníka; komplexnú dlhodobú liečbu chráni samostatné úrazové poistenie motorkára. |
Ako fungujú oceňovacie tabuľky a percentá trvalého poškodenia?
Medzi motoristami bežne rezonujú mýty o úrazovom poistení, ktoré tvrdia, že pri strate hybnosti končatiny alebo vážnej zlomenine po náraze vyplatí poisťovňa celú dohodnutú poistnú sumu. V realite sa každé poistné plnenie riadi prísnym dokumentom: oceňovacími tabuľkami poistiteľa.
Oceňovacie tabuľky priraďujú jednotlivým diagnózam a následkom presné percentuálne ohodnotenie telesného poškodenia od 0,1 % až po 100 %. Zlomenina kľúčnej kosti po trhnutí bezpečnostným pásom môže byť ohodnotená napríklad na 5 %, strata sluchu na jedno ucho po detonácii airbagu na 25 % a úplná strata zraku či ochrnutie dolných končatín na 100 %. Ak máte dohodnutú poistnú sumu trvalých následkov na 20 000 eur a poškodenie dosiahne 10 %, poisťovňa vyplatí iba 2 000 eur.
Preto odborníci odporúčajú, aby poistná suma pre trvalé následky úrazu dosahovala 1,5 až 5-násobok ročného príjmu s uplatnením progresívneho plnenia. Zmluva s nízkou poistnou sumou bez progresie predstavuje vyhodené peniaze, pretože pri ľahkom zranení vyplatí zanedbateľné desiatky eur a pri ťažkej havárii zlyhá v čase, keď potrebujete bezbariérovú úpravu bytu či nákladnú rehabilitáciu.
Význam progresie pri devastačných následkoch autonehody
Progresívne plnenie znamená, že čím ťažšie je trvalé poškodenie tela, tým vyšší násobok základnej poistnej sumy poistiteľ vyplatí. Štandardná progresia býva odstupňovaná napríklad od 25 % poškodenia tela a pri najťažších stavoch dosahuje 400 % až 850 % základnej sumy.
Ak by ste mali lineárne plnenie pri poistnej sume 30 000 eur a utrpeli by ste 80 % telesné poškodenie, dostanete presne 24 000 eur. Pri zmluve so štvornásobnou progresiou (400 %) by vám však rovnaké zranenie prinieslo plnenie vo výške takmer 100 000 eur. Pri výbere poistky si všímajte aj hranicu pre denné odškodné: väčšina poisťovní umožňuje dohodnúť denné odškodné za liečenie úrazu bez skúmania príjmu do 10 eur na deň, pričom absolútnym stropom na slovenskom trhu bez dokladovania výplaty býva 20 eur na deň.
Modelový príklad: Dopravná nehoda 24-ročného vodiča Jakuba
Aký priepastný rozdiel robí nastavenie zmluvy v praxi, ukazuje príklad mladého vodiča:
Dvadsaťštyriročný vodič Jakub dostal na mokrej vozovke šmyk a narazil bočne do stromu. Pri náraze utrpel ťažký otras mozgu, komplikovanú trieštivú zlomeninu stehennej kosti a poranenie krčnej chrbtice (takzvaný whiplash syndróm). Doba liečenia a rehabilitácie trvala 9 mesiacov. Po ustálení zdravotného stavu po 12 mesiacoch lekárska komisia vyčíslila trvalé obmedzenie hybnosti nohy a chronické bolesti chrbtice na 35 % trvalého telesného poškodenia.
Jakub mal v čase nehody uzatvorené individuálne úrazové poistenie, ktoré si dohodol cez internet za 14 eur mesačne. Zmluva obsahovala poistnú sumu trvalých následkov 40 000 eur so 4-násobnou progresiou a denné odškodné počas liečenia vo výške 12 eur na deň od 15. dňa liečenia:
- Denné odškodné za dobu liečenia: Celková doba liečby bola 270 dní. Po odpočítaní 14-dňovej karenčnej lehoty mu poisťovňa vyplatila dávku za 256 dní:
256 × 12 € = 3 072 eur. Tieto peniaze mu pomohli vykryť výpadok platu počas práceneschopnosti. - Trvalé následky s progresiou: Základné poškodenie bolo 35 %. Vďaka dohodnutej progresívnej škále sa poškodenie v pásme od 25 % do 50 % násobilo koeficientom 1,5. Výsledné percento plnenia bolo 52,5 %. Poisťovňa mu z dohodnutej sumy 40 000 eur vyplatila jednorazovo 21 000 eur.
Celkové poistné plnenie z Jakubovej úrazovky predstavovalo 24 072 eur. Ak by mal Jakub len základné lacné krytie bez progresie s limitom 10 000 eur, aké býva súčasťou niektorých akciových balíčkov k bankovým účtom, dostal by za rovnaké trvalé následky iba 3 500 eur a liečenie by zostalo nepreplatené.
Ďalšie mýty o poistení úrazov: Vyplatí poistiteľ peniaze do 30 dní bez ohľadu na šetrenie?
Mnoho motoristov sa domnieva, že po doručení lekárskej správy je poisťovňa zo zákona povinná poslať peniaze na účet do 30 kalendárnych dní. Táto lehota sa však viaže až na ukončenie vyšetrovania poistnej udalosti. Podľa zákona je poistiteľ povinný vyplatiť poistné plnenie do 15 dní po skončení šetrenia. Samotné šetrenie sa však môže natiahnuť na niekoľko mesiacov, najmä ak sa čaká na policajné vyšetrovacie spisy, znalecké posudky z odboru dopravy či toxikologické testy.
Ak vám likvidácia trvá podozrivo dlho, pomôže overiť si, v akej fáze je moja poistná udalosť priamo cez klientsku zónu poistiteľa alebo písomnou urgenciou. Podľa Občianskeho zákonníka je poistený povinný ohlásiť poistnú udalosť bez zbytočného odkladu, presné lehoty v dňoch však určujú VPP danej poisťovne. Nezabudnite ani na to, že pri nárokoch zo Sociálnej poisťovne platí premlčacia lehota 3 roky odo dňa, za ktorý dávka patrila, a zmeškanie lehoty je možné ospravedlniť len do 15 dní od zániku prekážky (najneskôr do 1 roka od pôvodného termínu).
V širšom kontexte motoristi často nevedia ani to, že poistnú zmluvu pre prípad úrazu môže poisťovňa jednostranne vypovedať. Kým bežné životné poistenie poistiteľ podľa § 800 ods. 3 Občianskeho zákonníka po vzniku škody vypovedať nemôže, poistenie pre prípad úrazu tvorí výnimku. Ak vodič nahlási za dva roky tri úrazy, poisťovňa mu môže zaslať výpoveď zmluvy ku koncu poistného obdobia, pričom výpoveď musí doručiť aspoň 6 týždňov vopred.
Pri dojednávaní nového poistenia je dnes štandardom poistná zmluva cez internet, pri ktorej netreba chodiť na pobočku. Rovnako dôležité je dbať na to, aby boli pri nehode správne zdokumentované všetky skutočnosti a predložené platné doklady pri hlásení škody z PZP, pretože administratívne pochybenia zbytočne brzdia vyplatenie peňazí.
Všetky tieto mýty o úrazovom poistení dokazujú, že spoliehať sa na povrchné informácie z internetových diskusií sa nevypláca. Pri ochrane vlastného zdravia za volantom rozhodujú zmluvné limity, presné znenie výluk a lekárska dokumentácia vyhotovená bezprostredne po náraze.
Často kladené otázky o úrazovom poistení
Preplatí mi úrazová poistka seknutie v krížoch pri vyberaní rezervy z kufra?
Nie. Lumboischiadický syndróm a akútne bolesti chrbta bez vonkajšieho mechanického nárazu patria medzi štandardné výluky z poistenia, pretože nespĺňajú definíciu náhleho pôsobenia vonkajšej sily.
Prečo musím na peniaze za trvalé následky autonehody čakať celý rok?
Trvalé následky sa posudzujú až po ustálení zdravotného stavu poškodeného. Telo sa po zraneniach regeneruje a skutočný rozsah trvalého poškodenia dokáže revízny lekár objektívne určiť najskôr 12 mesiacov po úraze.
Dostanem plnenie z úrazového poistenia, ak som mal po oslave v krvi jedno pivo a havaroval som?
Požitie alkoholu alebo omamných látok je dôvodom na zamietnutie alebo krátenie poistného plnenia. V komerčnej poistke hrozí strata nároku, v sociálnom poistení sa dávky automaticky krátia na 50 %.
Stačí mi úrazové poistenie ako ochrana celej rodiny a hypotéky?
Nestačí. Úrazovka kryje len následky mechanických zranení. Väčšina dlhodobých práceneschopností a invalidít je však spôsobená chorobami, na ktoré sa úrazové poistenie vôbec nevzťahuje.