GAP poistenie online: porovnanie cien a najlacnejšie ponuky pre vaše auto
Kúpite si nové rodinné auto za 30 000 eur, odídete z predajne a po dvoch rokoch vám ho spred domu ukradnú, prípadne do vás na križovatke narazí nepozorný vodič. Havarijná poisťovňa zhodnotí stav ako totálnu škodu, odpočíta opotrebenie a na účet vám pošle aktuálnu trhovú hodnotu, napríklad 19 000 eur. Presne v takejto chvíli prichádza na rad GAP poistenie, ktoré doplatí chýbajúcich 11 000 eur do pôvodnej obstarávacej ceny.
Čo znamená skratka GAP a ako funguje poistenie finančnej straty
Skratka GAP pochádza z anglického výrazu Guaranteed Asset Protection, čo v doslovnom preklade znamená garantovaná ochrana majetku. V slovenskej poistnej terminológii sa tento produkt označuje ako poistenie finančnej straty. Zákon č. 39/2015 Z. z. o poisťovníctve radí toto poistenie do neživotného odvetvia číslo 16 s názvom Rôzne finančné straty. Každá uzatvorená zmluva navyše podlieha zákonu č. 213/2018 Z. z. o dani z poistenia, kde je určená sadzba dane z poistenia 8 % z predpísaného poistného. Právnym rámcom zmluvy je Občiansky zákonník, konkrétne paragrafy 788 až 828a, pričom nejde o zákonnú povinnosť, ale o dobrovoľný zmluvný produkt.
Hlavnou úlohou tohto krytia je chrániť majiteľa vozidla pred prudkým prepadom trhovej hodnoty. Bežné kasko totiž pri totálnej škode alebo krádeži vypláca iba takzvanú všeobecnú hodnotu vozidla v čase vzniku škody. Všeobecná hodnota je suma, za ktorú by sa dalo porovnateľné auto kúpiť na voľnom trhu minútu pred nehodou. Nové autá strácajú hodnotu najrýchlejšie v prvých troch rokoch po kúpe, pričom pokles môže dosiahnuť 30 až 50 % z pôvodnej sumy na faktúre. Pokiaľ máte dojednané samostatné gap poistenie cez internet, doplatí sa rozdiel medzi sumou na kúpnej faktúre a sumou, ktorú vyplatilo primárne kasko. Cieľom je, aby ste si aj po niekoľkých rokoch mohli bez vlastných doplatkov zaobstarať rovnaké vozidlo.
Prečo samotné kasko pri totálnej škode nestačí
Mnoho vodičov žije v omyle, že komplexné havarijné krytie ich chráni pred akoukoľvek finančnou stratou. Realita likvidácie je však odlišná. Havarijná poisťovňa sleduje trh a amortizáciu. Ak auto po dvoch rokoch utrpí deštrukčné poškodenie nosných častí a oprava by bola neekonomická, poisťovňa vyhlási technickú alebo ekonomickú totálnu škodu. Zistite viac o tom, ako funguje plnenie pri totálnej škode a časová cena, aby vás výpočet poistného plnenia nezaskočil. Z časovej ceny vozidla vám poisťovňa navyše odpočíta zmluvnú spoluúčasť a použiteľné zvyšky vraku, ktoré vám zostanú. Ak nemáte ďalšie krytie, strata z poklesu ceny zostáva na vašich pleciach.
Pri financovaní cez lízing alebo bankový úver býva situácia ešte zložitejšia. Dlh voči financujúcej spoločnosti klesá pomalšie, než padá trhová hodnota automobilu v prvých mesiacoch prevádzky. Ak nastane totálna škoda, poistné plnenie z havarijnej zmluvy často nestačí ani na doplatenie istiny úveru. Nastáva paradox, kedy už nemáte auto, ale lízingovej spoločnosti musíte jednorazovo doplatiť tisíce eur. Práve auto na splátky a poistenie finančnej straty tvoria ochranný štít, ktorý tento rozdiel vyrovná.
Kedy sa poistné plnenie aktivuje a kedy nie
Tento typ poistky nefunguje pri bežných nehodách s malým poškodením. Ak vám niekto na parkovisku oškrie dvere, rozbije čelné sklo kamienkom alebo nacúva do blatníka, škodu rieši výhradne vaše havarijné krytie alebo PZP vinníka. Krytie finančnej straty sa aktivuje iba pri splnení dvoch základných podmienok:
- Nastala totálna škoda na vozidle, pričom náklady na opravu presiahli limit stanovený poisťovňou (zvyčajne 80 až 90 % všeobecnej hodnoty auta).
- Došlo k odcudzeniu celého vozidla a polícia SR vozidlo nenašla v zákonom stanovenej alebo zmluvnej lehote.
Pri krádeži platí štandardná čakacia lehota 30 kalendárnych dní od nahlásenia odcudzenia polícii. Ak sa vozidlo do 30 dní nenájde a polícia vydá uznesenie o prerušení trestného stíhania, poistiteľ pristúpi k likvidácii poistnej udalosti a vyplatí dohodnuté peniaze.
GAP verzus pripoistenie GAP-like krytia priamo v havarijnom poistení
Pri kúpe nového vozidla vám predajcovia alebo poisťovací poradcovia ponúknu dve rôzne riešenia: samostatnú zmluvu finančnej straty od špecializovanej inštitúcie, alebo takzvané GAP-like pripoistenie integrované priamo do balíka kasko poistky. Obidve možnosti majú svoje výhody aj úskalia. Komerčné porovnanie havarijného poistenia vám ukáže, že integrované balíky často pôsobia jednoduchšie, no majú prísnejšie limity.
Integrované pripoistenie býva viazané na hlavnú zmluvu kaska. Ak sa rozhodnete po roku zmeniť havarijnú poisťovňu kvôli vysokej cene, prídete aj o ochranu kúpnej ceny, pretože nová poisťovňa vám už na ročné auto nemusí GAP pripoistenie umožniť dojednať. Naopak, samostatné krytie funguje nezávisle. Havarijnú poistku môžete každoročne vypovedať, hľadať výhodnejšie ponuky a krytie finančnej straty vám platí naďalej u pôvodného špecializovaného poistiteľa.
Rozdiely v dobe trvania a limitoch plnenia
Zatiaľ čo pripoistenie v kasku býva často obmedzené na 2 alebo 3 roky, samostatná zmluva sa dojednáva na 1 až 5 rokov, najčastejšie na 3 až 5 rokov. Päťročné krytie je výhodné najmä pri dlhších lízingoch s dobou splácania 60 mesiacov. Pri výbere je dôležité zistiť, či poistka garantuje 100 % obstarávacej ceny po celú dobu trvania, alebo sa plnenie v štvrtom a piatom roku kráti percentuálnym koeficientom. Detailné rozdiely vysvetľuje náš sprievodca pre GAP poistenie a druhý rok vlastníctva.
Ďalším parametrom je krytie spoluúčasti. Štandardné kasko vyžaduje spoluúčasť napríklad 5 % alebo minimálne 150 až 330 eur, no pri drahších autách môže 10 % spoluúčasť predstavovať aj 4 000 eur. Kvalitná samostatná poistka finančnej straty túto spoluúčasť z kaska preplatí za vás. Limit na náhradu spoluúčasti z havarijného poistenia býva spravidla 4 000 až 5 000 eur alebo do 4 % zo základného plnenia. Niektoré lacnejšie balíky však spoluúčasť nekryjú vôbec, čo pri škode znamená priamu stratu z peňaženky.
Nasledujúca tabuľka zhŕňa kľúčové rozdiely medzi samostatnou zmluvou a kasko pripoistením:
| Parameter | Samostatné GAP poistenie | GAP pripoistenie v kasku |
|---|---|---|
| Doba poistného krytia | 3 až 5 rokov | Spravidla 1 až 3 roky |
| Závislosť na havarijnej poisťovni | Nezávislé (kasko možno meniť) | Pevne viazané na jednu zmluvu |
| Preplatenie spoluúčasti z kaska | ✓ (do výšky 4 000 – 5 000 €) | ✗ (iba vo vybraných drahých balíkoch) |
| Spôsob platby poistného | Jednorazovo na celé obdobie alebo ročne | Súčasť mesačnej/ročnej splátky kaska |
| Vstupný vek vozidla | Nové aj jazdené autá do 5 – 6 rokov | Takmer výhradne nové vozidlá |
| Možnosť výberu limitu plnenia | ✓ (široký výber poistných súm) | ✗ (pevne viazané na limity kaska) |
Ako vplýva výber formy na konečné náklady
Keď hľadáte najlacnejšie gap poistenie, musíte zvážiť celkové náklady za celé plánované obdobie držby auta. Pripoistenie v kasku vyzerá na prvý pohľad lacnejšie, pretože sa platí v menších splátkach, no z dlhodobého hľadiska vás viaže k jednej poisťovni. Ak vám táto poisťovňa po dvoch rokoch zdvihne základné havarijné poistné o 20 %, nemôžete odísť bez toho, aby ste stratili ochranu kúpnej ceny. Naopak, samostatné riešenie vám ponecháva voľné ruky pri každoročnom prehodnocovaní zmluvy kaska.
Moderná kalkulačka gap poistenie vám umožní prepočítať presné parametre pre konkrétnu značku a model. Cez špecializovaný nástroj zistíte, aká je férová cena gap poistenie na trhu a aký strop krytia najlepšie zodpovedá hodnote vášho vozidla. Viac o tom nájdete v článku zameranom na cenu a limity GAP poistenia, kde rozoberáme finančnú návratnosť jednotlivých riešení.
Online gap poistenie na auto z autobazára alebo dovezené zo zahraničia
Pretrváva mýtus, že ochrana kúpnej ceny je určená výhradne pre úplne nové autá priamo z autosalónu. V skutočnosti môžete uzavrieť kvalitné gap poistenie online aj na jazdené automobily kúpené v slovenskom autobazári alebo dovezené zo zahraničia. Podmienky vstupu sú však prísnejšie než pri nových vozidlách.
Základným pravidlom pre jazdené autá je prísna lehota na uzatvorenie zmluvy. Poisťovne vyžadujú, aby ste poistku dojednali v obmedzenom čase od podpisu kúpnej zmluvy alebo faktúry. Lehota na uzatvorenie GAP od kúpy vozidla je niekde 30 dní od kúpy, inde do 6 mesiacov od prvej registrácie, pričom pri jazdených autách sa najčastejšie stretnete s lehotou 30 až 60 dní od prevzatia vozidla. Ak túto lehotu premeškáte, auto už do poistenia nikto neprijme, pretože poisťovňa nevie overiť jeho skutočný technický stav v čase predaja. O pravidlách hovorí sprievodca pre GAP poistenie na auto z druhej ruky.
Podmienky prijatia jazdeného vozidla do poistenia
Pri dovoze zo zahraničia alebo kúpe v bazári musí vozidlo spĺňať technické aj formálne parametre poistiteľa. Štandardne platí hmotnostné obmedzenie vozidla na osobné a úžitkové vozidlá do celkovej hmotnosti 3,5 tony. Okrem hmotnosti sa posudzujú tieto náležitosti:
- Vek vozidla v čase dojednania poistenia: väčšina produktov akceptuje autá do veku 5 až 6 rokov od dátumu prvej evidencie, len máloktoré poistia sedemročné auto.
- Maximálny nájazd kilometrov: bežným limitom pri vstupe je stav tachometra do 120 000 až 150 000 najazdených kilometrov.
- Platná kúpna zmluva a faktúra: kúpna cena musí zodpovedať reálnej trhovej hodnote, umelé navyšovanie ceny za účelom poistného podvodu likvidátori odhalia prostredníctvom znaleckých tabuliek.
- Platné primárne havarijné poistenie: bez aktívneho kaska na plnú hodnotu nie je možné poistenie finančnej straty uplatniť.
Ak kupujete jazdené auto, nezabudnite na všetky administratívne kroky. Pomôže vám náš prehľadný článok poistenie jazdeného automobilu, kde nájdete zoznam povinností pri prepise na dopravnom inšpektoráte. Pri dovoze zo zahraničia musí byť vozidlo najskôr riadne prihlásené do slovenskej evidencie a musí mať pridelené slovenské evidenčné čísla.
Komerčné porovnanie a výpočet gap poistenie pre jazdené vozidlo
Kým pri novom aute sa vychádza z cenníkovej alebo fakturovanej ceny nového kusu, pri jazdenom aute je základom kúpna cena uvedená na faktúre z bazára. Poistka potom nekryje rozdiel voči novému autu, ale garantuje, že pri totálnej škode dostanete sumu, za ktorú ste jazdené auto sami kúpili. Ak ste napríklad kúpili trojročný jazdený kombík za 16 000 eur a po dvoch rokoch ho zničí povodeň, kasko vyplatí jeho vtedajšiu trhovú cenu 11 000 eur a doplnková poistka doplatí 5 000 eur späť do vašich 16 000 eur.
Preto je rozumné urobiť si nezávislé porovnanie gap poistenie ešte pred kúpou auta. Obchodná kalkulačka gap poistenie vám za niekoľko sekúnd ukáže cenové rozdiely medzi poskytovateľmi. Vďaka tomu získate najlacnejšie gap poistenie bez preplácania provízií sprostredkovateľom v predajniach. Spoľahlivé krytie pre jazdené vozidlá ponúka na slovenskom trhu napríklad Poisťovňa DEFEND, ktorá sa dlhodobo špecializuje na poistenie predĺženej záruky a finančných strát pre zánovné autá.
Oceňovanie vozidla podľa faktúry s DPH alebo bez DPH
Jednou z najčastejších chýb pri uzatváraní poistnej zmluvy je nesprávne nastavenie dane z pridanej hodnoty. To, či auto poistíte s DPH alebo bez DPH, má zásadný dopad na výšku poistného plnenia pri totálnej škode. Pravidlo je jednoduché: fyzická osoba (nepodnikateľ) poisťuje vozidlo vždy vrátane DPH, pretože túto daň musela zaplatiť a štát jej ju nevráti. Podnikateľ alebo právnická osoba, ktorá je platiteľom DPH a uplatnila si odpočet dane pri kúpe, poisťuje vozidlo na sumu bez DPH.
Problém nastáva v momente, keď sa tieto parametre pomiešajú. Ak podnikateľ platiteľ DPH poistí vozidlo omylom na sumu s DPH, zaplatí vyššie poistné, no pri poistnej udalosti mu poisťovňa daň nepreplatí, pretože nevznikla skutočná finančná škoda. Likvidátor bude vyžadovať predloženie dokladov o odpočte dane. Naopak, ak súkromná osoba poistí auto na sumu bez DPH, pri likvidácii dostane plnenie očistené o daň, čo pri 20 % sadzbe predstavuje stratu niekoľkých tisíc eur.
Prepojenie medzi kaskom a doplnkovou poistkou
Kľúčové je, aby spôsob ocenenia na havarijnom poistení a na zmluve finančnej straty bol úplne identický. Nie je možné mať kasko uzavreté bez DPH a doplnkové poistenie s DPH. Ak by nastala totálna škoda, nastal by nesúlad v poistných podmienkach a likvidátor by plnenie krátil. Detailné súvislosti o tom, čo robiť po prevzatí vozidla, popisuje náš článok krytie havarijného poistenia pri novom vozidle.
V praxi sa často stáva, že firemné vozidlá po skončení lízingu odkupujú súkromné osoby. V takom momente dochádza k zmene právneho statusu a spôsobu zdaňovania. Akékoľvek zmeny vlastníctva alebo prechod vozidla z firmy na súkromnú osobu je potrebné bezodkladne nahlásiť poisťovateľovi, inak riskujete zamietnutie výplaty poistného plnenia.
Modelový výpočet: Kúpa firemného vozidla verzus súkromné auto
Pozrime sa na konkrétny modelový výpočet s presnými číslami, ktorý ilustruje rozdiel v likvidácii poistnej udalosti pri totálnej škode po troch rokoch prevádzky. Vychádzame z kúpnej ceny nového vozidla 36 000 eur s DPH (základ dane 30 000 eur, DPH 6 000 eur).
- Variant A: Súkromná osoba (nepodnikateľ, poistenie s DPH)
- Pôvodná kúpna cena vozidla na faktúre: 36 000 € s DPH.
- Všeobecná hodnota určená havarijnou poisťovňou po 3 rokoch: 21 600 € s DPH.
- Plnenie z havarijného poistenia (pri zmluvnej spoluúčasti 5 %, min. 150 €): 20 520 € (odpočítaná spoluúčasť 1 080 €).
- Plnenie zo zmluvy finančnej straty: doplatok do 36 000 € = 14 400 € plus refundácia spoluúčasti 1 080 € (spolu plnenie 15 480 €).
- Celková suma prijatá klientom: 20 520 € + 15 480 € = 36 000 € (klient neutrpel žiadnu finančnú stratu).
- Variant B: Právnická osoba (platiteľ DPH, poistenie bez DPH)
- Pôvodná kúpna cena bez dane: 30 000 € bez DPH.
- Všeobecná hodnota určená havarijnou poisťovňou po 3 rokoch: 18 000 € bez DPH.
- Plnenie z havarijného poistenia (spoluúčasť 5 %): 17 100 € (spoluúčasť 900 €).
- Plnenie z doplnkovej poistky: doplatok do 30 000 € = 12 000 € plus refundácia spoluúčasti 900 € (spolu plnenie 12 900 €).
- Celková prijatá suma bez DPH: 17 100 € + 12 900 € = 30 000 € (firma si kúpnu cenu nového auta opäť uplatní v účtovníctve).
Z tohto výpočtu jasne vyplýva, že pri správnom nastavení DPH je poistná ochrana stopercentná. Ak by si však firma poistila auto na 36 000 eur, zbytočne by preplatila ročné poistné, pretože poisťovňa by jej pri škode vyplatila iba maximálnu sumu bez DPH, teda 30 000 eur.
Stropy maximálneho poistného plnenia a čo robiť pri drahom vozidle
Hoci sa poistenie prezentuje ako garancia vrátenia celej kúpnej ceny, v poistných podmienkach nájdete dôležité obmedzenie: maximálny limit poistného plnenia. Občiansky zákonník ani iné zákony nestanovujú žiadny minimálny ani maximálny limit poistného krytia. Tieto stropy si určuje každá poisťovňa samostatne vo svojich všeobecných poistných podmienkach.
V praxi sa stretnete s tým, že produkt má nastavený absolútny strop na jednu poistnú udalosť, napríklad 20 000 eur, 30 000 eur alebo 40 000 eur. Tento strop nepredstavuje celkovú hodnotu auta, ale maximálny možný finančný rozdiel, ktorý vám poisťovňa vyplatí navyše k plneniu z havarijného poistenia. Pri bežných rodinných autách v cene do 25 000 eur je strop 20 000 eur úplne postačujúci. Problém nastáva pri prémiových, luxusných alebo drahých elektrických vozidlách.
Riziko podpoistenia pri luxusných autách a elektromobiloch
Predstavte si luxusné SUV alebo prémiový elektromobil s obstarávacou cenou 90 000 eur. Po dvoch a pol roku dôjde k ťažkej nehode a poškodeniu akumulátora, čo znamená okamžitú totálnu škodu. Trhová hodnota takéhoto vozidla klesne napríklad na 50 000 eur. Rozdiel medzi kúpnou cenou a plnením z kaska je presne 40 000 eur. Ak máte v zmluve nastavený strop plnenia iba 25 000 eur, poisťovňa vám vyplatí iba týchto 25 000 eur. Zvyšných 15 000 eur budete musieť doplatiť z vlastného vrecka.
Špecifickou kategóriou sú moderné batériové vozidlá, kde aj menšie poškodenie obalu batérie znamená podľa predpisov výrobcu nutnosť výmeny celého komponentu za 15 000 až 25 000 eur, čo z auta robí ekonomickú totálku. Preto si pred podpisom zmluvy prečítajte náš rozbor PZP a kasko pre elektromobil, kde sa limitom plnenia venujeme podrobne. Pri drahých vozidlách vždy požadujte zmluvu s individuálne navýšeným limitom plnenia na 50 000 eur alebo viac.
Aká je cena gap poistenie a ako sa vyvíja
Mnoho motoristov zaujíma, aká je bežná cena gap poistenie. Náklady sa odvíjajú od obstarávacej ceny vozidla, zvoleného limitu plnenia a dĺžky poistného obdobia. Štatisticky platí, že ročné poistné predstavuje orientačne približne 1 % z obstarávacej ceny vozidla, bežne 200 až 400 eur ročne. Ak si zvolíte jednorazovú platbu na celé obdobie 3 až 5 rokov vopred, poistné býva výhodnejšie.
Ak hľadáte najlacnejšie gap poistenie na trhu, nezameriavajte sa iba na najnižšiu cifru. Dôležité je sledovať, či zmluva obsahuje spoluúčasť, či má dostatočný strop plnenia a či neskrýva výluky týkajúce sa ročného nájazdu kilometrov. Cez nezávislé porovnanie gap poistenie online si viete v pokoji domova overiť všetky zmluvné podmienky bez nátlaku predajcu v autosalóne.
Škoda hradená treťou stranou a plnenie z PZP vinníka
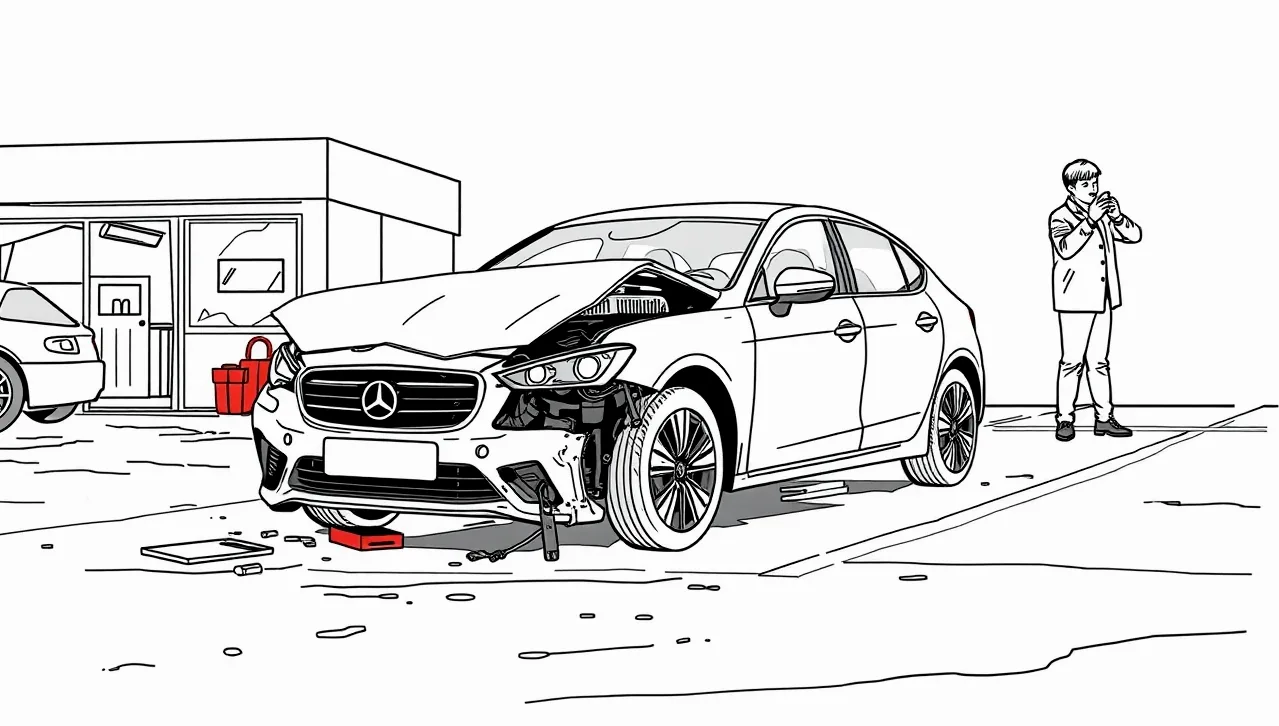
Častou situáciou na cestách je dopravná nehoda, ktorú ste vôbec nezavinili. Stojíte na červenej a zozadu do vás v plnej rýchlosti narazí kamión alebo iné auto. Vaše vozidlo je zničené na nepoznanie a vinník nehody je jasný. Vodiči sa v takom prípade pýtajú: Musím vôbec použiť svoje havarijné poistenie a ako do toho zasahuje zmluva finančnej straty, keď škodu spôsobil niekto iný?
Odpoveď závisí od podmienok vašej zmluvy. Štandardné produkty vyžadujú, aby prvotné plnenie za totálnu škodu prebehlo z vášho kaska, pričom vaša havarijná poisťovňa si následne celú vyplatenú sumu uplatní u poisťovne vinníka formou takzvaného regresu. Vy tak neprídete o svoj bezškodový priebeh, hoci likvidácia ide formálne cez vašu poistku. Ako náhle je škoda zlikvidovaná ako totálna, zmluva finančnej straty vám doplatí zvyšok do kúpnej ceny. Viac o tomto postupe sa dočítate v článku ako funguje GAP pri totálnej škode.
Čo ak nemáte kasko a škodu likviduje výhradne PZP vinníka
Niektoré moderné produkty na trhu, označované ako nezávislé poistenie finančnej straty, dokážu plniť aj v situácii, kedy vozidlo nemá uzatvorené vlastné havarijné krytie a totálnu škodu likviduje povinné zmluvné poistenie vinníka. V takomto prípade poisťovňa vinníka z PZP vyplatí poškodenému iba všeobecnú (časovú) hodnotu zničeného auta. Doplnková poistka následne dorovná rozdiel medzi plnením z vinníkovho PZP a pôvodnou kúpnou cenou uvedenou na vašej faktúre.
Pozor si však treba dať na odpočítanie použiteľných zvyškov vraku. Poisťovňa vinníka stanoví všeobecnú hodnotu auta, odpočíta hodnotu vraku stanovenú v internetovej aukcii a na účet vám pošle iba čistý rozdiel. Vrak vám zostane a musíte ho predať kupcovi z aukcie, aby ste mali celú časovú hodnotu v hotovosti. Zmluva finančnej straty dopláca iba finančný rozdiel, hodnotu vraku za vás nepreberá. Na to, ako s vrakom správne naložiť, sa zameriava náš článok výpočet plnenia pri totálnej škode.
Modelový príklad zo života: Zrážka na diaľnici a likvidácia z dvoch poistiek
Pán Peter si kúpil nový rodinný automobil za 28 000 €. Kúpil si k nemu aj lacné poistenie auta a samostatnú zmluvu finančnej straty s limitom krytia do výšky kúpnej ceny na 4 roky. Po dvoch rokoch a štyroch mesiacoch do Petra na diaľničnom privádzači narazila dodávka. Náraz zdeformoval karosériu tak masívne, že autorizovaný servis vyčíslil opravu na 22 000 €, čo predstavovalo 110 % trhovej hodnoty vozidla. Nastala ekonomická totálna škoda.
Postup likvidácie prebehol nasledovne:
- Havarijná poisťovňa stanovila všeobecnú hodnotu vozidla v čase nehody na 18 500 €.
- Zostatková hodnota vraku bola prostredníctvom poistnej dražby vyčíslená na 5 500 €. Vrak pán Peter odpredal záujemcovi z aukcie za túto sumu.
- Havarijná poisťovňa vyplatila pánovi Petrovi sumu 12 075 € (všeobecná hodnota 18 500 € mínus vrak 5 500 € mínus zmluvná spoluúčasť 5 % vo výške 925 €).
- Pán Peter mal v tomto okamihu v rukách 12 075 € od poisťovne + 5 500 € za vrak = 17 575 €.
- Následne predložil všetky podklady poisťovateľovi finančnej straty. Ten dorovnal rozdiel medzi kúpnou cenou (28 000 €) a všeobecnou hodnotou (18 500 €), čo predstavovalo 9 500 €.
- Zároveň mu v plnej výške preplatil strhnutú spoluúčasť z kaska vo výške 925 €.
- Doplnková poistka mu teda vyplatila celkovo 10 425 €.
Súčet všetkých plnení (12 075 € havarijná poisťovňa + 5 500 € kupec vraku + 10 425 € doplnková poistka) dosiahol presne 28 000 €. Pán Peter tak napriek fatálnej nehode nestratil ani jediné euro a obratom si mohol ísť kúpiť identické nové vozidlo.
Premlčanie práva na plnenie a čo robiť, keď poisťovňa mlčí
Likvidácia poistných udalostí pri totálnej škode alebo odcudzení neprebieha vždy hladko. Motoristi sa často dostávajú do situácie, kedy poisťovňa neúmerne naťahuje lehoty, vyžaduje stále nové dokumenty alebo po týždňoch nečinnosti prestane komunikovať. Je preto nevyhnutné poznať svoje zákonné práva a lehoty ukotvené v slovenskej legislatíve.
V prvom rade pamätajte na povinnosť klienta: podľa § 797 odseku 2 Občianskeho zákonníka je poistený povinný poistnú udalosť oznámiť poistiteľovi bez zbytočného odkladu. Ak nahlásenie bezdôvodne odkladáte niekoľko týždňov, poistiteľ môže plnenie krátiť, ak tým sťažil prešetrenie okolností škody. Druhá strana mince sa týka povinností poisťovne: podľa § 797 odseku 3 Občianskeho zákonníka má poistiteľ skončiť šetrenie do jedného mesiaca po oznámení poistnej udalosti. Ak šetrenie nie je možné v tejto lehote skončiť, poistiteľ je povinný poistenému na požiadanie poskytnúť primeraný preddavok na poistné plnenie.
Premlčacia lehota a jej špecifikum pri poistení
Ak poisťovňa odmieta plniť alebo naťahuje komunikáciu, musíte si strážiť premlčaciu dobu. V poistnom práve platí osobitné ustanovenie podľa § 104 Občianskeho zákonníka, kde je premlčacia lehota na plnenie z poistenia tri roky, pričom táto lehota začína plynúť rok po vzniku poistnej udalosti. Fakticky tak máte na vymáhanie svojho nároku súdnou cestou celkovo 4 roky od dňa, kedy k totálnej škode alebo krádeži došlo.
Ak by ste tento termín premeškali a podali žalobu až po uplynutí lehoty, poisťovňa vznesie námietku premlčania a súd vám nárok neprizná, aj keby bol po vecnej stránke úplne oprávnený. V prípade sporov s poisťovňou sa odporúča komunikovať výhradne písomnou formou (doporučenými listami alebo správami s potvrdením o doručení) a v prípade nečinnosti podať oficiálnu sťažnosť na Útvar dohľadu nad finančným trhom v Národnej banke Slovenska.
Príprava dokumentov pre bezproblémovú likvidáciu
Rýchlosť výplaty peňazí závisí od toho, ako rýchlo poistiteľovi doložíte kompletnú zložku spisových materiálov. Likvidátor nezačne konať, kým nemá všetky povinné prílohy. Preto si pripravte kompletný zoznam dokumentov:
- Pôvodná kúpna faktúra alebo kúpna zmluva k vozidlu: originál alebo overená kópia s presným rozpisom kúpnej ceny a položiek výbavy.
- Zmluva o primárnom havarijnom poistení: vrátane potvrdenia o zaplatení poistného na aktuálne obdobie.
- Záznam o poistnej udalosti z havarijnej poisťovne: kalkulačný protokol škody spracovaný v systéme Audatex alebo Eurotax.
- Doklad o ukončení likvidácie z kaska: oznámenie o výške poistného plnenia a doklad o odpočítaní spoluúčasti a hodnoty vraku.
- Správa od Polície SR: pri krádeži uznesenie o začatí a následnom prerušení trestného stíhania, pri dopravnej nehode policajný protokol o vyšetrení nehody.
- Veľký technický preukaz (osvedčenie o evidencii časť II): s vyznačeným vyradením vozidla z evidencie na dopravnom inšpektoráte.
- Všetky originálne kľúče a ovládače od vozidla: kľúčová požiadavka pri odcudzení vozidla za účelom vylúčenia nedbanlivosti.
Viac informácií o špecifikách krádeže nájdete v článku lehoty a doklady pri krádeži auta s GAP. Ak máte auto financované lízingom, nezabudnite, že plnenie bude viazané na lízingovú spoločnosť na základe vinkulácie, ktorú podrobne rozoberáme v texte havarijné poistenie pri leasingu a vinkulácia.
Ako postupovať pri výpovedi a zániku zmluvy
Poistná zmluva finančnej straty sa riadi štandardnými pravidlami Občianskeho zákonníka aj pri jej ukončení. Podľa § 800 odseku 1 Občianskeho zákonníka môžete podať výpoveď zmluvy najmenej šesť týždňov pred uplynutím poistného obdobia. Ak ste zmluvu uzavreli iba nedávno a zistili ste, že vám nevyhovuje, využite § 800 odsek 2 Občianskeho zákonníka, ktorý umožňuje výpoveď do dvoch mesiacov po uzavretí zmluvy s osemdennou výpovednou lehotou.
Pri predaji vozidla dochádza k zániku automaticky zo zákona. Podľa § 800 odseku 3 Občianskeho zákonníka poistenie zaniká dňom zániku motorového vozidla alebo dňom zápisu zmeny držiteľa v evidencii vozidiel. Ak ste zaplatili poistné jednorazovo na 5 rokov vopred a auto predáte po dvoch rokoch, máte nárok na vrátenie pomerného nespotrebovaného poistného za zvyšné 3 roky. Stačí poisťovni zaslať kópiu technického preukazu so zápisom nového majiteľa. Právne postavenie účastníkov zmluvy popisuje náš rozbor práva a povinnosti držiteľa vozidla. Ak uzatvárate poistku cez sprostredkovateľa, vždy si skontrolujte jeho oprávnenie cez register finančných agentov a poradcov Národnej banky Slovenska.
Často kladené otázky o GAP poistení
V tejto záverečnej sekcii prinášame stručné a priame odpovede na najčastejšie otázky motoristov, ktoré sa do hlavného textu nezmestili.
Preplatí mi poistka celú cenu z faktúry aj po štyroch rokoch?
Áno, pokiaľ máte dojednaný produkt bez postupného znižovania limitu a celková škoda nepresiahne zmluvný strop plnenia. Zmluva doplatí presný rozdiel medzi vtedajšou trhovou cenou vyplatenou z kaska a sumou na pôvodnej faktúre. Prečítajte si detailný rozbor v článku poistenie finančnej straty na nové vozidlo.
Musím mať uzatvorené havarijné poistenie, aby mi GAP vyplatili?
Pri drvivej väčšine produktov áno. Plnenie je priamo naviazané na to, že škoda bola uznaná a primárne zlikvidovaná ako totálna škoda alebo krádež z platného havarijného poistenia. Výnimkou sú len špeciálne verzie krytia viazané na PZP vinníka, ktorých je na trhu minimum.
Platí poistenie aj pri škode v zahraničí?
Áno, územná platnosť tohto poistenia spravidla kopíruje územnú platnosť vášho primárneho kaska. Zvyčajne ide o celú geografickú Európu a Turecko. Podmienkou je, aby poistná udalosť bola riadne vyšetrená a zlikvidovaná podľa štandardných medzinárodných postupov.
Vzťahuje sa krytie na auto, s ktorým jazdím pre taxislužbu alebo donášku?
Štandardné zmluvy pre bežných občanov takéto využitie prísne vylučujú. Vozidlá taxislužieb, autopožičovní, autoškôl, kuriérskych služieb alebo áut jazdiacich pre aplikácie typu Bolt a Uber patria medzi striktné zmluvné výluky. Pre takéto autá je potrebné dojednať špeciálnu komerčnú sadzbu s príplatkom.
Čo sa stane, ak mi ukradnuté auto nájdu po 35 dňoch?
Ak uplynie 30-dňová čakacia lehota, polícia vydá uznesenie a poisťovňa vám vyplatí plnenie, vozidlo prechádza do vlastníctva poisťovne. Ak ho polícia nájde neskôr, nájdené auto patrí poisťovni a vy si ponechávate vyplatené finančné plnenie. Niektoré poistné zmluvy umožňujú dohodu, že vrátite peniaze a auto si vezmete späť, nie je to však vaša povinnosť. Pre viac informácií o výpočtoch škôd navštívte článok spoluúčasť pri havarijnej poistke.