Mini havarijné poistenie: Kedy sa oplatí obmedzené krytie pre staršie auto
Ráno prídete k autu zaparkovanému pred domom a na streche nájdete preliačiny po nočnej búrke alebo rozbité bočné okno. Pri desaťročnom vozidle s hodnotou okolo štyritisíc eur nedáva bežná havarijka za niekoľko stoviek ročne ekonomický zmysel. Práve pre takéto situácie existuje mini havarijné poistenie, ktoré predstavuje rozumný kompromis medzi drahým komplexným poistením a holým zákonným poistením.
Čo kryje mini havarijné poistenie a prečo v ňom chýba vlastná chyba?
Kým klasické kasko chráni vozidlo prakticky pred akýmkoľvek poškodením, čiastková poistka funguje inak. V slovenskej legislatíve pojem mini kasko nenájdete – právnym základom je vždy dobrovoľná poistná zmluva podľa § 788 a nasledujúcich Občianskeho zákonníka. Na rozdiel od PZP, kde minimálne limity stanovuje zákon na 6 450 000 eur pri škode na zdraví a 1 300 000 eur pri škode na majetku, pri čiastočnom kasku závisí rozsah ochrany výhradne od zmluvných podmienok danej poisťovne.
Cieľom tohto produktu je udržať nízku cenu. Kým plné kasko stojí bežne 200 až 700 eur ročne a jeho sadzby neustále rastú, ucelený balík mini kaska viete získať od približne 100 eur ročne. Ak máte záujem len o jednotlivé riziko, napríklad krádež, samostatné pripoistenie začína už od približne 18 eur ročne a pripoistenie čelného skla kúpite od 25 eur ročne. Ak chcete zistiť presné rozdiely medzi ponukami na trhu, praktické porovnanie havarijného poistenia vám ukáže, aké možnosti jednotlivé poisťovne ponúkajú.
Základné balíky verzus plná havarijka
Najväčším prekvapením býva pre motoristov fakt, že základné mini balíky spravidla nekryjú škodu, ktorú si na vlastnom vozidle spôsobíte sami nepozornosťou. Havária z vlastného zavinenia – napríklad nedobrzdenie na križovatke či náraz do stĺpika pri cúvaní – patrí medzi štatisticky najčastejšie a najdrahšie škody. Jej vynechaním dokáže poisťovňa zraziť cenu poistky na zlomok plného kaska.
Základné balíky sa sústredia výhradne na riziká, ktoré vodič nedokáže ovplyvniť a pri ktorých neexistuje vinník, od ktorého by sa dala škoda vymáhať:
- Živelné udalosti: krupobitie, pád stromu alebo konárov, povodeň, záplava či požiar.
- Stret so zverou: priamy fyzický kontakt s divou alebo poľovnou zverou počas jazdy.
- Krádež celého vozidla: prípadne jeho častí po prekonaní zabezpečenia.
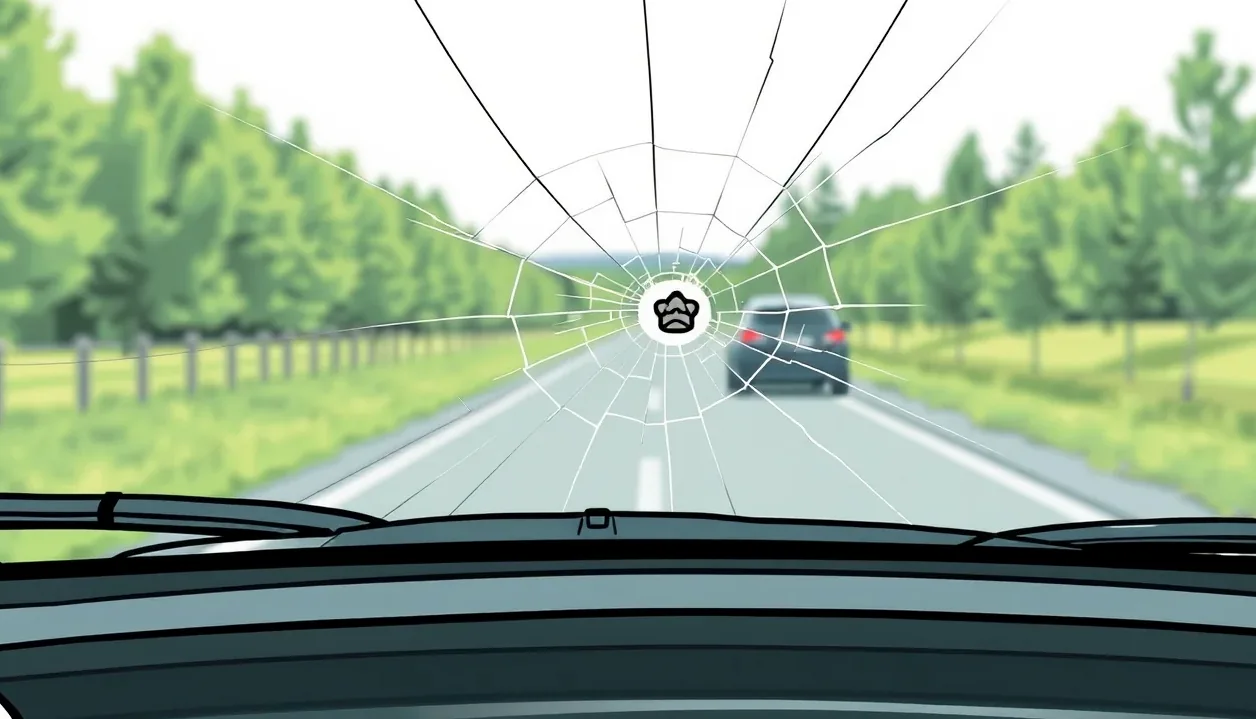
- Poškodenie čelného skla: odletený kamienok z vozovky alebo prasklina.
| Parameter | Základné pripoistenie k PZP | Mini kasko (samostatný balík) | Plné havarijné poistenie |
|---|---|---|---|
| Orientačná ročná cena | od 18 € do 50 € | od približne 100 € | 200 € až 700 € |
| Havária vlastnou vinou | ✗ | ✗ (iba pri drahších verziách) | ✓ |
| Živel a krupobitie | ✓ (podľa voľby) | ✓ | ✓ |
| Stret so zverou | ✓ (podľa voľby) | ✓ | ✓ |
| Krádež vozidla | limit 4 000 € alebo 8 000 € | do výšky poistnej sumy | trhová hodnota vozidla |
| Typický limit plnenia | 1 000 € na udalosť a rok | 10 000 € až 20 000 € | všeobecná hodnota auta |
Vandalizmus, neznáme vozidlo a bežná havária: Aký je medzi nimi rozdiel?
Pri parkovaní na sídlisku dochádza k poškodeniam veľmi často, no pre poisťovňu je zásadné, ako ku škode došlo. Ak vám niekto prejde po dverách kľúčom, odkopne spätné zrkadlo alebo posprejuje kapotu, ide o vandalizmus. Na uznanie takejto škody poisťovne vyžadujú privolanie polície a oficiálny policajný záznam o spáchaní priestupku či trestného činu neznámym páchateľom.
Odlišná situácia nastáva, ak nájdete auto nabúrané iným vozidlom, ktorého vodič z miesta ušiel. Hoci ide o škodu spôsobenú cudzou osobou, z pohľadu likvidácie je to dopravná nehoda – stret dvoch vozidiel. Ak vaše mini havarijné poistenie neobsahuje krytie kolízie a neznámeho vinníka, poisťovňa plnenie zamietne. Ak chcete vedieť, ako v takýchto neprehľadných situáciách postupovať, prečítajte si, čo robiť pri poistnej udalosti bez druhého účastníka.
Špecifickým prípadom je stret so zverou. Poistka kryje iba situáciu, kedy dôjde k priamemu stretu zvieraťa s karosériou. Pokiaľ sa srnke reflexívne vyhnete, nedostanete sa s ňou do kontaktu a narazíte do stromu či zvodidiel, likvidátor udalosť posúdi ako bežnú haváriu z dôvodu nezvládnutia riadenia. Bez pripoistenia vlastného zavinenia vám v takom prípade poisťovňa nevyplatí nič.
Fixná poistná suma pri ojazdených autách
Kým pri nových vozidlách sa vychádza z cenníkovej ceny nového auta, pre autá staršie ako 5 rokov ponúka mini havarijné poistenie ochranu formou fixnej poistnej sumy. Zmluvy sa najčastejšie uzatvárajú na voliteľné limity 10 000 eur, 15 000 eur alebo 20 000 eur. Táto suma predstavuje hornú hranicu, do ktorej poisťovňa uhradí škody za celé poistné obdobie.
V praxi sa stretnete s dvoma formami spoluúčasti. Prvou je percentuálna spoluúčasť, najčastejšie 5 % až 10 % s minimom 100 eur, 150 eur alebo 330 eur. Druhou možnosťou je fixná spoluúčasť, napríklad 80 eur bez ohľadu na výšku škody. Pri výbere poistky si dajte pozor na nízke limity plnenia. Ak si k bežnému PZP zvolíte lacné pripoistenie zveri s limitom 1 000 eur, pri vážnejšej zrážke, kde oprava chladiča, svetiel a nárazníka stojí tritisíc eur, doplatíte zvyšok z vlastného vrecka.
Príklad z praxe: Krupobitie a limit poistného plnenia
Pán Milan vlastní sedemročné vozidlo s trhovou hodnotou približne 4 500 eur. Rozhodol sa uzatvoriť základné krytie pre prípad prírodných živlov, keďže auto parkuje pod holým nebom. Letná búrka priniesla krúpy a na kapote, streche aj bočných stĺpikoch zanechala desiatky jamiek. Ako takéto poškodenie riešiť, podrobne rozoberá článok o tom, ako funguje krupobitie a poistenie auta.
V servise vyčíslili opravu metódou bez poškodenia laku na 1 400 eur. Pozrime sa, ako prebehlo poistné plnenie pri dvoch rôznych zmluvách:
- Variant A (lacné pripoistenie k PZP): Pán Milan mal dojednaný limit plnenia 1 000 eur na jednu udalosť so spoluúčasťou 100 eur. Poisťovňa odpočítala spoluúčasť z maximálneho limitu a vyplatila mu 900 eur. Zvyšných 500 eur musel uhradiť zo svojho dôchodku.
- Variant B (samostatné mini kasko): V zmluve bola dojednaná fixná poistná suma 10 000 eur a fixná spoluúčasť 80 eur. Pretože škoda 1 400 eur neprekročila limit poistnej sumy ani hodnotu vozidla, poisťovňa uhradila celú opravu zníženú o spoluúčasť, teda presne 1 320 eur.
Ak by oprava presiahla 90 % všeobecnej trhovej hodnoty vozidla ku dňu udalosti, poisťovňa by škodu označila za totálnu. V takom stave sa auto už neopravuje a vyplatí sa trhová hodnota očistená o hodnotu použiteľných zvyškov. Pri starších vozidlách ide o častý jav, pričom podrobnosti objasňuje téma ekonomická a technická totálna škoda.
Výluky z poistenia: Alkohol, nedbanlivosť a chýbajúce doklady
Ani platná zmluva nezaručuje automatické vyplatenie peňazí. Poisťovne uplatňujú prísne výluky, pri ktorých plnenie znížia alebo úplne odmietnu. Najtvrdšou výlukou je požitie alkoholu, omamných alebo psychotropných látok vodičom pred jazdou alebo odmietnutie dychovej skúšky. V takom prípade poistka nekryje vôbec nič.
Krátenie hrozí aj pri hrubej nedbanlivosti. Ak necháte kľúče v spínacej skrinke a odbehnete si na čerpacej stanici kúpiť noviny, krádež vozidla nebude odškodnená, pretože nedošlo k prekonaniu prekážky. Rovnako poistka nekryje krádež, ak zlodej našiel v odkladacej skrinke originál veľkého technického preukazu.
Veľkým rizikom je zanedbanie vstupných povinností. Ak poisťovňa vyžaduje vstupnú obhliadku – či už technikom, alebo cez mobilnú aplikáciu – a vy ju nevykonáte, uplatní sa sankčná spoluúčasť vo výške 30 %, najmenej však 500 eur. Pri starších vozidlách si dajte pozor aj na to, kto sedí za volantom. Ak auto požičiate vodičovi mladšiemu ako 25 rokov, ktorý nie je zapísaný ako držiteľ, poisťovňa môže uplatniť dodatočnú spoluúčasť 200 eur odpočítanú z plnenia.
Doklady potrebné pri nahlasovaní škodovej udalosti
Vznik akejkoľvek škody je nutné nahlásiť poisťovni bez zbytočného odkladu telefonicky alebo cez internet. Pred začatím opravy musíte likvidátorovi predložiť kompletnú dokumentáciu:
- Doklady od vozidla: osvedčenie o evidencii (časť II – technický preukaz).
- Technická spôsobilosť: platný protokol o technickej kontrole (STK) a emisnej kontrole (EK), čo je povinné pre všetky vozidlá staršie ako 4 roky. Bez platnej STK poisťovňa plnenie pozastaví.
- Vodičské oprávnenie: kópia vodičského preukazu osoby, ktorá vozidlo v čase udalosti viedla.
- Záznam o nehode alebo správa polície: pri strete so zverou, požiari alebo podozrení na vandalizmus je úradný záznam nevyhnutný.
- Fotodokumentácia miesta a poškodenia: detailné snímky poškodených dielov aj celkový pohľad na vozidlo s čitateľnou tabuľkou s evidenčným číslom.
Ak ste si práve kúpili jazdené auto a riešite k nemu potrebné papiere, užitočné rady nájdete v článku zameranom na poistenie jazdeného automobilu.
Platí mini kasko aj na dovolenke v Chorvátsku a mimo EÚ?
Mnoho motoristov predpokladá, že ich havarijné krytie platí automaticky všade tam, kde platí zelená karta pri povinnom zmluvnom poistení. Nie je to pravda. Územná platnosť je pri čiastočnom kasku často obmedzená len na územie Slovenskej republiky, prípadne na susedné štáty. Lacnejšie produkty šetria náklady práve tým, že zahraničné krytie vynechávajú.
Preto ak si plánujete uzatvoriť mini havarijné poistenie pred letnou sezónou a chystáte sa autom k moru do Chorvátska, Talianska či cez Maďarsko, dôkladne si overte zmluvné podmienky. Štandardný geografický rozsah „Európa“ v zmluve zvyčajne zahŕňa členské štáty Európskej únie a štáty európskeho hospodárskeho priestoru. Cesty do krajín mimo EÚ, ako sú Bosna a Hercegovina, Čierna Hora, Srbsko alebo Severné Macedónsko, si často vyžadujú osobitné pripoistenie alebo rozšírený balík asistenčných služieb.
Rovnako myslite na lehoty a zmluvné záväzky. Poistným obdobím býva spravidla jeden rok. Ak po návrate z dovolenky zistíte, že vám poistka nevyhovuje, zmluva sa nedá zrušiť zo dňa na deň. Podľa zákona musí byť písomná výpoveď poistky 6 týždňov pred výročím zmluvy doručená do poisťovne, inak sa automaticky predĺži na ďalší rok. Zmluvu môžete vypovedať aj do dvoch mesiacov od jej uzavretia (s 8-dňovou lehotou) alebo do jedného mesiaca po poistnej udalosti. Ak poistné nezaplatíte, poistenie zanikne až po troch mesiacoch od splatnosti a poisťovňa má právo dlžnú sumu vymáhať.
Pre staršie vozidlo, ktoré má stále slušnú úžitkovú hodnotu, predstavuje orezaná havarijka výborný spôsob, ako ochrániť rodinný rozpočet pred nečakanými výdavkami na opravu karosérie či skiel. Využite možnosť uzavrieť moderné poistenie auta online, no zmluvu vždy vyberajte s ohľadom na limity plnenia a konkrétne riziká, ktoré vášmu vozidlu reálne hrozia.