Havarijné poistenie bez spoluúčasti: Pravidlá, riziká a kedy sa oplatí
Preplatí poisťovňa celú faktúru zo servisu do posledného centu, ak máte v zmluve dohodnutú nulovú spoluúčasť? Havarijné poistenie bez spoluúčasti znie ako ideálna ochrana rodinného rozpočtu. Nemusíte sa obávať nečakaných výdavkov pri nehode, strete so zverou či poškodení čelného skla. V praxi však pojem nulová spoluúčasť prináša konkrétne obmedzenia a podmienky, ktoré si vyžadujú pozornosť pri podpise zmluvy.
Havarijné poistenie (kasko) predstavuje dobrovoľné majetkové poistenie vozidla podľa § 788 a nasl. Občianskeho zákonníka. Na rozdiel od povinného zmluvného poistenia, ktoré kryje škody spôsobené iným účastníkom premávky, kasko chráni vaše vlastné vozidlo. Spoluúčasť v ňom definuje finančnú čiastku, ktorou sa podieľate na vzniknutej škode. Zatiaľ čo štandardná zmluva počíta so zrážkou vo výške 5 % s minimálnou sumou 165 eur (alebo 10 % min. 330 eur), pri nulovom variante nesie celú uznanú škodu poisťovňa až do limitu poistného plnenia.
Ako sa líši havarijné poistenie bez spoluúčasti od povinného zmluvného poistenia?
Základný rozdiel medzi týmito dvoma produktmi spočíva v ich zákonnom základe a v tom, koho majetok vlastne chránia. Povinné zmluvné poistenie (PZP) je zo zákona povinné pre každé evidované motorové vozidlo. Za jeho neuzavretie hrozí motoristom pokuta od okresného úradu až do 3 320 eur. Ak na ceste zaviníte nehodu, z PZP sa uhradí škoda poškodenému vodičovi, chodcovi či majiteľovi poškodeného plotu. Vlastnú opravu si však z PZP nezaplatíte.
Havarijné poistenie je naproti tomu čisto dobrovoľné. Kryje škody na vašom aute spôsobené:
- haváriou (zavinenou aj nezavinenou),
- živelnými udalosťami (krupobitie, pád stromu, povodeň),
- stretom so zverou a hlodavcami,
- vandalizmom a krádežou.
Kým pri PZP poškodený vodič nikdy neplatí spoluúčasť, pri kasku je dohodnutá finančná účasť štandardným nástrojom. Ak si zvolíte havarijné poistenie bez spoluúčasti, poisťovňa vyplatí celé poistné plnenie bez akejkoľvek zrážky, ak dodržíte zmluvné podmienky. Keď zvažujete rozpočet pre rodinné auto, presný výpočet havarijného poistenia ukáže, o koľko je nulová varianta drahšia než bežná zmluva so zrážkou 5 % či 10 %.
Modelový príklad: Bežná spoluúčasť verzus nulová spoluúčasť
Predstavte si situáciu, kedy rodinné vozidlo utrpí na parkovisku škodu na blatníku a dverách vo výške 1 200 eur. Bežné ročné poistné pri bežnom osobnom aute sa pohybuje v rozpätí 300 až 600 eur ročne.
Ak má majiteľ uzavreté kasko so spoluúčasťou 5 % min. 165 eur, výpočet vyzerá nasledovne: 5 % z 1 200 eur je 60 eur. Keďže zmluva stanovuje minimálnu zrážku 165 eur, uplatní sa táto vyššia suma. Poisťovňa preplatí 1 035 eur a vodič dopláca 165 eur zo svojho vrecka. Pri variante s nulovou spoluúčasťou poisťovňa uhradí celých 1 200 eur. Ročné poistné bez spoluúčasti je však spravidla o 40 až 80 % drahšie. Ak platíte ročne o 200 eur viac za nulovú spoluúčasť a za päť rokov nespôsobíte žiadnu škodu, preplatíte na poistnom 1 000 eur, čo výrazne prevyšuje ušetrenú spoluúčasť.
Pri totálnej škode alebo odcudzení novšieho auta navyše kasko vypláca len všeobecnú (časovú) hodnotu. Na vykrytie rozdielu medzi pôvodnou nákupnou cenou a touto hodnotou slúži pripoistenie GAP k havarijnému poisteniu.
Čo sa stane s nulovou spoluúčasťou pri oprave v neautorizovanom servise?
Veľká časť vodičov predpokladá, že ak majú na poistnej zmluve uvedenú nulovú spoluúčasť, môžu s autom zájsť do ľubovoľnej dielne. V poistných podmienkach je však často zakotvené takzvané viazané plnenie. Poisťovne poskytujú výhodu nulovej zrážky len vtedy, ak vozidlo zveríte ich zmluvnému servisu.
Ak sa rozhodnete pre neautorizovaný, nezmluvný servis, môžu nastať tieto scenáre:
- Uplatnenie sankčnej spoluúčasti: Zmluva síce uvádza 0 % pre partnerské servisy, no pri návšteve nezmluvnej dielne automaticky nabehne spoluúčasť 5 %, 10 % alebo fixných 200 eur.
- Krátenie cien za normohodiny práce: Poisťovňa preplatí prácu servisu len do výšky priemerných sadzieb na trhu. Rozdiel v cene účtovanej mechanikom musíte uhradiť sami.
- Rozpočet nákladov: Pri oprave rozpočtom (bez predloženia faktúr) poisťovňa odpočíta DPH a uplatní tabuľkové ceny dielov, čím sa nulová spoluúčasť prakticky stráca.
Podobné pravidlá majú zavedené viaceré inštitúcie. Napríklad Poisťovňa UNIQA aj iní poskytovatelia vo svojich podmienkach presne definujú sieť partnerských servisov pre garanciu bezplatnej opravy. Ak kupujete staršie rodinné vozidlo a plánujete poistenie jazdeného automobilu, dôsledne skontrolujte, či zmluva nevyžaduje opravu výhradne v autorizovaných sieťach danej značky, čo by vám pri staršom aute zbytočne komplikovalo situáciu.
Ako postupovať pri škode od neznámeho vinníka na parkovisku?
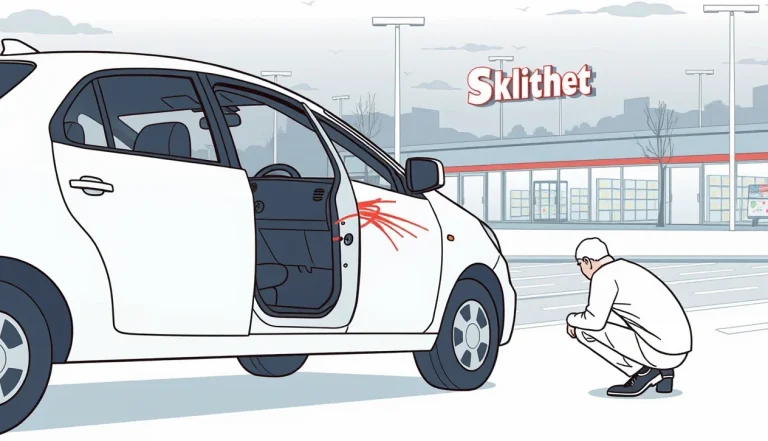
Typickým rodinným scenárom je poškodenie zaparkovaného auta pred nákupným centrom. Prídete k vozidlu a nájdete preliačené dvere, prasknuté svetlo a žiaden lístok za stieračom. PZP vám v takejto situácii nepomôže, pretože škodu z garančného fondu Slovenskej kancelárie poisťovateľov pri neznámom vozidle nie je možné na majetku uplatniť bez závažnej ujmy na zdraví.
V tejto chvíli zohráva hlavnú úlohu kasko. Ak máte dohodnuté havarijné poistenie bez spoluúčasti, opravu preplatí vaša poisťovňa. Postupujte podľa týchto pravidiel:
- Zdokumentujte situáciu na mieste: Odfoťte poškodenie zblízka aj z odstupu vrátane polohy auta na parkovisku a okolitých orientačných bodov.
- Privolajte políciu: Ak škoda presahuje odhadom bežný limit pre škodovú udalosť alebo ide o vandalizmus od neznámej osoby, privolajte hliadku Policajného zboru SR na spísanie záznamu. Policajná správa je pre likvidátora dôkazom, že škodu ste nespôsobili vlastnou nedbalou jazdou.
- Preverte kamerové záznamy: Bezodkladne požiadajte správcu objektu o uchovanie kamerového záznamu.
Podrobný rozbor toho, ako postupovať, keď vinník ušiel z miesta nehody, pomôže predísť situácii, kedy poisťovňa označí udalosť za nepreukázanú. Pamätajte však na to, že aj pri nulovej spoluúčasti môže nahlásená udalosť ovplyvniť váš bonus za bezškodový priebeh, čo sa prejaví na cene poistného v nasledujúcom roku. Rozhodnutie, či sa oplatí hlásiť škodu v hodnote 80 eur, závisí od nastavenia malusu v zmluve.
Prečo je dôležitá kombinácia kaska a asistenčných služieb pri nepojazdnom vozidle?
Havarijné poistenie bez spoluúčasti vám síce garantuje preplatenie nákladov na výmenu dielov a lakovanie, nerieši však okamžitú situáciu, keď zostanete stáť s celou rodinou na diaľnici s nepojazdným autom. Na to slúžia asistenčné služby, ktoré bývajú súčasťou kasko poistenia.
Kvalitná asistencia rieši logistické a organizačné problémy:
- príchod cestnej služby a pokus o opravu defektu či poruchy na mieste,
- odťah nepojazdného vozidla do najbližšieho zmluvného servisu do určeného limitu (napr. 150 až 300 eur, prípadne bez limitu v SR),
- poskytnutie náhradného vozidla na dobu opravy (zvyčajne na 3 až 5 dní),
- zabezpečenie ubytovania v hoteli pre celú posádku, ak oprava nie je možná v ten istý deň.
Pokiaľ s rodinou často cestujete na dovolenky alebo jazdíte za prácou do susedných štátov, základná asistencia nemusí stačiť. Pri poruche vo väčšej vzdialenosti je nevyhnutný kvalitný balík, ktorý zahŕňa aj odťah a repatriáciu auta zo zahraničia. Ak by ste zostali visieť na diaľnici v Rakúsku bez tejto ochrany, samotný odťah môže stáť stovky eur, bez ohľadu na to, že oprava v servise bude s nulovou spoluúčasťou.
Aký je postup pri hlásení poistnej udalosti a aké lehoty musíte dodržať?
Zákon aj poistné podmienky vyžadujú konať rýchlo. Zanedbanie lehôt dáva poisťovni právo krátiť poistné plnenie, prípadne ho úplne zamietnuť. Občiansky zákonník ukladá povinnosť nahlásiť vznik škody bez zbytočného odkladu. Štandardne poisťovne požadujú nahlásenie do 15 dní pri vzniku škody na území Slovenska a do 30 dní, ak k škode došlo v zahraničí.
Na hladké vybavenie poistnej udalosti budete potrebovať kompletnú sadu dokladov:
- vypísané a podpísané tlačivo Správa o nehode (pri strete dvoch a viacerých vozidiel),
- číslo poistnej zmluvy kaska a osvedčenie o evidencii vozidla (technický preukaz, časť II),
- vodičský preukaz vodiča, ktorý v čase vzniku škody vozidlo viedol,
- policajnú správu (pri škode spôsobenej neznámym páchateľom, krádeži alebo zranení),
- fotodokumentáciu z miesta nehody pred manipuláciou s poškodenými dielmi.
Vozidlo nikdy nedávajte opravovať pred vykonaním obhliadky technikom poisťovne. Ak mechanik demontuje poškodené časti skôr, likvidátor nebude môcť posúdiť rozsah a príčinnú súvislosť poškodenia, čo vedie k odmietnutiu úhrady faktúry. Informácie o tom, ako prebieha likvidácia škody krok za krokom, vám pomôžu vyhnúť sa procesným chybám.
Prehľad dôležitých lehôt v havarijnom poistení
Nasledujúca tabuľka zhŕňa zákonné aj zmluvné lehoty, s ktorými sa pri správe havarijného poistenia stretnete:
| Úkon alebo udalosť | Zákonná či zmluvná lehota | Dôsledok nedodržania lehoty |
|---|---|---|
| Nahlásenie poistnej udalosti (SR) | Bez zbytočného odkladu (spravidla do 15 dní) | Riziko krátenia poistného plnenia |
| Nahlásenie udalosti zo zahraničia | Do 30 dní od jej vzniku | Riziko krátenia poistného plnenia |
| Výpoveď zmluvy ku koncu obdobia | Aspoň 6 týždňov pred výročným dňom | Automatické predĺženie zmluvy o ďalší rok |
| Výpoveď po vzniku poistnej udalosti | Do 1 mesiaca od oznámenia plnenia | Zánik možnosti vypovedať zmluvu z tohto dôvodu |
| Výpoveď do dvoch mesiacov od uzavretia | 8-dňová výpovedná lehota | Zmluva zostáva platná celých 12 mesiacov |
Ak vám súčasná poistka nevyhovuje alebo je ročné poistné privysoké, prepoistenie auta a úspora na poplatkoch si vyžaduje ustrážiť práve 6-týždňovú lehotu pred koncom poistného obdobia podľa § 800 ods. 1 Občianskeho zákonníka.
Často kladené otázky o havarijnom poistení bez spoluúčasti
Dá sa dnes ešte uzavrieť komplexné kasko úplne bez spoluúčasti?
Áno, ale výber produktov na slovenskom trhu je obmedzený. Čisté havarijné poistenie bez spoluúčasti na celé vozidlo je drahé a poisťovne ho často podmieňujú opravou v zmluvných servisoch. Častejšie sa stretnete s nulovou spoluúčasťou iba na vybrané pripoistenia, napríklad na čelné sklo alebo stret so zverou, kým základné kasko má dojednanú spoluúčasť (napríklad fixných 150 eur).
Čo presne znamená integrálna franšíza a ako sa líši od spoluúčasti?
Integrálna franšíza (napríklad v sume 199 eur) funguje inak ako bežná spoluúčasť. Ak je škoda nižšia ako franšíza (napr. 150 eur), poisťovňa nevyplatí nič a celú opravu hradíte sami. Akonáhle však škoda stanovenú hranicu presiahne (napríklad dosiahne 250 eur), poisťovňa uhradí celú škodu bez akejkoľvek zrážky. Nejde teda o odpočítateľnú položku.
Dostanem pri totálnej škode celú pôvodnú hodnotu auta, ak mám nulovú spoluúčasť?
Nie. Nulová spoluúčasť znamená iba to, že z plnenia sa neodpočíta dohodnutá zrážka. Poisťovňa však vychádza z všeobecnej hodnoty vozidla v čase nehody, od ktorej odpočíta hodnotu použiteľných zvyškov vozidla (vraku), ktoré vám zostanú. Pokles hodnoty v dôsledku veku (amortizáciu) nerieši nulová spoluúčasť, ale samostatné poistenie finančnej straty (GAP).
Platí nulová spoluúčasť aj pri poškodení vozidla po požití alkoholu?
Rozhodne nie. Požitie alkoholu, omamných látok, jazda bez vodičského oprávnenia či úmyselné poškodenie predstavujú zásadné zákonné a zmluvné výluky. Pri porušení týchto podmienok poisťovňa plnenie úplne zamietne, prípadne si vyplatenú škodu vymáha späť, bez ohľadu na dojednanú nulovú spoluúčasť.
Hlavné zistenia: Pre koho má zmysel nulová spoluúčasť?
- Havarijné poistenie s nulovou spoluúčasťou garantuje úhradu uznanej škody bez zrážky, no ročné poistné zvyšuje o 40 až 80 %.
- Využitie nulovej spoluúčasti býva v poistných podmienkach striktne viazané na návštevu zmluvného servisu danej poisťovne.
- Nulová spoluúčasť vás nechráni pred stratou bonusu za bezškodový priebeh pri nahlásení drobných poškodení.
- Pre rodinné rozpočty pri bežných autách býva ekonomicky výhodnejšie zvoliť nízku fixnú spoluúčasť (napríklad 150 eur) a nulovú spoluúčasť si pripoistiť len na najrizikovejšie prvky, predovšetkým na čelné sklo.