Sneh zo strechy a poškodené auto: Kto zaplatí škodu a ako postupovať
Zimné mesiace prinášajú situácie, kedy sneh zo strechy a poškodené auto znamenajú nepríjemný šok pre nejedného vodiča. Zosunutá snehová masa, zamrznutý snehový previs alebo padajúci cencúľ dokážu na stojacom vozidle napáchať škody za tisíce eur. Prehnutá strecha, prelomená kapota, zničené stĺpiky karosérie či roztrieštené sklo patria k bežným následkom odmäku v mestách aj obciach. Mnohí motoristi v takejto chvíli netušia, na koho sa obrátiť, kto nesie právnu zodpovednosť a z akej poistky je možné opravu zaplatiť.
Prvým dôležitým faktom je, že základné povinné zmluvné poistenie poškodeného vozidla vám v tomto prípade nepomôže. Zákonná poistka kryje škody, ktoré vy spôsobíte iným prevádzkou svojho auta, nie škody na vašom vlastnom majetku. Na stole tak zostávajú dve základné možnosti odškodnenia: uplatnenie poistnej udalosti z vlastného havarijného poistenia alebo priame vymáhanie náhrady škody od vlastníka či správcu nehnuteľnosti, z ktorej sneh spadol. Každá cesta má svoje výhody, úskalia a odlišné nároky na dokazovanie.
Sneh zo strechy a poškodené auto v kasku: Živelná udalosť alebo pád predmetu?
Pokiaľ máte uzatvorené vlastné havarijné poistenie, likvidácia škody býva spravidla najrýchlejšia. Všeobecné poistné podmienky jednotlivých poisťovní však pád snehu neklasifikujú jednotne. Niektoré poistné zmluvy vnímajú zosuv snehu a ľadu ako živelnú udalosť, iné ho zaraďujú pod riziko pádu cudzieho predmetu. Tento rozdiel nie je len formálny, pretože môže ovplyvniť posudzovanie udalosti likvidátorom.
Keď nastane situácia, kedy sneh zo strechy a poškodené auto rieši likvidátor poistných udalostí, skúma sa presná definícia rizika v zmluve. Živelná udalosť zvyčajne zahŕňa ťarchu snehu, krupobitie, víchricu či zosuv pôdy a lavín. Pád snehu zo stavby však niektoré poisťovne nepovažujú za priame pôsobenie živlu, ale za pád predmetu na stojace vozidlo. Ak máte dojednané komplexné lacné kasko, ktoré kryje haváriu, živel aj pád predmetu, nemusíte sa sporu o presnú škatuľku obávať, pretože poistná ochrana pokryje oba prípady.
Prečo poisťovne rozlišujú živel a pád predmetu
Pri živelnej udalosti sa spravidla predpokladá zásah vyššej moci, ktorej človek nedokázal zabrániť ani pri vynaložení maximálneho úsilia. Naopak, pád snehu zo zanedbanej strechy budovy býva často výsledkom porušenia povinností majiteľa domu. Ak poisťovňa udalosť zaeviduje ako pád predmetu z cudzej stavby, otvorí si tým priestor na následné vymáhanie vyplatenej sumy od vinníka. Pre vás ako majiteľa vozidla je podstatné to, že škoda na vozidle je krytá. Dôležité je tiež vedieť, ako má vaše vozidlo nastavené havarijné poistenie a zimné riziká, najmä ak parkujete v husto zastavaných uliciach s historickými šikmými strechami.
V praxi sa stretávame aj so situáciou, kedy motorista nemá plnohodnotné kasko, ale iba pripoistenie k PZP. Ak máte dojednané iba samostatné poistenie čelného skla a snehová masa vám okrem skla preborila aj plechy strechy a kapotu, poisťovňa preplatí výhradne poškodené sklo. Náklady na výmenu čelného skla moderného vozidla sa pohybujú v rozmedzí 200 až 1 000 eur, najmä ak obsahuje dažďové senzory, kamerové systémy a vyhrievanie. Opravu karosérie by ste si v takom prípade museli doplatiť sami, pokiaľ nevymôžete náhradu od správcu stavby.
Havarijné poistenie verzus poistenie zodpovednosti: Kto škodu zaplatí?
Základná dilema poškodeného znie: mám nahlásiť škodu svojej havarijnej poisťovni, alebo žiadať peniaze od majiteľa nehnuteľnosti? Každý z týchto prístupov prináša iné lehoty, mieru administratívy a finančné dopady.
Ak riešite sneh zo strechy a poškodené auto bez vlastného kaska, jedinou zákonnou cestou mimo vašej peňaženky je poistenie zodpovednosti za škodu vlastníka nehnuteľnosti. Ak však kasko máte, voľba vlastnej poisťovne býva podstatne komfortnejšia a bezpečnejšia. Nemusíte čakať na to, či majiteľ domu uzná svoju chybu, ani na to, či má uzatvorenú platnú poistku.
Rýchle riešenie cez vlastnú havarijnú poistku a regres
Pri nahlásení škody do vlastnej poisťovne prebehne obhliadka spravidla do niekoľkých pracovných dní. Poisťovňa vypočíta výšku škody, schváli rozpočet alebo vystaví krycí list zmluvnému servisu a uhradí náklady na opravu znížené o dohodnutú spoluúčasť. Najčastejšia spoluúčasť na slovenskom trhu predstavuje 5 % s minimom 165,97 eura, pri lacnejších variantoch poistiek môže ísť o 10 % s minimom 330 eur.
Zapletenie vlastnej spoluúčasti však nemusí znamenať konečnú stratu peňazí. Podľa § 827 Občianskeho zákonníka platí, že ak poisťovateľ nahradil poistenému škodu, prechádza na neho právo na náhradu škody proti tomu, kto za ňu zodpovedá, a to do výšky vyplateného plnenia. Ide o takzvaný regresný nárok. Ak vaša poisťovňa úspešne vymôže vyplatené peniaze od zodpovedného majiteľa domu alebo z jeho poistky zodpovednosti, vráti vám aj zaplatenú spoluúčasť. Zároveň vám v takom prípade neodpočíta bezškodové mesiace a zľava z poistného vám zostane zachovaná, keďže škodu nezavinil poistený vodič.
Zodpovednosť vlastníka stavby podľa Občianskeho zákonníka
Druhým variantom je uplatnenie nároku priamo voči správcovi alebo majiteľovi budovy. Právny rámec stanovuje § 415 Občianskeho zákonníka, ktorý definuje takzvanú generálnu prevenciu: každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, na majetku, na prírode a životnom prostredí. V nadväznosti na to § 420 ods. 1 Občianskeho zákonníka určuje, že každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti.
Vlastník alebo správca nehnuteľnosti sa môže zodpovednosti zbaviť iba vtedy, ak preukáže, že škode nemohol zabrániť ani pri vynaložení všetkého úsilia, ktoré od neho možno spravodlivo požadovať. Pri bytových domoch navyše § 8b ods. 2 a § 9 ods. 1 zákona č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov priamo ukladá správcovi alebo spoločenstvu vlastníkov povinnosť zabezpečovať údržbu a opravy spoločných častí domu, kam patrí aj strecha. Mnohí rozumní správcovia a majitelia domov uzatvárajú poistenie bytu online vrátane zodpovednosti za škodu z vlastníctva nehnuteľnosti, z ktorého sa následne škoda likviduje bez toho, aby vlastník platil tisíce eur z fondu opráv či vlastného vrecka.
| Kritérium | Vlastné havarijné poistenie | Zodpovednosť vlastníka nehnuteľnosti |
|---|---|---|
| Rýchlosť výplaty peňazí | Rýchla, spravidla do 15 dní po obhliadke | Pomalšia, závisí od uznania viny majiteľom |
| Potreba dokazovať zavinenie | Nie, stačí preukázať vznik škody na aute | Áno, nutné preukázať porušenie povinnosti majiteľa |
| Platenie spoluúčasti | Áno (5 % min. 165,97 € alebo 10 % min. 330 €) | Nie, poškodenému sa hradí celá preukázaná škoda |
| Vrátenie spoluúčasti pri regrese | ✓ | Nevzťahuje sa |
| Riziko súdneho sporu | Minimálne | Reálne, ak majiteľ vinu odmieta |
| Premlčacia lehota nároku | Podľa poistnej zmluvy (štandardne 3 roky) | Subjektívna 2 roky, objektívna 3 roky (§ 106 OZ) |
Ako zdokumentovať pád snehu zo strechy a poškodenie auta bez druhého vodiča
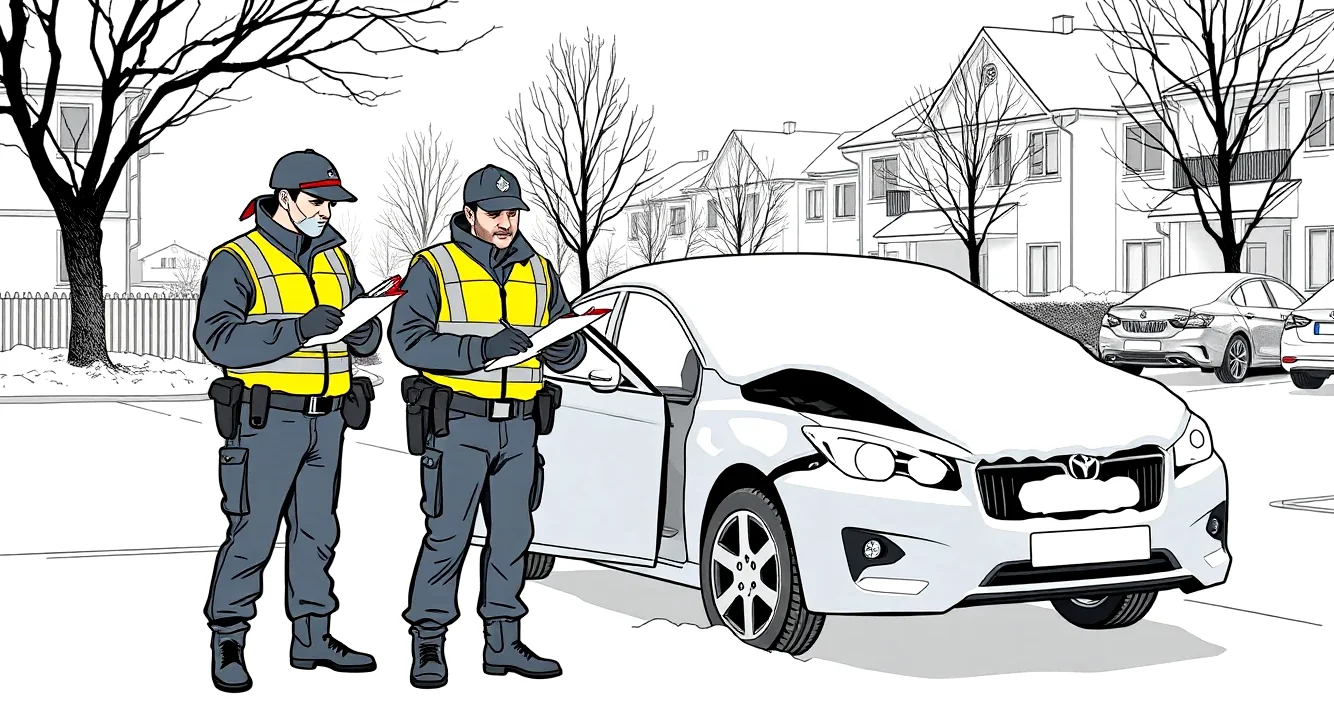
Pri riešení incidentu, kde figuruje sneh zo strechy a poškodené auto, je kľúčová precízna fotodokumentácia. Keďže pri poškodení stojaceho vozidla nie je prítomný druhý vodič, likvidátor poisťovne bude dôkladne skúmať príčinnú súvislosť. Chýbajúce dôkazy priamo z miesta udalosti sú najčastejším dôvodom, prečo poisťovne zamietajú plnenie alebo prečo majiteľ budovy úspešne spochybní svoju zodpovednosť.
Zásadným pravidlom je neodchádzať s autom z miesta pred jeho odfotografovaním a v žiadnom prípade neodhadzovať sneh z kapoty či strechy. Z pohľadu dokazovania musíte zachytiť stav bezprostredne po udalosti.
Kontrolný zoznam dôkazov priamo na mieste
- Celkový pohľad na vozidlo v kontexte celej budovy, aby bolo zrejmé presné umiestnenie auta pod hranou strechy
- Detailné zábery deformácií karosérie, prelomených plechov a rozbitých skiel so zvyškami padnutého snehu a ľadu
- Záber na samotnú strechu, odkvap a rímsu, z ktorej sa masa odtrhla, vrátane viditeľného miesta zlomu snehovej vrstvy
- Záber na zostávajúce previsy snehu a cencúle na budove, ktoré dokazujú nedostatočnú údržbu
- Záber na evidenčné číslo vozidla a tabuľu s názvom ulice alebo súpisným číslom domu
- Záznam o absencii akéhokoľvek varovného označenia, zábrany či pásky zamedzujúcej parkovanie
- Mená a telefónne kontakty na svedkov, napríklad okoloidúcich alebo susedov z okolitých prevádzok
Postup po zistení poškodenia krok za krokom
- Vozidlo nenaštartujte a nehýbte s ním. Zabezpečte miesto tak, aby ďalší padajúci sneh neohrozil vás ani okoloidúcich.
- Vyhotovte kompletnú foto a video dokumentáciu podľa vyššie uvedeného kontrolného zoznamu. Zaznamenajte si presný čas a dátum.
- Zistite vlastníka nehnuteľnosti. Pri rodinnom dome oslovte priamo majiteľa, pri bytovom dome vyhľadajte správcu uvedeného na informačnej tabuli vo vchode.
- Zvážte privolanie polície. Pád snehu na stojace auto síce nie je klasická dopravná nehoda, no ak škoda presahuje sumu približne 4 000 eur, majiteľ domu odmieta komunikovať alebo je vinník sporný, policajný záznam slúži ako nespochybniteľný úradný dôkaz.
- Bez zbytočného odkladu nahláste udalosť svojej havarijnej poisťovni alebo poisťovni zodpovednosti správcu objektu. K dispozícii majte technický preukaz a zozbierané dôkazy.
- Počkajte na pokyny likvidátora a termín obhliadky. Až po dohode s technikom alebo po detailnej fotodokumentácii môžete vozidlo previezť do servisu. Všeobecný prehľad o tom, ako prebieha likvidácia škody krok za krokom, vám pomôže vyhnúť sa zbytočným chybám.
Krátenie poistného plnenia: Kedy zaváži nesprávne parkovanie a nedbanlivosť?
Ani existencia poistnej zmluvy nezaručuje, že vám poisťovňa vyplatí sto percent vzniknutej škody. Posudzovanie miery zavinenia, ak sneh zo strechy a poškodené auto vzniknú na mieste so zákazom zastavenia alebo pod viditeľne nebezpečným previsom, patrí k tvrdým orieškom likvidácie. Poisťovňa skúma, či poškodený vodič neporušil svoju vlastnú povinnosť predchádzať škodám.
Právny poriadok pamätá na takzvané spoluzavinenie poškodeného. Ak poškodený prispel k vzniku škody svojou vlastnou neopatrnosťou, nesie následky pomerne. V praxi to znamená, že likvidátor môže pristúpiť ku kráteniu poistného plnenia o určité percento.
Vplyv varovných tabúľ a zakázaného státia na výplatu peňazí
Častým javom na slovenských budovách sú improvizované tabuľky s nápisom „Pozor, padá sneh a ľad“. Mnohí správcovia nehnuteľností sa mylne domnievajú, že umiestnením takejto tabule sa kompletne zbavujú akejkoľvek právnej zodpovednosti. Nie je to pravda. Samotné osadenie nápisu nenahrádza povinnosť starať sa o strechu a odstraňovať nebezpečné previsy. Pokiaľ však majiteľ natiahol viditeľnú červeno-bielu zábrannú pásku, ktorú vodič prekročil a zaparkoval priamo za ňou, likvidátor to vyhodnotí ako hrubú nedbanlivosť a plnenie výrazne skráti alebo úplne odmietne.
Rovnaký problém nastáva pri porušení dopravných predpisov. Parkovanie na chodníku, v zákaze zastavenia či v zóne, kde je státie vylúčené dopravnou značkou, dáva likvidátorovi do rúk pádny argument. Hoci nesprávne parkovanie samo osebe nezapríčinilo pád snehovej lavíny, vystavilo vozidlo riziku, ktorému by na vyznačenom parkovacom mieste nebolo vystavené. Informácie o tom, kedy a prečo hrozí krátenie poistného plnenia z PZP alebo havarijného poistenia, sú dôležité pre každého, kto v zime riskuje státie pod nebezpečne naklonenými strechami.
Dôležitým technickým parametrom pri posudzovaní povinností vlastníka budovy je konštrukcia strechy. Pri šikmých strechách so sklonom nad 25 stupňov stavebné normy a osvedčené postupy odporúčajú inštaláciu snehových zachytávačov a zábran. Ak vlastník domu zachytávače nemá a sneh z hladkej plechovej krytiny pravidelne padá na verejný priestor, ide o jednoznačné zanedbanie prevencie zo strany majiteľa.
Pád ľadu z idúceho kamióna: Dá sa uplatniť škoda z cudzieho PZP?
Odlišnou, no mimoriadne nebezpečnou zimnou situáciou je uvoľnenie ľadovej kryhy z idúceho nákladného auta alebo návesu kamióna. Rozmerný kus ľadu, ktorý sa pri vysokej rýchlosti na diaľnici odtrhne z plachty kamióna, dopadá na za ním idúce osobné auto s obrovskou energiou. Výsledkom býva nielen rozbité čelné sklo, ale neraz aj ťažká dopravná nehoda s vážnym ohrozením života posádky.
Na rozdiel od snehu zo stavby sa táto situácia posudzuje ako škoda spôsobená prevádzkou motorového vozidla. Vodič nákladného auta má podľa zákona o cestnej premávke jednoznačnú povinnosť pred jazdou odstrániť z vozidla a nákladu kusy ľadu a snehu, ktoré by sa mohli počas jazdy uvoľniť. Ak to nespraví a ľad poškodí iné auto, škoda sa hradí z povinného zmluvného poistenia (PZP) tohto nákladného vozidla.
Preukázanie viny pri odletujúcom ľade z návesu
Zásadným problémom v praxi býva dokazovanie. Kamionista uvoľnenie ľadu z návesu často vôbec nezaregistruje a pokračuje v jazde bez zastavenia. Poškodený vodič osobného auta zostáva na ceste sám s rozbitým sklom a pokrčenou kapotou. Ak nemáte svedka alebo kamerový záznam, vymáhanie škody z PZP neznámeho kamióna je takmer nemožné. Slovenská kancelária poistiteľov z garančného fondu hradí pri neznámom vozidle výhradne škody na zdraví, nie škody na majetku.
Pokiaľ sa vám podarí zaznamenať evidenčné číslo ťahača aj návesu a máte situáciu zaznamenanú na palubnej kamere, poisťovňa vinníka škodu z jeho PZP preplatí. Špecifiká dokazovania pri strete s letiacim telesom podrobne rozoberá článok o tom, ako sa rieši odletený kameň a poškodené sklo, kde platia identické pravidlá dôkazného bremena. Ak vinníka nezistíte, jediným záchranným kolesom opäť zostáva vlastné kasko alebo pripoistenie čelného skla.
Totálna škoda a trhová zostatková cena vozidla ako finančný strop
V prípadoch, kedy masívny sneh zo strechy a poškodené auto vyústia do deformácie stĺpikov karosérie, prelomenia nosných výstuží strechy a vystrelenia airbagov, kalkulácia nákladov na opravu v autorizovanom servise ľahko prevýši hodnotu samotného auta. V tej chvíli likvidátor vyhlási takzvanú totálnu škodu.
Medzi motoristami pretrváva mýtus, že pri demolácii vozidla musí poisťovňa vyplatiť cenu nového auta. Tento predpoklad je nesprávny. Limitom poistného plnenia pri totálnej škode je vždy trhová zostatková cena vozidla v čase vzniku poistnej udalosti, nazývaná aj všeobecná hodnota vozidla. Tá zohľadňuje vek, počet najazdených kilometrov, technický stav a vývoj cien daného modelu na trhu s ojazdenými autami.
Ako sa počíta totálna škoda a trhová hodnota
Poisťovňa pri výpočte totálnej škody rozlišuje medzi technickou totálnou škodou, kedy je vozidlo neopraviteľné, a ekonomickou totálnou škodou. O ekonomickú totálku ide vtedy, ak by náklady na opravu presiahli stanovené percento trhovej hodnoty vozidla — v závislosti od poisťovne to býva 70 % až 90 % všeobecnej hodnoty auta.
Od trhovej hodnoty vozidla pred poškodením poisťovňa odpočíta hodnotu použiteľných zvyškov vozidla (vraku), ktorú zistí v internetovej aukcii. Výsledný rozdiel predstavuje sumu, ktorú vám poisťovňa zašle na účet, samozrejme po odpočítaní dohodnutej spoluúčasti. Vrak auta zostáva vo vašom vlastníctve a môžete ho buď predať víťazovi aukcie za vydraženú sumu, alebo si ho nechať.
Modelový výpočet likvidácie škody s číslami
Predstavme si konkrétnu situáciu na päťročnom rodinnom kombi strednej triedy po páde ťažkej vrstvy zľadovateného snehu:
- Všeobecná hodnota vozidla pred nehodou stanovená znalcom poisťovne: 14 000 eur
- Kalkulácia opravy v autoservise (výmena strechy, čelného skla, kapoty a lakovanie): 11 500 eur (oprava predstavuje 82 % hodnoty, poisťovňa vyhlasuje ekonomickú totálnu škodu)
- Hodnota použiteľných zvyškov vozidla (vydražená hodnota vraku v aukcii): 5 200 eur
- Základná škoda na vyplatenie (14 000 € − 5 200 €): 8 800 eur
- Dojednaná spoluúčasť v kasku (5 % z poistného plnenia, minimálne 165,97 €): 440 eur
- Čisté poistné plnenie zaslané poisťovňou na účet klienta: 8 360 eur
Poškodený motorista v tomto modelovom prípade získa 8 360 eur od poisťovne a 5 200 eur od kupca vraku z aukcie, čo spolu tvorí 13 560 eur. Rozdiel oproti pôvodnej hodnote auta predstavuje iba zaplatená spoluúčasť 440 eur, ktorú si následne môže uplatniť ako regres voči majiteľovi nehnuteľnosti. Podrobné rozdiely medzi tým, čo znamená ekonomická a technická totálna škoda a ako v takýchto prípadoch chráni financie poistenie finančnej straty GAP, ocenia najmä majitelia novších či lízingových vozidiel.
Preddavok na poistné plnenie pri prieťahoch a časté otázky vodičov
V praxi sa často stáva, že vyšetrovanie škody sa natiahne. Majiteľ budovy hádže vinu na mestskú samosprávu, samospráva na cestárov, do sporu vstupujú rôzne posudky o meteorologickej situácii a poškodený vodič zostáva mesiace bez pojazdného auta a bez peňazí na opravu. Málokto vie, že zákon myslí aj na túto situáciu a dáva poistenému do rúk účinný nástroj.
Právny nárok upravuje § 797 ods. 3 Občianskeho zákonníka. Podľa tohto ustanovenia je poistné plnenie splatné do 15 dní po skončení šetrenia potrebného na zistenie rozsahu povinnosti poisťovateľa plniť. Ak však toto šetrenie nemožno skončiť do jedného mesiaca odo dňa, kedy sa poisťovateľ o poistnej udalosti dozvedel, je poisťovňa povinná na požiadanie poisteného poskytnúť primeraný preddavok poistného plnenia.
Právo na primeraný preddavok pri prieťahoch
Ak likvidácia vašej škody uviazla na mŕtvom bode a od nahlásenia udalosti uplynulo viac ako 30 dní, pošlite poisťovni písomnú žiadosť o vyplatenie primeraného preddavku. Poisťovňa vám nemôže odmietnuť zálohu na nespornú časť škody len preto, že likvidátor stále dohaduje regres s majiteľom nehnuteľnosti. Vyplatený preddavok vám umožní uhradiť faktúru v servise a prevziať si opravené auto skôr, než sa ukončia administratívne spory.
Pozor si treba dávať aj na lehoty uplatnenia nárokov voči správcovi stavby. Podľa § 106 Občianskeho zákonníka platí dvojročná subjektívna premlčacia lehota, ktorá plynie odo dňa, keď sa poškodený dozvie o škode a o tom, kto za ňu zodpovedá. Najneskôr sa právo na náhradu škody premlčí za tri roky od udalosti. Ak teda riešite náhradu škody priamo s majiteľom bez poisťovne a ten sa vyhovára, nenechajte sa ukolísať sľubmi a zašlite mu formálnu predžalobnú výzvu skôr, než vaše právo zanikne. V prípadoch nečinnosti poistiteľa je vhodné poznať oficiálny postup pri spore s poisťovňou a možnosti podania sťažnosti dohľadu, ktorým je Národná banka Slovenska.
Rovnako pamätajte, že podľa § 800 ods. 3 Občianskeho zákonníka máte právo poistnú zmluvu po poistnej udalosti vypovedať, a to do jedného mesiaca odo dňa oznámenia vzniku škody, s jednomesačnou výpovednou lehotou. Ak ste neboli spokojní s prístupom likvidátora, nemusíte čakať na výročie zmluvy podľa odseku 1 rovnakého paragrafu, kde platí šesťtýždňová lehota pred koncom poistného obdobia.
Najčastejšie otázky z praxe
Môžem auto po páde snehu hneď očistiť a odviezť do servisu?
Nie. Pred akýmkoľvek zásahom a odprataním snehu musíte stav dôkladne vyfotografovať a natočiť na video priamo na mieste. Ak sneh zmetiete a s autom odídete, stratíte priamy dôkaz o mechanizme vzniku poškodenia a likvidátor môže udalosť spochybniť.
Preplatí mi škodu poistka, ak sneh spadol z budovy mestského úradu alebo štátnej inštitúcie?
Áno, mesto alebo obec zodpovedá za stav svojich budov úplne rovnako ako súkromný vlastník podľa Občianskeho zákonníka. Samosprávy bývajú na tieto prípady poistené. Škodu nahlasujete priamo na sekretariáte úradu s priloženou fotodokumentáciou a výzvou na poistné plnenie.
Čo ak auto poškodil cencúľ na parkovisku pred nákupným centrom?
Prevádzkovateľ alebo vlastník nákupného centra zodpovedá za bezpečnosť na svojich parkovacích plochách a za stav priľahlých striech. Škodu si uplatňujete zo zodpovednostnej poistky prevádzkovateľa centra. V týchto prípadoch bývajú nápomocné aj záznamy z priemyselných kamier parkoviska.
Čo robiť, ak sneh padol na auto, no nepoznám majiteľa opustenej budovy?
Vlastníka nehnuteľnosti zistíte bezplatne a online cez katastrálny portál podľa adresy a súpisného čísla. Ak majiteľ nežije, je neznámy alebo v konkurze, vymáhanie bez havarijného poistenia je mimoriadne komplikované. Pre takéto nepredvídateľné situácie je vždy najistejšou ochranou mať v poriadku vlastné havarijné krytie bez druhého účastníka.
Či už vás potrápil sneh zo strechy a poškodené auto pred vlastným domom, alebo v centre mesta, kľúčom k úspešnému získaniu peňazí zostáva chladná hlava, okamžitá dokumentácia na mieste a znalosť vašich zákonných práv voči poisťovniam aj vlastníkom nehnuteľností.