Preplatenie čelného skla z PZP: Realita, mýty a postup likvidácie
Počuli ste na diaľnici tupý náraz a na okne pred vami sa okamžite objavila prasklina? Preplatenie čelného skla z PZP je jednou z najčastejších tém, ktoré motoristi na Slovensku riešia, no zároveň je opradené obrovským množstvom mýtov. Väčšina vodičov žije v presvedčení, že stačí poznať evidenčné číslo auta pred sebou a poisťovňa bez rečí škodu uhradí. Realita likvidačných oddelení je však úplne iná. Nárok na náhradu škody má pevný právny základ, no naráža na prísne dôkazné bremeno, ktoré leží výhradne na vašich pleciach.
Prečo vlastné PZP nikdy neuhradí škodu na vlastnom čelnom skle?
Najrozšírenejším omylom medzi motoristami je predstava, že rozbité okno zaplatí ich vlastná zákonná poistka. Takto povinné zmluvné poistenie nefunguje a nikdy nefungovalo. Vaša vlastná zmluva kryje výlučne škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným účastníkom cestnej premávky. Chráni váš majetok pred finančnými nárokmi tretích strán, nie vaše vlastné auto.
Ak vám kamienok rozbije sklo a vinník je neznámy, z vlastného povinného zmluvného poistenia nedostanete ani cent. Škodovú udalosť na vlastnom vozidle kryje buď havarijné poistenie, alebo doplnkové pripoistenie k základnej zmluve. Kto má uzatvorené iba základné PZP online, musí celú opravu pri neznámom vinníkovi financovať z vlastného vrecka.
Objektívna zodpovednosť a stanovisko Najvyššieho súdu
Mnoho vodičov sa domnieva, že vymrštenie kameňa od kolesa je náhoda alebo vyššia moc, za ktorú nikto nenesie zodpovednosť. Tento mýtus vyvrátila platná legislatíva aj ustálená judikatúra. Podľa paragrafu 427 a paragrafu 428 Občianskeho zákonníka nesie prevádzkovateľ motorového vozidla objektívnu zodpovednosť za škodu vyvolanú osobitnou povahou prevádzky. Tejto zodpovednosti sa nemožno zbaviť, ak bola škoda spôsobená okolnosťami, ktoré majú pôvod v prevádzke.
Zjednocujúce stanovisko Najvyššieho súdu Slovenskej republiky aj oficiálne stanovisko Národnej banky Slovenska jednoznačne potvrdzujú, že otáčavý pohyb kolies vozidla je bezprostrednou príčinou vymrštenia kameňa. Ide teda o udalosť majúcu pôvod v prevádzke. Škoda má byť podľa zákona č. 381/2001 Z. z. hradená zo zákonného poistenia vozidla, spod ktorého kolies kameň vyletel. Zákonný limit pre vecné škody je pritom podľa zákona č. 354/2024 Z. z. stanovený až na 1 300 000 eur na jednu škodovú udalosť bez ohľadu na počet poškodených. Právny nárok teda existuje, kameňom úrazu však zostáva jeho preukázanie.
Limity pripoistenia verzus realita moderných áut
Vodiči sa často spoliehajú na lacné doplnkové poistky. Na trhu nájdete krytie skiel s limitmi 150 eur, 250 eur, 300 eur, 500 eur až 1 000 eur. Pri staršom automobile s jednoduchým tónovaným oknom limit 150 eur stačiť môže, pri novom vozidle ide o hlboký omyl. Cena samotného skla na moderné vozidlo bežne dosahuje približne 400 eur len za materiál. Ak sa k tomu pripočíta demontáž, lepenie, nové senzory a následná práca, celková suma prudko narastie. V takých situáciách je oveľa istejšia samostatná poistka na rozbité čelné sklo s adekvátnym limitom plnenia.
Kedy je oprava živicou neprípustná: poškodenie v zóne stierania pred vodičom
Rozšíreným presvedčením je, že každú drobnú „hviezdičku“ či „bodku“ od kamienka dokáže špecializovaný servis zaliať živicou za pár desiatok eur a výmena nie je potrebná. Z technického aj legislatívneho hľadiska to však neplatí vždy. Spôsob opravy neurčuje želanie vodiča ani snaha poisťovne ušetriť, ale striktné bezpečnostné predpisy.
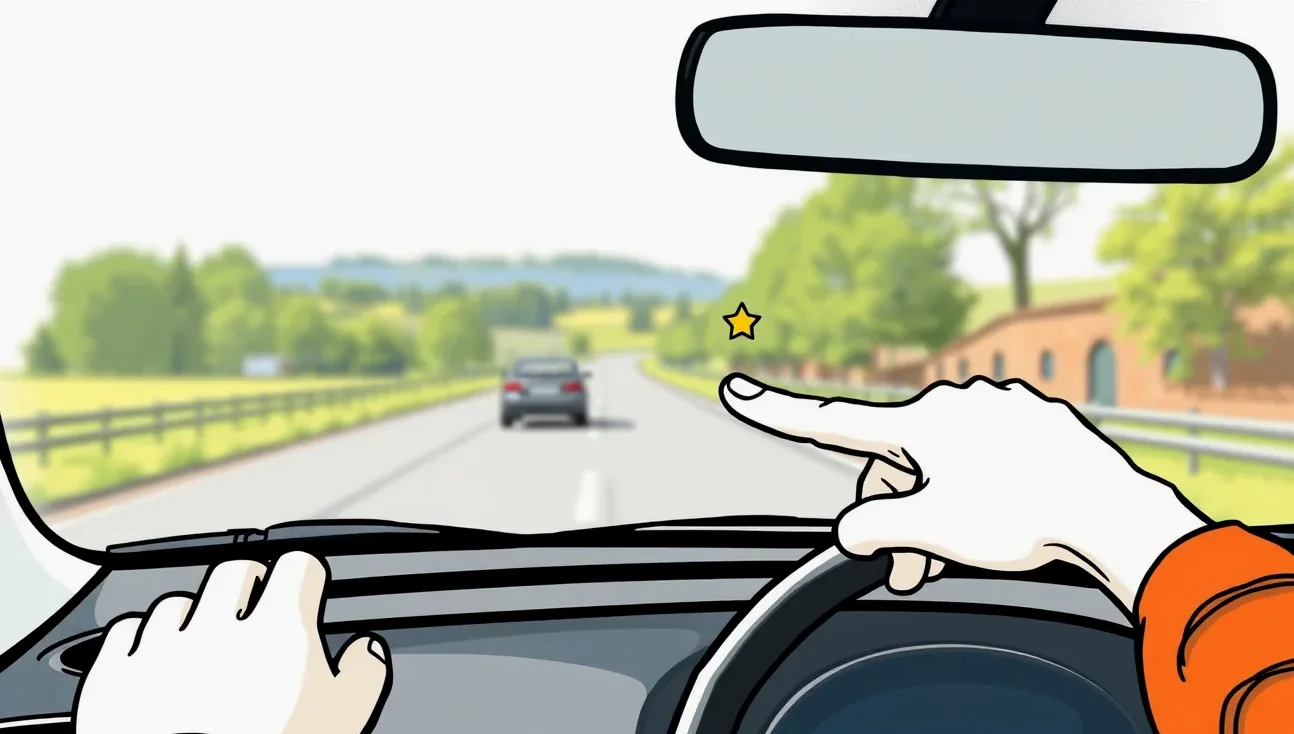
Základným pravidlom je umiestnenie defektu. Ak sa poškodenie nachádza v zóne stierania pred vodičom (v primárnom zornom poli), oprava scelením živicou je technologicky aj legislatívne neprípustná. Lom svetla v opravenom mieste totiž spôsobuje optické skreslenie, ktoré zhoršuje výhľad najmä v noci alebo za dažďa. Vodič v takomto prípade riskuje pokutu a odobratie osvedčenia o evidencii vozidla.
Pravidlá technickej kontroly a zóna výhľadu vodiča
Polícia aj stanice technickej kontroly posudzujú praskliny podľa jasných meradiel. Za technickú nespôsobilosť vozidla sa považuje:
- Akékoľvek poškodenie alebo prasklina s priemerom väčším ako 50 mm, aj keď leží mimo zóny stierania.
- Výskyt viac ako 5 poškodení s veľkosťou od 20 do 50 mm na celej ploche okna.
- Prasklina zasahujúca do okraja skla, kde hrozí okamžité narušenie štrukturálnej pevnosti celej karosérie.
- Poškodenie priamo v zornom poli vodiča, ktoré obmedzuje bezpečný výhľad na cestu.
Ak prasklina prekročí povolené parametre, oprava živicou neprichádza do úvahy a jedinou možnosťou je kompletná výmena celého dielu.
Výmena moderného skla a kalibrácia systémov ADAS
Moderné automobily majú v čelnom skle zabudované vyhrievacie telesá, akustické fólie, head-up displeje a predovšetkým asistenčné kamery systémov ADAS. Tieto systémy strážia jazdné pruhy, rozpoznávajú dopravné značky a riadia núdzové brzdenie. Po každej výmene skla je nevyhnutná ich presná statická alebo dynamická kalibrácia na špeciálnych terčoch.
Celková výmena skla s prácou a kalibráciou technológie ADAS stojí bežne 800 až 1 500 eur. Ak do žiadosti o preplatenie čelného skla z PZP nezahrniete faktúru za kalibráciu, servis vám ju naúčtuje osobitne. Overte si preto vopred, ako na tieto technologické položky nazerá vaša zmluva a ako prebieha kalibrácia senzorov a poistné plnenie v konkrétnej likvidačnej praxi.
Svedok v spolujazdcovom sedadle: dokazovanie pre preplatenie čelného skla z PZP vinníka
Najväčšou prekážkou pri uplatňovaní nároku je dôkazné bremeno. Nestačí, že máte poškodené sklo a poznáte evidenčné číslo vozidla, za ktorým ste išli. Poisťovňa vinníka požaduje jednoznačný dôkaz o príčinnej súvislosti medzi jazdou konkrétneho auta a nárazom kameňa do vášho vozidla. Ak vinník incident poprie alebo si ho nevšimol, likvidátor žiadosť spravidla bez váhania zamietne.
Mnoho motoristov sa pýta: má výpoveď človeka, ktorý sedel vedľa mňa, naozaj právnu váhu? Panuje mýtus, že rodinný príslušník je zaujatý a poisťovňa jeho svedectvo neuzná. Nie je to pravda. Slovenský právny poriadok nerozdeľuje svedkov na kategórie podľa príbuzenského vzťahu. Manželka, syn, kolega z práce či obchodný partner sú plnohodnotnými svedkami. Ich písomná svedecká výpoveď, v ktorej presne opíšu čas, úsek cesty, rýchlosť a moment vymrštenia kameňa, predstavuje legitímny dôkazný prostriedok.
Čo robiť priamo na mieste udalosti
Úspešné preplatenie čelného skla z PZP vyžaduje okamžitú reakciu. Ak budete čakať do večera, šanca na získanie poistného plnenia prudko klesá. Postupujte podľa týchto krokov:
- Zabezpečte záznam z palubnej kamery: Záznam okamžite uložte a chráňte pred prepísaním v slučke. Ide o najsilnejší dôkaz pre likvidátora.
- Zastavte vozidlo škodcu: Ak je to bezpečné, upozornite vodiča svetelným či zvukovým signálom a zastavte na najbližšom odpočívadle alebo čerpacej stanici.
- Spíšte správu o nehode: Použite európske tlačivo a dôkladne doň zaznamenajte, že ku škode došlo vymrštením kameňa od zadného kolesa vozidla škodcu.
- Získajte podpis vodiča: Ak druhý vodič uzná svoju zodpovednosť a podpíše tlačivo, urobte si kópiu alebo jasnú fotografiu dokumentu. Využite náš overený návod na riešenie nehody bez polície.
- Vytvorte fotodokumentáciu: Odfotografujte detail poškodenia, celkový pohľad na vaše auto, postavenie vozidiel a evidenčné čísla priamo na mieste.
- Nahláste udalosť do poisťovne vinníka: Bezodkladne kontaktujte poisťovňu, v ktorej má škodca uzatvorené zákonné poistenie.
Ak vodič odmietne zastaviť, odmietne komunikovať alebo sa zachová agresívne, situácia sa komplikuje. Zistite si, aké máte možnosti v článku, kde rozoberáme situáciu, keď vinník ušiel z miesta nehody.
Zoznam podkladov pre likvidátora
Aby likvidačné oddelenie nevrátilo vašu žiadosť ako neúplnú, pripravte si kompletnú zložku dokladov. Pre poisťovňu vinníka budete musieť doložiť:
- Kompletne vyplnenú a oboma stranami podpísanú Správu o nehode.
- Písomné vyhlásenie svedkov (meno, priezvisko, rodné číslo, adresa, telefónny kontakt a vlastnoručný podpis s opisom deja).
- Videozáznam z palubnej kamery zachytávajúci inkriminovaný moment a čitateľnú poznávaciu značku.
- Detailné fotografie poškodeného skla z viacerých uhlov z vonkajšej aj vnútornej strany vozidla.
- Fotografiu celej prednej časti vozidla vrátane viditeľného evidenčného čísla.
- Kópiu osvedčenia o evidencii vozidla (veľký technický preukaz).
- Kópiu vodičského preukazu vodiča, ktorý viedol vozidlo v čase vzniku škody.
Uplatnenie spoluúčasti z havarijného poistenia späť voči PZP škodcu
Čo robiť, ak máte vinníka aj kamerový záznam, no poisťovňa vinníka naťahuje čas a vy potrebujete s autom jazdiť? Riešením je likvidácia z vlastného kaska. Mnohí motoristi sa obávajú, že prídu o peniaze za spoluúčasť. Práve inštitút uplatnenia spoluúčasti voči vinníkovi chráni vašu peňaženku.
Ak máte platnú havarijnú zmluvu, nahláste škodu svojej poisťovni. Servis sklo vymení, poisťovňa uhradí faktúru bezhotovostne a vám vyúčtuje len dohodnutú spoluúčasť (napríklad 5 % alebo minimálne 150 eur). V tomto momente vaše kroky nekončia. Túto zaplatenú sumu si môžete uplatniť ako skutočnú škodu voči povinnému zmluvnému poisteniu vinníka.
Prečo riešiť škodu cez havarijku a žiadať doplatok
Hlavnou výhodou tohto postupu je rýchlosť. Vlastná havarijná poisťovňa spravidla nerieši spory o tom, ktorý kamienok odkiaľ vyletel, pretože kasko kryje poškodenie akýmkoľvek náhlym vonkajším vplyvom. Nemusíte čakať mesiace na vyjadrenie cudzej inštitúcie. Vozidlo máte opravené v priebehu niekoľkých dní.
Po oprave pošlete výzvu na úhradu spoluúčasti priamo likvidátorovi vinníkovho PZP, priložíte doklad o zaplatení spoluúčasti, správu o nehode a likvidačný protokol z kaska. Zákonné poistenie vinníka je povinné vám túto reálnu škodu preplatiť v plnej výške. Ak máte zjednané kasko bez spoluúčasti, tento krok vám úplne odpadá. Inak je dôležité poznať pravidlá, ktoré určuje spoluúčasť pri havarijnej poistke.
Pozor si dajte na bonus. Ak vaša havarijná poisťovňa vyplatí škodu, môže vám dočasne znížiť bonus za bezškodový priebeh. Hneď ako však úspešne vymôže celú sumu od poisťovne škodcu formou regresu, je povinná váš bonus spätne vrátiť do pôvodného stavu. Rozhodujúca je vždy výsledná cena havarijného poistenia, ktorá by bez vyriešeného regresu mohla v ďalšom roku narásť.
Regres poisťovne, ktorá plnila z havarijného poistenia, voči PZP vinníka
Keď vaša havarijná poisťovňa zaplatí výmenu skla vo výške napríklad 1 200 eur, tieto peniaze nenechá ležať ladom. Využije zákonné právo na regres podľa paragrafu 813 Občianskeho zákonníka. Právo na náhradu škody, ktoré ste mali voči vinníkovi vy, prechádza vyplatením poistného plnenia priamo na vašu poisťovňu.
Právne oddelenie vašej poisťovne zašle regresnú výzvu inštitúcii, kde má škodca PZP. Nastáva proces, v ktorom si dve poisťovne vymieňajú dôkazy. Ak bola dokumentácia na mieste kvalitná a vinník udalosť potvrdil, regres prebehne hladko. Trhové prostredie funguje na základe medzipoisťovacích dohôd, či už ide o subjekty ako autopoistenie v Kooperative alebo zmluvy, ktoré spravuje Poisťovňa UNIQA.
Problém nastáva v prípade, ak vodič druhého auta neskôr poprie, že by od jeho kolies odletel kameň. Vtedy sa spor prenáša do roviny dokazovania medzi likvidátormi. Vodič, ktorý škodu spôsobil, sa pritom nemusí báť, že by škodu platil z vlastných úspor. Všetky záväzky kryje jeho zákonné poistenie. Jediným dopadom na vinníka je zápis škodovej udalosti do registra a mierny posun v systéme bonus a malus pre nasledujúce obdobie. Pri špecifických zimných incidentoch zohrávajú rolu aj škody od snehu a ľadu na vozidle, kde je vymáhanie regresu ešte prísnejšie.
Zákonné lehoty a tabuľka termínov pri likvidácii
Celý proces uplatnenia škody sa riadi striktnými lehotami. Ich zmeškanie môže znamenať krátenie poistného plnenia alebo úplné zamietnutie žiadosti. Poisťovne majú na druhej strane presne stanovený čas, dokedy musia vyšetrovanie uzavrieť.
| Úkon / Udalosť | Zákonná lehota | Právny predpis / Podmienka |
|---|---|---|
| Oznámenie škodovej udalosti v tuzemsku | Do 15 dní | Zákon č. 381/2001 Z. z. (§ 10 ods. 1) |
| Oznámenie škody vzniknutej v zahraničí | Do 30 dní | Zákon č. 381/2001 Z. z. (§ 10 ods. 1) |
| Ukončenie prešetrovania poisťovňou | Do 3 mesiacov | Odo dňa oznámenia poškodeným |
| Výpoveď poistnej zmluvy ku koncu obdobia | Najmenej 6 týždňov | Pred uplynutím poistného obdobia (§ 800 OZ) |
| Výzva na preplatenie spoluúčasti | Do 2 rokov | Všeobecná premlčacia doba podľa Občianskeho zákonníka |
Poisťovateľ je povinný začať prešetrovanie bezodkladne. Ak lehota 3 mesiacov uplynie bez výsledku a likvidátor nekomunikuje, poškodený má právo podať sťažnosť. Prečítajte si, ako správne iniciovať postup pri spore s poisťovňou a ako do procesu zapojiť dohľad Národnej banky Slovenska.
Časté otázky o náhrade škody na čelnom skle
Preplatí mi moje vlastné PZP rozbité čelné sklo od kamienka?
Nie. Vaša vlastná zákonná poistka kryje výlučne škody, ktoré vy spôsobíte iným osobám. Škodu na vlastnom skle si musíte hradiť sami, prípadne z havarijného poistenia či pripoistenia skiel.
Stačí záznam z autokamery ako dôkaz pre poisťovňu vinníka?
Áno, kvalitný záznam z autokamery je najlepším dôkazom. Musí na ňom byť zreteľný moment nárazu, reakcia vodiča a čitateľné evidenčné číslo vozidla, od ktorého kameň vyletel.
Čo robiť, ak vodič odmietol podpísať záznam o nehode?
Ak vodič odmietne spolupracovať a odíde, privolajte políciu. Zaznamenajte si jeho značku, model auta, farbu, presný čas a zabezpečte výpovede spolucestujúcich ako svedkov.
Prídem o bonus na svojom PZP, ak priznám, že odo mňa odletel kameň?
Plnenie ide z vašej zákonnej poistky, takže škodu neplatíte zo svojho vrecka. Poisťovňa vám však môže v nasledujúcom poistnom období znížiť bonus za bezškodový priebeh.
Preplatí PZP vinníka aj kalibráciu senzorov a kamery po výmene skla?
Áno. Pokiaľ je preukázaná zodpovednosť škodcu, preplatenie čelného skla z PZP zahŕňa všetky technologicky nevyhnutné úkony na uvedenie vozidla do pôvodného stavu vrátane kalibrácie asistenčných systémov ADAS.