Kedy privolať havarijného komisára a ako postupovať pri obhliadke vozidla
Havarijný komisár je v bežnej motoristickej a poistnej praxi odborník, s ktorým sa stretnete vo chvíli, keď na vašom firemnom alebo súkromnom vozidle vznikne škoda. Hoci slovenský právny poriadok, konkrétne zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení, tento termín priamo nedefinuje, v praxi sa ním označuje mobilný technik obhliadok vyslaný poisťovňou, prípadne samostatný zmluvný expert či súdny znalec. Pre správcu firemného vozového parku či podnikateľa predstavuje jeho návšteva kľúčový moment: práve zápis o poškodení a detailná fotodokumentácia tvoria podklad, na základe ktorého likvidátor schvaľuje rozsah opráv a vypláca poistné plnenie.
Ak spravujete viacero firemných áut, dobre viete, že prestoje spôsobené nehodou znamenajú priame straty. Správne zvládnutý proces obhliadky, včasné nahlásenie a presná evidencia poškodení rozhodujú o tom, či oprava prebehne hladko na krycí list poisťovne, alebo sa dostanete do niekoľkomesačného sporu o neuznané náhradné diely a krátené normohodiny. Preto je dôležité poznať nielen povinnosti technika, ale aj vlastné práva pri posudzovaní technického stavu poškodeného automobilu.
Nezávislý havarijný komisár: kedy sa vyplatí a kto zaplatí jeho posudok?
Keď nahlásite poistnú udalosť, poisťovňa spravidla vyšle vlastného technika alebo zmluvného partnera. Štandardná lehota na vykonanie fyzickej obhliadky býva do 2 až 3 pracovných dní od registrácie škody. Tento technik však chráni predovšetkým finančné záujmy poisťovne, pre ktorú pracuje. Naproti tomu nezávislý havarijný komisár, vystupujúci spravidla ako certifikovaný súdny znalec podľa zákona č. 382/2004 Z. z. v odvetví cestnej dopravy a odhadu hodnoty motorových vozidiel, hodnotí škodu objektívne na základe skutočných technologických predpisov výrobcu.
Pre podnikateľov s drahšími vozidlami alebo úžitkovou technikou je nezávislý posudok často jedinou zbraňou proti neprimeranému kráteniu plnenia. Zatiaľ čo technik poisťovne môže kalkulovať opravu formou rozpočtu s použitím druhotných dielov, nezávislý odborník presne vyčísli technologicky nutné úkony, lakovanie podľa noriem výrobcu a opodstatnenosť výmeny celých konštrukčných celkov.
Rozdiel medzi technikom poisťovne a nezávislým znalcom
Kým interný technik poisťovne vyhotovuje prvotný záznam a fotodokumentáciu pomocou kalkulačných programov ako Audatex či Eurotax, jeho závery prechádzajú schvaľovaním u likvidátora. Likvidátor následne uplatňuje interné smernice poisťovne na zrážky za staršie poškodenia, amortizáciu materiálu či korekciu hodinových sadzieb servisu. Nezávislý znalec postupuje striktne podľa ministerskej vyhlášky a metodiky znaleckého dokazovania. Jeho výstupom nie je len interný protokol, ale oficiálny znalecký posudok s guľatou pečiatkou, ktorý má plnú váhu v prípadnom súdnom spore.
Tento rozdiel je zásadný najmä pri rozsiahlych poškodeniach skeletu, náprav alebo bezpečnostných prvkov. Ak interný technik označí poškodenie nosníka za opraviteľné vyrovnaním, no výrobca vozidla pri takomto type deformácie predpisuje výhradne výmenu celého dielu z dôvodu pasívnej bezpečnosti, nezávislý odborník sa postaví na stranu bezpečnosti a technologického predpisu. Tým chráni nielen hodnotu vášho majetku, ale aj životy vašich zamestnancov.
Kedy sa oplatí investovať do vlastného posúdenia škody
Objednanie vlastného znalca predstavuje náklad, ktorý sa pohybuje v rozpätí 100 až 350 eur v závislosti od zložitosti prípadu a rozsahu fotodokumentácie. Investícia má zmysel vtedy, ak predpokladaný rozdiel v plnení výrazne prevyšuje cenu posudku. Podľa štatistík je priemerná výška škody na vozidle 2 333 eur. Ak vám poisťovňa pri takejto škode neuzná opravu dielov za 1 200 eur s odôvodnením, že ide o predchádzajúce opotrebenie, posudok za 200 eur sa jednoznačne vyplatí.
Častou otázkou býva, kto tieto náklady uhradí. Ak škodu uplatňujete zo zákonného poistenia vinníka nehody, náklady na znalecký posudok predstavujú účelne vynaložené náklady spojené s uplatnením nároku na náhradu škody. Poisťovňa vinníka je povinná ich preplatiť, pokiaľ bol posudok nevyhnutný na preukázanie skutočného rozsahu škody a poisťovňa pôvodne plnenie neoprávnene krátila. Pri uplatnení nároku z vlastného havarijného poistenia závisí úhrada posudku od konkrétnych poistných podmienok, kde často býva táto položka limitovaná alebo vylúčená. Pre ucelený prehľad o cenách, limitoch a poplatkoch slúži nasledujúca tabuľka:
| Položka / Nákladový úkon | Orientačná suma / Zákonný limit | Kto štandardne znáša náklad |
|---|---|---|
| Nezávislý znalecký posudok škody | 100 až 350 € | Poškodený (pri spore z PZP prepláca vinník/poisťovňa) |
| Spoluúčasť pri škode z PZP | 0 € (spoluúčasť sa poškodenému nestrháva) | Bez nákladu pre poškodeného |
| Spoluúčasť pri havarijnom poistení | Zvyčajne 5 %, minimálne 150 až 165 € | Poistený podnikateľ / vlastník vozidla |
| Minimálny zákonný limit PZP (zdravie) | 6 450 000 € na jednu škodovú udalosť | Kryje poisťovňa vinníka nehody |
| Minimálny zákonný limit PZP (vecná škoda) | 1 300 000 € na jednu škodovú udalosť | Kryje poisťovňa vinníka nehody |
| Poplatok za odťah z miesta nehody (SR) | 120 až 250 € (podľa vzdialenosti a hmotnosti) | Asistenčná služba / vinník nehody cez PZP |
| Parkovné na odstavnej ploche (deň) | 10 až 30 € za každý začatý deň | Poškodený (poisťovňa preplatí len nevyhnutné dni) |
Ako sa rieši spor o zavinenie nehody, ak účastníci tvrdia opak?
V praxi firemných flotíl sa nezriedka stáva, že zamestnanec privedie služobné auto poškodené s tvrdením, že druhý vodič nedal prednosť, kým protistrana tvrdí presný opak. Ak na miesto nebola privolaná hliadka Policajného zboru, pretože neprišlo k zraneniu ani úniku nebezpečných látok, nastáva dôkazná núdza. Pripomíname, že fixná hranica majetkovej škody 3 990 eur bola v decembri 2022 zrušená, a preto samotná výška poškodenia nezakladá povinnosť volať políciu, ak sa účastníci dohodnú na zavinení. Ak sa však nedohodnú, privolanie polície je nevyhnutné.
V situácii, keď existujú dva protichodné záznamy o dopravnej nehode, zohráva havarijný komisár a následne likvidačný tím kľúčovú rolu pri rekonštrukcii nehodového deja. Likvidátor nemôže vyplatiť plnenie z poistenia zodpovednosti, kým nie je jednoznačne preukázaná zodpovednosť poisteného za vzniknutú škodu.
Technická analýza stretu vozidiel a stopy na mieste
Pri spornom priebehu udalosti technik skúma takzvanú korešpondenciu poškodení. Kontroluje sa výška nárazu od zeme, smer pôsobenia deformačných síl, stopy oteru laku a štruktúra deformácie plechov či plastov. Ak vodič firemnej dodávky tvrdí, že doňho osobné auto narazilo zboku pri vychádzaní z parkovacieho miesta, no trasologické stopy a orientácia vrypov ukazujú na pozdĺžny pohyb dodávky vpred v momente stretu, technik túto nezrovnalosť zapíše do protokolu.
Poisťovne v takýchto prípadoch využívajú špecializovaný softvér na simuláciu nehôd (napríklad Virtual CRASH alebo PC-Crash). Ak sa ukáže, že poškodenia technicky nezodpovedajú popísanému priebehu, poisťovňa pozastaví likvidáciu a začne interné šetrenie pre podozrenie z poistného podvodu. Prečítajte si tiež podrobný návod, čo robiť po nehode a ako získať peniaze z poistky bez zbytočných zdržaní.
| Situácia pri dopravnej nehode | Čo platí podľa predpisov | Čo presne musí vodič / správca urobiť |
|---|---|---|
| Účastníci sa nezhodnú na vinníkovi | Nehoda sa automaticky stáva dopravnou nehodou (nie škodovou udalosťou) | Volať Políciu SR, nehýbať s vozidlami, vyhotoviť detailné fotky okolia a stôp brzdenia |
| Druhý účastník odmieta podpísať správu o nehode | Podpis nie je vynútiteľný, udalosť je sporná | Zapísať EČV, meno, číslo poistky vinníka, privolať políciu a zabezpečiť svedkov |
| Vznikla škoda na majetku tretej osoby (zvodidlá, plot) | Zákonná povinnosť nahlásiť vec polícii | Bezodkladne kontaktovať políciu, inak hrozí postih za útek z miesta nehody |
| Vozidlá blokujú premávku, no vina je sporná | Zákon ukladá povinnosť uvoľniť cestu, ak je to bezpečné | Dôkladne odfotiť postavenie áut, konečné polohy kolies a úlomky pred ich odtiahnutím na krajnicu |
| Podozrenie na alkohol alebo omamné látky u vinníka | Dôvod na okamžitý regres poisťovne voči vinníkovi | Trvať na privolaní policajnej hliadky a vykonaní dychovej skúšky |
Obhliadka pri škode so zahraničným vinníkom: akú úlohu má havarijný komisár a likvidačný zástupca?
Kolízia firemného vozidla s kamiónom alebo osobným autom so zahraničnou registračnou značkou je pre každého správcu nočnou morou. Hoci postupy podliehajú medzinárodným dohodám a systému Zelenej karty, administratívna náročnosť býva výrazne vyššia než pri tuzemských škodách. Ak nehodu na území Slovenska zavinil cudzinec, škodu neriešite priamo so zahraničnou poisťovňou, ale prostredníctvom inštitútu likvidačného zástupcu.
V tomto procese je havarijný komisár prvým styčným bodom. Vykonáva obhliadku na žiadosť slovenskej poisťovne, ktorá v danom prípade zastupuje zahraničného partnera. Rozsah zistených poškodení sa zasiela na schválenie do centrály zahraničného poistiteľa, čo môže proces natiahnuť z dní na týždne. Preto je dôležité, aby bol zápis o poškodení vyhotovený maximálne detailne hneď na prvýkrát a nevznikla potreba dodatočných prekladov a dopytovania.
Postup cez Slovenskú kanceláriu poisťovateľov
Ak zahraničný vinník z miesta ušiel, prípadne sa nepodarilo zistiť jeho poisťovňu, no máte zapísané jeho evidenčné číslo a krajinu pôvodu, do hry vstupuje Slovenská kancelária poisťovateľov (SKP). Tá prevádzkuje garančný fond a určuje, ktorá členská poisťovňa na Slovensku prevezme správu a likvidáciu škodovej udalosti. Pri takejto cezhraničnej likvidácii pamätajte na zákonné lehoty: podľa § 10 ods. 1 zákona č. 381/2001 Z. z. je poistník povinný oznámiť vznik škody na území SR do 15 dní, no pri udalosti v zahraničí sa táto lehota predlžuje na 30 dní.
Podľa § 11 ods. 6 rovnakého zákona má poisťovateľ lehotu 3 mesiace odo dňa oznámenia poškodeným na skončenie prešetrovania a oznámenie výšky poistného plnenia. Pri zahraničných vinníkoch táto lehota často naráža na limity, keďže sa čaká na policajné správy zo zahraničia. Ak vaše vozidlo potrebuje okamžite jazdiť, najefektívnejším riešením býva uplatniť škodu z vlastného havarijného poistenia vozidla a následne nechať vašu poisťovňu vymáhať regres voči zahraničnému subjektu. Ušetríte si tým týždne neproduktívneho čakania.
Krádež firemného auta: ako prebieha obhliadka, keď vozidlo fyzicky chýba?
Odcudzenie vozidla patrí medzi špecifické poistné udalosti. Mnoho podnikateľov sa pýta, načo je potrebný havarijný komisár, keď auto fyzicky zmizlo a nie je čo fotografovať. Prax likvidácie krádeží je však presne opačná: vyšetrovanie technikom a detektívnou službou poisťovne je pri odcudzení často prísnejšie než pri bežnom náraze.
Pri krádeži sa obhliadka zameriava na takzvanú dokladovú previerku a posúdenie materiálnych dôkazov. Úlohou technika je preveriť, či boli splnené zabezpečovacie podmienky uvedené v poistnej zmluve (napríklad prítomnosť dvoch nezávislých zabezpečovacích systémov, funkčné satelitné vyhľadávanie či mechanické uzamykanie riadiacej páky). Zároveň sa podrobne skúma história údržby, záznamy o najazdených kilometroch a celkový stav majetku pred jeho odcudzením.
Dokladovanie kľúčov, servisnej histórie a výbavy
Aby mohla poisťovňa stanoviť všeobecnú hodnotu vozidla v čase krádeže a vyplatiť plnenie, musíte predložiť kompletnú dokumentáciu. Pripravte sa na to, že komisár bude fyzicky preberať a testovať všetky kľúče od vozidla. Zisťuje sa, či ide o originálne kľúče dodané výrobcom, či na nich nie sú stopy po neodbornom kopírovaní čipu imobilizéra a či počet odovzdaných kľúčov presne sedí so záznamom pri uzatváraní zmluvy.
Ak je vozidlo financované formou lízingu, poistné plnenie sa poukazuje lízingovej spoločnosti na základe vinkulácie. Ak ste nemali uzatvorené doplnkové porovnanie GAP poistenia, finančná strata môže byť pre firmu značná, pretože kasko vyplatí len trhovú hodnotu auta ku dňu krádeže, nie sumu, za ktorú ste vozidlo pôvodne kúpili.
Pri nahlásení krádeže a stretnutí s povereným pracovníkom likvidácie si pripravte tieto podklady a náležitosti:
- Kompletná sada originálnych kľúčov od vozidla vrátane štítkov s kódmi a všetkých ovládačov od prídavných alarmov či imobilizérov.
- Veľký technický preukaz (Osvedčenie o evidencii časť II) – kľúčový doklad, ktorý nesmie zostať v odcudzenom aute, inak hrozí krátenie plnenia.
- Servisná knižka a faktúry z opráv – dokladujúce skutočný stav odometra, pravidelnú údržbu a montáž deklarovanej príplatkovej výbavy.
- Potvrdenie Policajného zboru o prijatí trestného oznámenia o krádeži motorového vozidla a uznesenie o začatí trestného stíhania.
- Doklad o nadobudnutí vozidla – kúpna zmluva, faktúra z predajne alebo lízingová zmluva s harmonogramom splátok.
- Protokol o montáži zabezpečovacieho zariadenia, ak bolo jeho namontovanie podmienkou platnosti zmluvy pre danú kategóriu vozidla.
Poplatky za odťahovú službu a parkovné: čo poisťovňa odmietne preplatiť?
Bezprostredne po ťažšej havárii často nastáva chaos. Práve v tejto chvíli sa pri poškodenom aute objavujú takzvaní lovci nehôd – komerčné asistenčné a odťahové služby, ktoré monitorujú policajné rádiové frekvencie alebo dopravné kamery. Vystupujú veľmi presvedčivo, často tvrdia, že sú oficiálna zmluvná asistenčná služba vašej poisťovne, a dajú vodičovi podpísať generálne plnomocenstvo na zastupovanie pred poisťovňou.
Pre firmu to predstavuje obrovské finančné riziko. Tieto spoločnosti totiž odtiahnu auto na vlastné parkovisko, kde si účtujú premrštené sadzby za odťah (napríklad 500 eur namiesto obvyklých 150 eur) a odstavné plochy (30 až 50 eur za deň). Keď následne príde havarijný komisár vykonať obhliadku, likvidátor schváli parkovné iba za nevyhnutný čas (obvykle 3 až 5 dní do vykonania obhliadky) v trhovo obvyklej cene okolo 10 až 15 eur za deň. Zvyšok sumy musí doplatiť majiteľ vozidla z vlastného vrecka.
Riziká zmluvy s neoverenou odťahovou službou pri nehode
Základným pravidlom pre každého zamestnanca vo vašej firme musí byť: nikdy nepodpisovať plnomocenstvo ani zmluvu o postúpení pohľadávky neznámej odťahovke na mieste nehody. Jediným bezpečným partnerom je asistenčná služba zazmluvnená vašou poisťovňou, ktorej telefónne číslo nájdete na asistenčnej karte k PZP alebo havarijnému poisteniu. Asistenčná služba zabezpečí odťah do partnerského servisu alebo do areálu vašej firmy v rámci limitov dojednaných v zmluve.
Ak vozidlo zostane stáť na platenej odstavnej ploche bez súhlasu poisťovne niekoľko týždňov – napríklad preto, že servis čaká na rozhodnutie o totálnej škode – poisťovňa odmietne preplatiť neprimerane dlhé parkovné. Podľa poistných podmienok má poistený povinnosť minimalizovať vzniknuté náklady. Ak auto po obhliadke zbytočne blokuje platené parkovisko a podnikateľ ho nepremiestni do vlastných priestorov, vzniknutý rozdiel nesie sám. Pri cezhraničných jazdách môže situáciu výrazne zjednodušiť včas zabezpečený odťah a repatriácia auta zo zahraničia v rámci asistenčného krytia.
Ako zápis havarijného komisára ovplyvní bonus, malus a cenu poistenia flotily?
Každá návšteva technika a následne otvorené škodové konanie zanecháva stopu v centrálnej evidencii poistných udalostí. Pre správcu vozového parku je kľúčové vedieť, kedy zápis reálne ovplyvní škodovosť firmy a kedy naopak k zhoršeniu bonusu prísť nesmie. Zásadný rozdiel spočíva v type poistenia, z ktorého sa škoda vypláca.
Ak je vaše vozidlo poškodené cudzou vinou a škoda sa likviduje z povinného zmluvného poistenia vinníka, vaša zmluva a váš bonus zostávajú nedotknuté. Vinníkovi nehody sa naopak uplatní malus – jeho poisťovňa mu pri výročí zmluvy môže zvýšiť poistné o 10 až 30 % v závislosti od interného sadzobníka. Práve preto technické posúdenie komisára, ktorý potvrdí, že poškodenie vzniklo zavinením druhej strany, chráni vaše poistné hodnotenie.
Vplyv poistnej udalosti na firemný vozový park
Iná situácia nastáva pri flotilovom havarijnom poistení. Poisťovne pri firemných klientoch sledujú takzvaný škodový priebeh (škodovosť) celej flotily za rozhodné obdobie (zvyčajne posledné 1 až 3 roky). Škodovosť sa počíta ako percentuálny pomer medzi vyplateným poistným plnením a prijatým poistným. Ak havarijný komisár zapíše viaceré drahé škody, napríklad poškodenia čelných skiel, kolízie pri cúvaní či poškodenia podvozkov na firemných vozidlách, celková škodovosť flotily môže presiahnuť kritickú hranicu (často 60 až 70 %).
Prekročenie tejto hranice znamená, že pri obnove zmluvy poisťovňa navrhne rapídne navýšenie poistného pre všetky autá vo firme, prípadne zvýši povinnú spoluúčasť z bežných 5 % na 10 či 15 %. V takom prípade sa oplatí vykonať nezávislý výpočet PZP a porovnať aktuálne podmienky na trhu. Pripomíname, že podľa Občianskeho zákonníka môžete podať výpoveď poistnej zmluvy najmenej 6 týždňov pred uplynutím poistného obdobia, alebo do jedného mesiaca od oznámenia poistného plnenia s jednomesačnou výpovednou lehotou, ako to opisuje aj výpoveď poistnej zmluvy na vozidlo.
Nesúhlasíte so záverom obhliadky havarijným komisárom? Postup od reklamácie po súd
Stáva sa to pomerne často: obdržíte protokol o obhliadke alebo záverečnú kalkuláciu z poisťovne a zistíte, že technik neuznal poškodenie zavesenia kolesa s odôvodnením, že ide o prevádzkovú vôľu, alebo skrátil čas lakovania na polovicu. Mnohí podnikatelia v časovej tiesni mávnu rukou a rozdiel doplatia. Tento postup je však nesprávny – poisťovne majú presne definovaný mechanizmus na nápravu chýb v obhliadkach.
Dôvodom neuznania býva často fakt, že poškodenie nebolo pri prvotnej vizuálnej obhliadke viditeľné. Preto má poškodený vždy právo požiadať o takzvanú doobhliadku po tom, čo autoservis vozidlo čiastočne odstroja.
Podanie reklamácie v poisťovni a doobhliadka vozidla
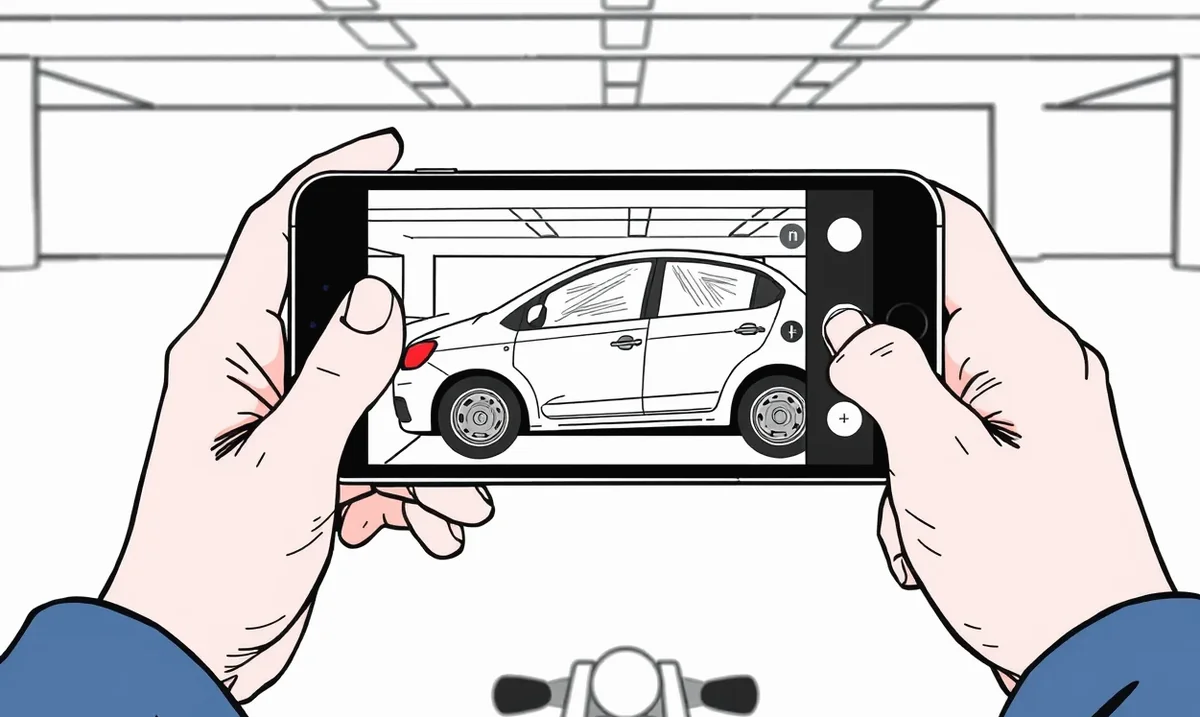
Ak servis pri demontáži nárazníka zistí poškodený chladič, deformovaný nosník alebo prasknutý držiak svetlometu, oprava sa musí okamžite prerušiť. Servis nesmie poškodené diely vyhodiť ani začať zvárať. Na miesto musí byť privolaný technik na doobhliadku, ktorý nový nález zdokumentuje a zapíše do doplnkového protokolu. Alternatívou je dnes moderná vstupná fotoobhliadka auta cez mobilnú aplikáciu, no pri zložitejších skrytých škodách odporúčame trvať na osobnej návšteve špecialistu.
Ak poisťovňa napriek tomu odmietne položky uznať, prvým krokom je písomná reklamácia (nesúhlas s výškou poistného plnenia). V reklamácii musíte vecne argumentovať: priložiť podrobnú kalkuláciu z autorizovaného servisu, fotodokumentáciu odkrytých častí a technické vyjadrenie mechanika. Poisťovňa je povinná reklamáciu vybaviť spravidla do 30 dní. Častým problémom pri likvidácii býva tiež uplatňovanie nezmluvných dielov, pričom to, kedy môžu byť použité originálne a neoriginálne diely pri oprave, závisí od typu poistnej zmluvy a veku auta.
Kedy zapojiť dohľad Národnej banky Slovenska a súd
Pokiaľ poisťovňa vašu internú reklamáciu zamietne a rozdiel v plnení predstavuje tisíce eur, ďalším krokom je zadanie vypracovania nezávislého znaleckého posudku. Ako certifikovaný dôkaz slúži posudok súdneho znalca na vozidlo, ktorý detailne rozoberie príčinnú súvislosť medzi nehodou a zistenými poškodeniami. Tento posudok zašlete poisťovni ako predžalobnú výzvu s lehotou na doplatok (zvyčajne 15 dní).
Ak poisťovňa naďalej odmieta plniť, môžete podať sťažnosť na Národnú banku Slovenska (NBS), ktorá vykonáva dohľad nad finančným trhom. Hoci NBS priamo nerozhoduje o výške náhrady škody v individuálnych sporoch, preverí, či poisťovňa neporušila zákonné lehoty alebo poistné podmienky. Poslednou inštanciou je občianskoprávna žaloba na príslušnom súde. V súdnych sporoch podložených kvalitným znaleckým posudkom dosahujú poškodení vysokú mieru úspešnosti a poisťovňa navyše musí uhradiť trovy konania a úroky z omeškania. Viac o rizikách sa dozviete v článku o tom, prečo poisťovňa skrátila poistné plnenie a aká je možná právna obrana. Poškodený má navyše nárok na ďalšie položky, medzi ktoré patrí aj náhrada za zníženú trhovú hodnotu auta po nehode, ak ide o novšie vozidlo.
Často kladené otázky o práci havarijného komisára a likvidácii škôd
Platí sa technikovi obhliadok niečo priamo na mieste poškodenia?
Nie. Technik vyslaný zmluvnou asistenčnou službou alebo poisťovňou nesmie od vás pri obhliadke žiadať žiadnu finančnú hotovosť ani úhradu kartou. Náklady na jeho činnosť v plnej miere znáša poisťovňa v rámci správy poistnej udalosti. Ak od vás niekto na mieste pýta poplatok za obhliadku, s vysokou pravdepodobnosťou ide o neautorizovanú odťahovú službu alebo sprostredkovateľa.
Môžem začať opravovať firemné auto pred vykonaním obhliadky?
Rozhodne nie. Ak začnete opravu, vymeníte diely alebo necháte plechy vyrovnať pred oficiálnou obhliadkou, poisťovňa môže poistné plnenie výrazne krátiť alebo ho úplne zamietnuť z dôvodu nemožnosti overiť rozsah a príčinu poškodenia. Výnimkou sú len nevyhnutné zabezpečovacie úkony na zabránenie zväčšovaniu škody (napríklad prekrytie rozbitého okna fóliou proti dažďu).
Musí byť konateľ alebo vodič pri fyzickej obhliadke osobne prítomný?
Nie je to nevyhnutné, no dôrazne to odporúčame. Obhliadka môže prebehnúť priamo v servise za prítomnosti prijímacieho technika. Ak však pri aute nikto z vašej firmy nie je, riskujete, že technik prehliadne drobné poškodenia v interiéri, podvozkových plastoch či na kolesách. Ak sa nemôžete zúčastniť osobne, poverte preberacieho technika v servise, aby na sporné miesta výslovne upozornil.
Čo je to ekonomická totálna škoda a ako sa pri nej počíta plnenie?
Ekonomická totálna škoda na vozidle nastáva vtedy, keď predpokladané náklady na technologicky správnu opravu presiahnu stanovené percento všeobecnej hodnoty vozidla (pri havarijnom poistení zvyčajne 70 až 80 %, pri PZP až 100 %). V takom prípade poisťovňa neplatí opravu, ale vyplatí trhovú hodnotu vozidla pred nehodou, od ktorej odpočíta hodnotu použiteľných zvyškov (vraku) zistenú v elektronickej aukcii a prípadnú spoluúčasť.
Riešenie poistných udalostí vo firemnom vozovom parku si vyžaduje chladnú hlavu a presné dodržiavanie lehôt. Keď vaše vozidlo kontroluje havarijný komisár, dôsledne trvajte na zapísaní všetkých poškodených komponentov do zápisu o obhliadke a nikdy nepodpisujte dokumenty, ktorým nerozumiete alebo s ktorými vecne nesúhlasíte.