PZP pre Mercedes-Benz: Na aké chyby si dať pozor pri poistení prémiovej značky?
Kúpa vozidla s trojcípou hviezdou na kapote býva spojená s očakávaním maximálneho komfortu, spoľahlivosti a špičkovej bezpečnosti. Ak však podceníte výber zákonného krytia, prvotné nadšenie sa môže po prvej kolízii zmeniť na finančné vytriezvenie. Keď uzatvárate PZP pre Mercedes-Benz, mnohí vodiči sa dopúšťajú zásadnej chyby: vyberú si najlacnejšiu ponuku na trhu s predstavou, že povinná poistka slúži len na to, aby nedostali pokutu pri cestnej kontrole. Neuvedomujú si však, že prémiové vozidlo nesie špecifické riziká, komplikované technológie a odlišné nároky na poistnú ochranu.
Povinné zmluvné poistenie upravuje zákon č. 381/2001 Z. z., pričom novela č. 177/2024 Z. z. upravila minimálne limity poistného plnenia na 6 450 000 EUR pri škode na zdraví a nákladoch pri usmrtení a 1 300 000 EUR pri škode na majetku a ušlom zisku. Tieto sumy síce chránia tretie strany, no vaše vlastné auto a peňaženku pred neočakávanými výdavkami neochránia. Ak sa spoliehate len na základ, môžete zostať nemilo prekvapení pri poškodení čelného skla plného radarov, pri havárii zavinenej vlastnou vinou alebo pri vymáhaní plnenia od poisťovne, ak administratívne zanedbáte technickú kontrolu.
Aké špecifiká má PZP pre Mercedes-Benz na firmu a IČO?
Vozidlá tejto stuttgartskej značky tvoria významnú časť firemných vozových parkov a manažérskych flotíl. Podnikatelia a živnostníci však často narážajú na fakt, že kalkulácia ceny PZP pre Mercedes-Benz na podnikateľský subjekt vychádza citeľne odlišne než pri poistení písanom na rodné číslo nepodnikateľa. Poisťovne pristupujú k firemným autám ako k rizikovejším subjektom, pretože majú spravidla vyšší ročný nájazd kilometrov, strieda sa na nich viacero vodičov a jazdia často pod časovým tlakom.
Kým pri súkromnej osobe hrá prím vek vodiča, trvalé bydlisko a história bez nehôd, pri firemnom vozidle poisťovňa zohľadňuje predmet podnikania, veľkosť vozového parku a celkovú rizikovosť odvetvia. Živnostník s jedným vozidlom Triedy C zaplatí inú sadzbu než spoločnosť s ručením obmedzeným, ktorá prevádzkuje desať dodávok Sprinter. Ak podnik spravuje viacero áut, oplatí sa zvážiť komplexné flotilové poistenie pre firmy, ktoré umožňuje zjednotiť správu zmlúv a získať výhodnejšie sadzby na jednotlivé vozidlá.
Daňová uznateľnosť a poistné pri autách na firmu
Z pohľadu účtovníctva je zaplatené poistné za povinné zmluvné poistenie plne daňovo uznateľným nákladom, pokiaľ je vozidlo zaradené v obchodnom majetku daňovníka a využíva sa na dosahovanie, zabezpečenie a udržanie príjmov. Ak živnostník uplatňuje paušálne výdavky na vozidlo vo výške 80 %, poistné sa do nákladov premieta v príslušnom pomere. Pri právnických osobách sa poistné časovo rozlišuje podľa poistného obdobia, ktoré často nekopíruje kalendárny rok.
Pri obstaraní vozidla formou lízingu býva poistka často predpísaná lízingovou spoločnosťou. V prípade prenájmu je dôležité sledovať, či je poistné krytie v splátke operatívneho prenájmu dostatočne dimenzované, alebo či leasingovka uplatňuje paušálne balíky s vysokou spoluúčasťou. Ak kupujete ojazdený manažérsky sedan po ukončenom operatívnom lízingu, pôvodná poistka zaniká dňom zápisu nového držiteľa do technického preukazu a povinnosť dojednať novú zmluvu vzniká najneskôr v deň prvého použitia vozidla na pozemných komunikáciách.
Pripoistenie čelného skla pri vozidlách s asistenčnými senzormi
Jednou z najdrahších a najčastejších chýb majiteľov moderných vozidiel je podcenenie ceny čelného autoskla. Pri bežnom staršom automobile stojí nové sklo s prácou okolo 250 až 400 EUR. Pri značke Mercedes-Benz sa však za sklom nachádza celá zostava sofistikovaných technológií: multifunkčné stereokamery, dažďové a svetelné senzory, antény pre GPS či vyhrievacie mriežky a fólie pre head-up displej. Samotný diel môže stáť viac ako 1 200 EUR.
Preto je pri výbere PZP pre Mercedes-Benz s pripoistením skla kľúčové sledovať finančné limity plnenia. Poisťovne bežne ponúkajú základné pripoistenia autoskla s limitom od 120 do 500 EUR, čo pri modeloch ako GLC, GLE či Trieda E nepokryje ani polovicu nákladov na originálny diel. Bežná spoluúčasť 10 % navyše znamená, že časť nákladov uhradíte z vlastného vrecka. Ak je limit nízky, zvyšok škody musíte doplatiť. Pre prémiové vozidlá je často rozumnejšie zvoliť samostatné havarijné krytie alebo komplexné porovnanie PZP a havarijného poistenia, kde sú limity na sklo naviazané na celkovú poistnú sumu vozidla.
| Model a motorizácia | Orientačné ročné PZP | Cena čelného skla (originál) | Odporúčaný limit pripoistenia skla |
|---|---|---|---|
| Trieda A (115 kW) | 113 – 233 EUR | 700 – 1 100 EUR | Minimálne 1 000 EUR alebo kasko |
| GLC (145 – 190 kW) | 137 – 260 EUR | 1 100 – 1 600 EUR | Plné krytie do ceny okna |
| Trieda E / GLE (nad 150 kW) | 187 – 460 EUR | 1 400 – 2 200 EUR | Havarijné poistenie bez limitu na sklo |
Prečo bežný limit na sklo pri prémiovom aute nestačí
Ak uzatvoríte poistenie čelného skla s fixným limitom 500 EUR a v servise vám vystavia faktúru na 1 450 EUR vrátane montážneho materiálu a kalibrácie, rozdiel 950 EUR uhradíte vy. Trhové štatistiky ukazujú, že priemerná škoda na motorových vozidlách narástla o 50 %, z pôvodných 1 555 EUR na 2 333 EUR. Výrazný podiel na tomto raste majú práve drahé náhradné diely a špecializované servisné úkony na karosériách a sklách prémiových značiek.
Preplatí poistka kalibráciu asistenčných systémov po výmene skla?
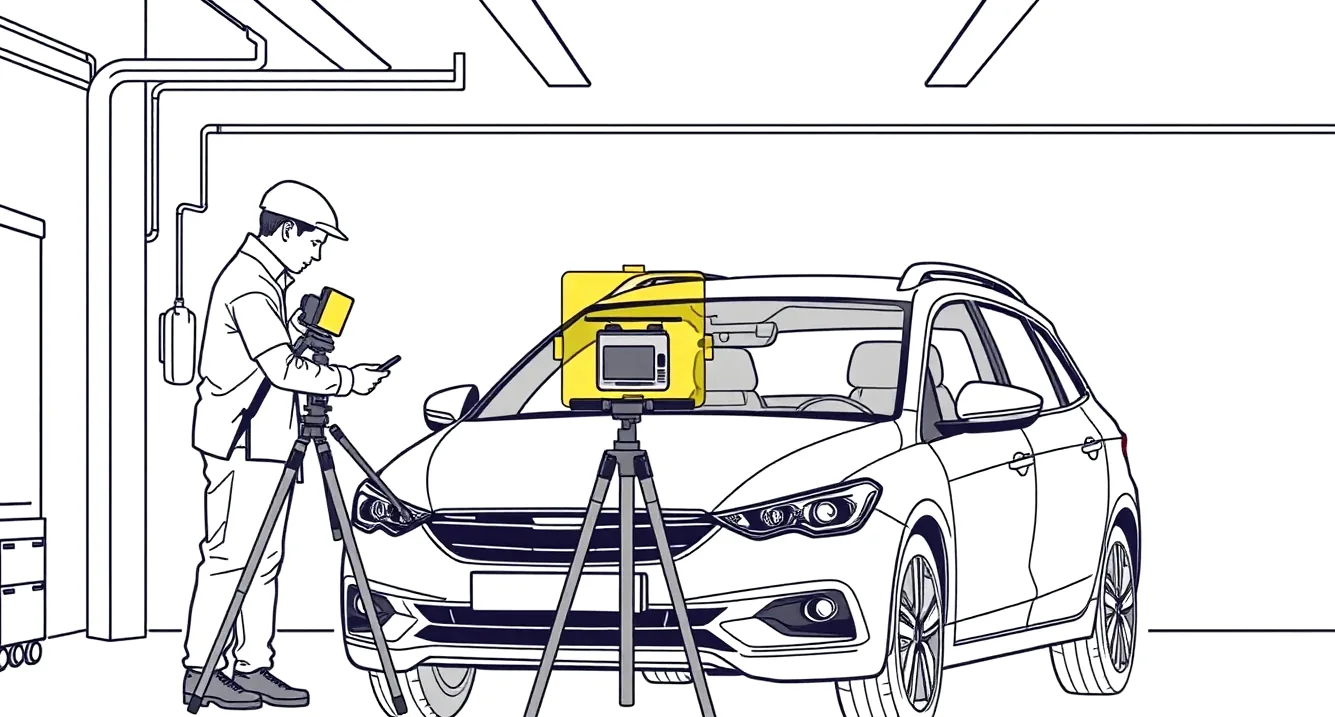
Výmena autoskla na modernom vozidle už dávno nie je len o mechanickom vyrezaní starého skla a vlepení nového. Kamery systému Driving Assistance Package za čelným oknom snímajú jazdné pruhy, dopravné značky, chodcov a odstup od vozidiel. Ak sa sklo pohne o jediný milimeter, zorný uhol kamery sa vo vzdialenosti 50 metrov pred vozidlom posunie o desiatky centimetrov. To môže viesť k falošnému núdzovému brzdeniu alebo k zlyhaniu udržiavania v pruhu.
Po každej výmene skla je preto nevyhnutná statická alebo dynamická kalibrácia senzorov. Tento úkon sa vykonáva pomocou špeciálnych terčov a diagnostického softvéru a v autorizovanom servise stojí od 150 do 350 EUR. Mnohí vodiči zažijú sklamanie, keď im likvidátor poistnej udalosti oznámi, že ich lacné pripoistenie čelného skla hradí iba mechanickú prácu a materiál samotného skla, no kalibračné protokoly a diagnostiku odmietne preplatiť ako nadštandardný úkon. Podrobnosti o tom, čo všetko zahŕňa kalibrácia senzorov a poistné plnenie, je preto potrebné preveriť priamo v poistných podmienkach.
Postup pri výmene a kalibrácii autoskla krok za krokom
Ak vám kamienok na diaľnici poškodí sklo a máte dojednané pripoistenie alebo havarijné poistenie, dodržte tento postup, aby ste predišli kráteniu poistného plnenia:
- Zdokumentujte poškodenie na mieste: Odfoťte prasklinu zblízka, celé vozidlo s čitateľnou tabuľkou s evidenčným číslom a detail priestoru za sklom, kde sa nachádzajú kamery a dažďový senzor.
- Nahláste škodu v stanovenej lehote: Zákon ukladá povinnosť nahlásiť škodovú udalosť písomne alebo elektronicky do 15 dní pri udalosti na území Slovenska, resp. do 30 dní, ak sa stala v zahraničí.
- Vyberte si zmluvný servis: Pred objednaním výmeny overte, či má servis oprávnenie a vybavenie na kalibráciu asistenčných systémov pre daný model a či je partnerom vašej poisťovne, čo urýchli krycí list.
- Vyžiadajte si kalibračný protokol: Trvajte na tom, aby servis k faktúre priložil oficiálny diagnostický protokol o úspešnom nastavení kamier a radarov. Bez neho môže poisťovňa položku kalibrácie vyškrtnúť z plnenia.
- Preberte vozidlo po kontrole funkčnosti: Pred podpisom prevzatia skontrolujte funkčnosť asistentov jazdy (napr. funkciu Lane Assist a adaptívny tempomat) na ceste.
Doplnkové krytie k povinnému zmluvnému poisteniu: Úraz posádky a náhradné vozidlo
Jedným z najrozšírenejších mýtov medzi motoristami je presvedčenie, že povinná poistka kryje každú škodu, ktorá vznikne pri prevádzke auta. Skutočnosť je iná: základné povinné zmluvné poistenie slúži výhradne na krytie škôd, ktoré spôsobíte tretím osobám. Ak zaviníte nehodu vy, poisťovňa uhradí škodu na cudzom aute a odškodní cudzích zranených. Vaše zranenia ako vinníka a poškodenie vášho vlastného auta zostávajú nepokryté.
Pri preprave rodiny, kolegov či obchodných partnerov v prémiovom sedane alebo SUV je preto vhodné doplniť poistnú zmluvu o pripoistenie úrazu prepravovaných osôb. Toto pripoistenie zabezpečuje finančné odškodnenie za trvalé následky úrazu, denné odškodné počas liečenia alebo plnenie v prípade smrti následkom dopravnej nehody. Kryje všetkých pasažierov na sedadlách vozidla vrátane vodiča, a to bez ohľadu na mieru zavinenia dopravnej nehody.
Kedy pomôže náhradné vozidlo a úrazové pripoistenie
Rovnako podstatnou súčasťou mobility je pripoistenie náhradného vozidla. Prémiové asistenčné služby k PZP pre Mercedes-Benz oceníte najmä vtedy, keď zostane vaše auto nepojazdné po nehode či poruche na ceste. Kým bežná zákonná poistka vám poskytne odťah len do najbližšieho servisu a preplatenie náhradného auta maximálne na 2 až 3 dni v najnižšej kategórii (napríklad malé mestské vozidlo), pri kvalitnom asistenčnom balíku máte nárok na zapožičanie vozidla adekvátnej triedy na dobu 5 až 10 dní.
Ak jazdíte dlhé trasy bez nehôd, poisťovne vám dokážu ponúknuť výrazné zľavy na doplnkových balíkoch. Získané bezškodové mesiace a zľava z poistného môžu cenu kvalitného pripoistenia znížiť na zlomok jeho bežnej hodnoty, vďaka čomu získate špičkovú asistenciu za rozumné peniaze.
Hrozí pri neplatnej STK regres zo strany poisťovne?
Častou nočnou morou vodičov je situácia, keď spôsobia škodu a zistia, že im pred pár dňami prepadla platnosť technickej kontroly (STK) alebo emisnej kontroly (EK). Okamžite sa vynára obava, že poisťovňa celú škodu poškodenému síce zaplatí, no následne ju bude v plnej výške vymáhať späť od vinníka. Tomuto právnemu inštitútu sa hovorí regresný nárok poisťovateľa.
Zákon č. 381/2001 Z. z. priznáva poisťovni právo požadovať náhradu poistného plnenia, ak prevádzkovateľ prevádzkoval vozidlo, o ktorom vedel, že je technicky nespôsobilé na premávku na pozemných komunikáciách. Je tu však zásadná hranica, ktorú potvrdzuje aj ustálená rozhodovacia prax súdov: medzi technickým stavom vozidla a vznikom škody musí existovať príčinná súvislosť. Samotná administratívna neplatnosť osvedčenia o technickej kontrole automaticky neznamená stratu nároku na poistnú ochranu.
Hranica regresného nároku a príčinná súvislosť
Ak nedobrzdíte na križovatke a narazíte do vozidla pred vami a vaša STK je týždeň po lehote, poisťovňa musí dokázať, že príčinou nehody bol práve nevyhovujúci technický stav – napríklad zlyhanie brzdového systému, opotrebované pneumatiky pod povolený limit dezénu alebo nefunkčné osvetlenie. Ak bolo vozidlo v bezchybnom stave a nehodu zapríčinila len vaša nepozornosť, poisťovňa nemá zákonný dôvod uplatniť stopercentný regres len na základe chýbajúcej pečiatky v protokole.
Napriek tomu sa jazda bez platnej technickej a emisnej kontroly vôbec neoplatí. Hrozia vám za ňu automatické pokuty od okresného úradu a od 1. augusta 2024 platia sprísnené sankcie. Kým do 31. júla 2024 sa pokuta za neuzavreté PZP pohybovala od 16,60 do 3 319,40 EUR, nová právna úprava stanovila sadzbu od 50 EUR do 5 000 EUR. Ak by vozidlo zostalo nepoistené dlhšie ako 24 mesiacov, hrozí jeho automatické vyradenie z evidencie.
Pokiaľ kupujete jazdené auto, postrážte si včasné poistenie jazdeného automobilu a overte si dátumy platnosti kontrol. A ak plánujete zmeniť PZP pre Mercedes-Benz pred výročným dňom zmluvy s cieľom znížiť ročné náklady, prečítajte si odporúčania, ako ušetriť na poistení auta včasným podaním výpovede najmenej šesť týždňov pred koncom poistného obdobia.
Najčastejšie otázky o zákonnej poistke pre Mercedes-Benz
Koľko stojí PZP na modely značky Mercedes-Benz?
Základné ceny pre kompaktné modely (napr. Trieda A s výkonom 115 kW) sa pohybujú od 113 do 233 EUR ročne, s priemerom okolo 140 EUR. Pri populárnych SUV ako GLC začínajú ponuky od približne 137 EUR. Výkonné šesťvalce a osemvalce nad 150 kW dosahujú sadzby od 187 do 460 EUR ročne v závislosti od veku vodiča a miesta registrácie.
Ako sa počíta sadzba PZP pri elektrických modeloch EQ?
Keďže elektromobily nemajú zdvihový objem valcov v cm³, poisťovne vychádzajú najmä z celkového výkonu elektromotora v kW a z celkovej hmotnosti vozidla. Pretože modely radu EQ majú vysoký výkon a ťažkú batériu, ich poistné nebýva najlacnejšie. Špecifiká krytia približuje článok o PZP a kasku pre elektromobil.
Môže poisťovňa znížiť plnenie, ak nehodu nahlásim neskôr?
Áno. Lehota na nahlásenie škody poisťovateľovi je zo zákona 15 dní pri udalosti na území Slovenska a 30 dní v zahraničí. Pri oneskorenom nahlásení bez vážneho dôvodu (napr. hospitalizácie) môže poisťovňa uplatniť sankciu alebo krátiť poistné plnenie, najmä ak oneskorenie sťažilo vyšetrovanie škody.
Kedy zaniká poistná zmluva, ak nezaplatím splátku poistného?
Poistná zmluva podľa Občianskeho zákonníka zaniká uplynutím lehoty jedného mesiaca odo dňa doručenia výzvy poisťovne na zaplatenie poistného, ak poistné nebolo zaplatené ani v tejto dodatočnej lehote. Jazda s takto zaniknutou poistkou znamená, že vozidlo je nepoistené a vodič riskuje pokutu aj plný regres pri nehode.