Poškodenie vozidla padajúcim stromom: Kto uhradí škodu a ako postupovať
Poškodenie vozidla padajúcim stromom patrí k najničivejším udalostiam, aké môžu vodiča stretnúť. Stačí sekunda a ranná cesta do práce sa zmení na boj s úradmi a poisťovňami. Ak podceníte prvé kroky na mieste incidentu, celú finančnú ťarchu ponesiete sami. Mnoho vodičov sa mylne domnieva, že škodu automaticky uhradí mesto, obec alebo ich povinné zmluvné poistenie. Realita je neúprosná: PZP chráni výhradne cudzí majetok pred vami, nie vaše vlastné auto pred vyčíňaním prírody. Pokiaľ na mieste okamžite nezaistíte dôkazy, nepreukážete stav kmeňa a nepostupujete podľa prísnych zmluvných lehôt, prídete o tisíce eur.
V tomto sprievodcovi nájdete porovnanie dvoch základných ciest k náhrade: vlastné havarijné krytie verzus uplatnenie nároku voči vlastníkovi pozemku. Dozviete sa, aké lehoty stanovuje Občiansky zákonník, ako sa brániť pri sporoch o rýchlosť vetra a kedy je nevyhnutné zapojiť súdneho znalca. Správne nastavené poistenie auta online predstavuje najrýchlejšiu ochranu vašich peňazí, no pri likvidácii musíte poznať presné pravidlá hry.
Pád stromu na auto pri víchrici a spor o rýchlosť vetra
Najčastejšou príčinou pádu drevín je extrémne počasie. Z pohľadu poisťovníctva však nie je každý silnejší vietor automaticky uznaný ako živelná udalosť. Pre likvidátora je kľúčová definícia víchrice uvedená vo všeobecných poistných podmienkach vašej zmluvy. Ak vietor túto hranicu nedosiahne, poisťovňa sa pokúsi plnenie z kategórie živel zamietnuť, prípadne vás odkáže na iné poistné riziká.
Kedy poisťovňa uzná živelnú udalosť
Vo väčšine poistných zmlúv slovenských poisťovní je víchrica definovaná ako prúdenie vzduchu, ktoré dosahuje rýchlosť najmenej 75 km/h. V meteorologických tabuľkách to zodpovedá 8. až 9. stupňu Beaufortovej stupnice (búrlivý vietor až víchrica). Tento vietor dokáže lámať konáre a strhávať škridly zo striech. Ak vietor fúkal pomalšie, napríklad rýchlosťou 45 km/h, podľa poistnej praxe ani súdnej judikatúry nejde o nepredvídateľnú vyššiu moc (vis maior).
Ak nastane poškodenie vozidla padajúcim stromom pri vetre s rýchlosťou pod 75 km/h, komplexné havarijné krytie vás stále chráni, ak máte v zmluve dojednané všeobecné riziko pád predmetu. Pokiaľ však máte iba lacnejšie pripoistenie živlu viazané k PZP, poisťovňa bude skúmať presné meteorologické záznamy. Ak rýchlosť vetra nedosiahla limit v zmluve, plnenie z titulu víchrice odmietne.
Kde získať meteorologické potvrdenie
Pri nahlasovaní škodovej udalosti nesie dôkazné bremeno poistený, hoci likvidátori bežne čerpajú vlastné dáta zo Slovenského hydrometeorologického ústavu (SHMÚ). Ak vznikne spor o to, či v danej lokalite vietor skutočne dosiahol 75 km/h, musíte si vyžiadať oficiálny meteorologický posudok alebo správu pre konkrétnu katastrálnu oblasť, dátum a čas. Lokálne poryvy vetra pri letných búrkach totiž oficiálne meracie stanice nemusia vždy zachytiť. Aby ste v takomto prípade predišli sporom, oplatí sa poznať, ako vyzerá presný postup likvidácie škody krok za krokom.
Pripravte sa na to, že pri uplatnení havarijného poistenia sa z konečnej sumy odpočíta zmluvná spoluúčasť. Štandardne predstavuje 5 %, minimálne 165 eur (na trhu nájdete aj varianty od 100 do 166 eur), prípadne pri vyšších spoluúčastiach 10 %, minimálne okolo 330 eur. Pri samostatných pripoisteniach živlu k základnému PZP býva spoluúčasť fixná, štandardne okolo 200 eur. Či sa vám viac oplatí pevná suma alebo percento, objasňuje rozdiel medzi franšízou a spoluúčasťou.
Zodpovednosť správcu za pád dreviny a význam dendrologického posudku
Ak nemáte uzavreté havarijné poistenie, vašou jedinou nádejou je náhrada škody od vlastníka alebo správcu pozemku, na ktorom strom rástol. Môže ísť o mesto, mestskú časť, Slovenskú správu ciest alebo súkromnú osobu. Vymáhanie takejto škody je však právne náročné a vyžaduje okamžitú aktivitu poškodeného.
Paragrafy Občianskeho zákonníka a dôkazné bremeno
Právny nárok sa opiera o Občiansky zákonník (zákon č. 40/1964 Zb.):
- § 415 (Generálna prevencia): Každý je povinný počínať si tak, aby nedochádzalo ku škodám na zdraví, majetku, prírode a životnom prostredí. Vlastník pozemku je povinný stromy pravidelne kontrolovať a ošetrovať.
- § 420 ods. 1 (Všeobecná zodpovednosť): Každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti.
- § 123: Vlastník má právo a zároveň povinnosť nakladať so svojím majetkom tak, aby neohrozoval iných.
Správca zelene sa zbaví zodpovednosti, ak preukáže, že škodu nezavinil a išlo o nepredvídateľnú prírodnú udalosť (vyššiu moc). Ak fúkal vietor s rýchlosťou 85 km/h a vyvrátil zdravý, zelený a riadne udržiavaný strom, obec za škodu nezodpovedá. Ak však poškodenie vozidla padajúcim stromom spôsobil zanedbaný kmeň, ktorý bol zhnitý, dutý alebo suchý, zodpovednosť padá plne na správcu – a to aj vtedy, ak fúkal mierny vietor s rýchlosťou 45 km/h.
Čo presne hodnotí dendrológ
Kľúčovým dôkazom v spore býva dendrologický posudok. Znalec z odboru lesníctva a ochrany prírody posudzuje:
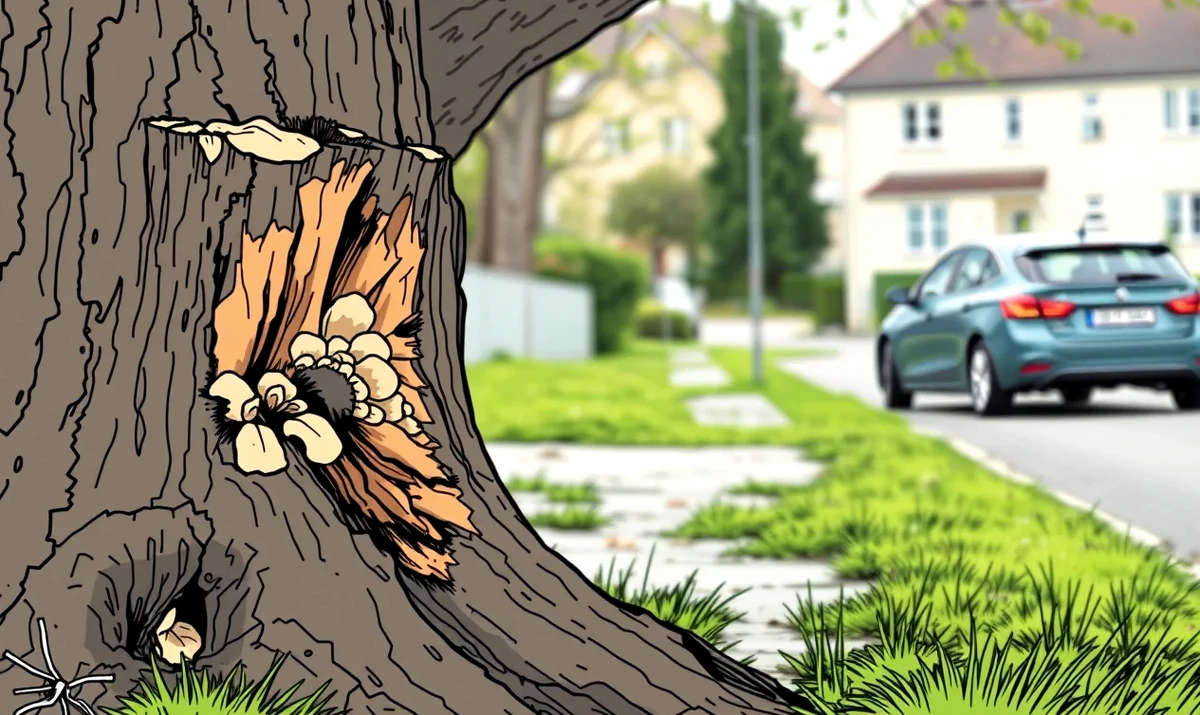
- Zdravotný stav dreviny pred pádom: prítomnosť drevokazných húb, dutín, hniloby koreňového systému alebo kmeňa.
- Viditeľnosť poškodenia: či bola choroba stromu zrejmá voľným okom pri bežnej vizuálnej kontrole (napr. suché kostrové konáre, odumretá kôra, plodnice húb na báze kmeňa).
- Príčinnú súvislosť: či bol primárnou príčinou pádu poryv vetra, alebo strata mechanickej stability v dôsledku hniloby.
- Históriu údržby: či správca vykonal predpísané bezpečnostné a redukčné rezy.
Upozornenie na časté riziko: Mestá a obce často odstraňujú spadnuté kmene z ciest v priebehu niekoľkých hodín. Akonáhle hasiči alebo technické služby kmeň rozpília a odvezú na skládku či do štiepkovača, prídete o hlavný dôkazový materiál. Ešte pred odtiahnutím vozidla detailne odfoťte a nafilmujte rez kmeňa, koreňový bal, vnútorné dutiny a práchnivejúce drevo. Bez týchto záberov znalec nedokáže vypracovať jednoznačný záver a obec váš nárok odmietne.
Ak uplatňujete škodu voči obci, pamätajte na zákonné lehoty. Všeobecná premlčacia doba na náhradu škody podľa § 101 Občianskeho zákonníka je 3 roky. Naopak, pri uplatnení nároku z poistnej zmluvy začína premlčacia doba podľa § 104 plynúť 1 rok po poistnej udalosti a trvá celkovo tri roky. Poisťovňa má podľa § 797 ods. 3 zákonnú lehotu na prešetrenie udalosti 1 mesiac od dozvedenia sa o nej. Ak šetrenie nestihne, je povinná vám na požiadanie vyplatiť primeraný preddavok.
Pre úspešné vybavenie poistnej udalosti alebo nároku voči správcovi si musíte pripraviť tieto podklady:
- Kompletnú fotodokumentáciu auta a dreviny zblízka aj z celkového pohľadu vrátane detailov zhnitých častí kmeňa
- Správu o zásahu Hasičského a záchranného zboru (HaZZ), ak kmeň z auta odstraňovali
- Záznam polície, ak bola privolaná na miesto udalosti
- Veľký technický preukaz (osvedčenie o evidencii časť II) a platnú správu o STK a EK
- Presný záznam o dátume, čase a GPS súradniciach miesta udalosti
- Meteorologickú správu o poveternostných podmienkach v danom čase
- Faktúry za odťahovú službu a parkovné na stráženom parkovisku pred obhliadkou
Náraz do spadnutého stromu na neosvetlenej ceste v nočných hodinách
Úplne iná právna a likvidačná situácia nastáva, ak strom nespadol priamo na idúce alebo stojace auto, ale kmeň už ležal na vozovke a vy ste doň v tme narazili. Táto nočná mora vodičov na cestách II. a III. triedy prináša zásadný konflikt pri určení viny a spôsobu likvidácie.
Živelná udalosť verzus náraz do prekážky
Poisťovne v tomto prípade neevidujú udalosť ako živelnú škodu. Z ich pohľadu ide o dopravnú nehodu – konkrétne o náraz do nehybnej prekážky na ceste. Likvidátor bude skúmať, či vodič prispel k vzniku škody nepozornosťou alebo neprispôsobením rýchlosti jazdy. Podľa zákona o cestnej premávke (zákon č. 8/2009 Z. z.) je vodič povinný ísť len takou rýchlosťou, aby dokázal zastaviť na vzdialenosť, na ktorú má rozhľad.
Ak narazíte do ležiaceho kmeňa, polícia vás môže označiť za vinníka nehody pre porušenie povinností vodiča. To má vážny dopad na vyplatenie peňazí: škodu na vlastnom aute vám preplatí výhradne havarijné poistenie (riziko havária), no prídete o bezškodový bonus. Správca komunikácie sa bude brániť tým, že strom spadol náhle a nemal technickú možnosť prekážku v noci včas odstrániť ani označiť. Ak pri takejto kolízii dôjde k poškodeniu podvozku či diskov, postupuje sa analogicky, ako keď riešite poškodenie pneumatiky a disku na ceste po náraze do hlbokého výtlku.
Pokiaľ je na mieste nehody sporné, či vodič mohol prekážku vidieť, prešetruje sa miera zavinenia dopravnej nehody. Polícia na miesto vyráža povinne vždy, ak odhadovaná škoda prevýši zákonom stanovenú hranicu 3 990 eur, alebo ak došlo k zraneniu osôb či úniku prevádzkových kvapalín. V neprehľadných situáciách vám pomôže tento overený praktický návod pri autonehode, ktorý vás ochráni pred chybami pri spisovaní policajného protokolu.
Nasledujúca tabuľka sumarizuje, aké nároky platia v rôznych modelových situáciách a aký postup musíte zvoliť:
| Modelová situácia | Kto nesie zodpovednosť | Kto vyplatí poistné plnenie | Odporúčaný postup poškodeného |
|---|---|---|---|
| Zdravý strom spadol pri víchrici nad 75 km/h | Vyššia moc (nikto nezodpovedá) | Havarijné poistenie (riziko živel) | Zabezpečiť správu SHMÚ, nahlásiť škodu svojej poisťovni do 15 dní |
| Spráchnivený strom spadol pri slabom vetre | Správca / vlastník pozemku (§ 420 OZ) | Zodpovednostná poistka obce alebo havarijná poistka s následným regresom | Zadokumentovať hnilobu, privolať políciu, zabezpečiť dendrologický posudok |
| Náraz v noci do už ležiaceho kmeňa na ceste | Spravidla vodič (neprispôsobenie jazdy), výnimočne správca cesty | Havarijné poistenie (riziko havária) | Privolať políciu, zdokumentovať rozhľadové pomery a absenciu výstražného značenia |
| Pád konára na súkromnom parkovisku pri nákupnom centre | Majiteľ obchodného centra / správca areálu | Poistenie zodpovednosti prevádzkovateľa areálu | Zabezpečiť kamerové záznamy, spísať protokol so správcom nehnuteľnosti |
Poškodenie vozidla padajúcim stromom v kombinácii s krupobitím a delenie plnenia
V letných mesiacoch búrky často sprevádza viacero ničivých javov naraz. Predstavte si scenár, kedy na stojace auto najskôr napadajú krúpy a o niekoľko minút neskôr sa naň zrúti masívny konár. Z pohľadu bežného človeka ide o jednu búrku. Z pohľadu likvidácie poistnej udalosti však ide o dve samostatné škodové udalosti s odlišnými príčinami.
Dve poistné udalosti a dvojitá spoluúčasť
Poisťovne v takýchto situáciách postupujú striktne. Krupobitie poškodí povrchové panely (kapota, strecha, kufor) formou preliačin. Následný pád konára prerazí strešné nosníky, rozbije okná alebo zdemoluje stĺpiky karosérie. Likvidátor škodu rozdelí na:
- Škodovú udalosť č. 1: škoda krupobitím (vyčíslená samostatne rozpočtom alebo opravou technológiou PDR).
- Škodovú udalosť č. 2: škoda pádom predmetu (oprava nosných častí a výmena dielov).
Tento postup má pre vašu peňaženku nepríjemný dôsledok: poisťovňa uplatní spoluúčasť dvakrát. Ak máte v zmluve dojednanú spoluúčasť 5 %, minimálne 165 eur, zaplatíte 165 eur za krupobitie a ďalších 165 eur za pád dreviny. Celkovo vás oprava bude stáť najmenej 330 eur z vlastného vrecka. Ak boli zasiahnuté len okná, krytie sa môže odvíjať od toho, či máte v zmluve dojednané priame poistenie autoskla s nulovou spoluúčasťou.
Ako sa likvidujú škody po letných smrštiach bez pádu stromu, nájdete v samostatnom texte zameranom na krupobitie a poistenie auta. Zmluvu sa navyše oplatí pravidelne kontrolovať; ročná revízia poistných zmlúv vám zabezpečí, že poistné sumy zodpovedajú reálnej hodnote vozidla na trhu. Výpoveď starej poistky musíte podľa § 800 ods. 1 Občianskeho zákonníka doručiť poisťovni najneskôr 6 týždňov pred uplynutím poistného obdobia.
Totálna škoda a poistenie GAP pri zničení leasingového vozidla
Pád ťažkého kmeňa spôsobuje devastujúce škody. Preliačená strecha, ohnuté A a B stĺpiky karosérie a poškodený skelet vozidla znamenajú takmer s istotou totálnu škodu. Zatiaľ čo technická totálna škoda znamená, že vozidlo sa už z bezpečnostných dôvodov nedá opraviť, oveľa častejšie sa stretnete s ekonomickou totálnou škodou.
Výpočet totálnej škody a strata hodnoty
Podľa poistných podmienok väčšiny poisťovní nastáva ekonomická totálna škoda vtedy, keď predpokladané náklady na opravu vozidla presiahnu 80 až 85 % všeobecnej hodnoty vozidla (VŠH) pred poistnou udalosťou. V takom momente poisťovňa odmietne financovať opravu v servise. Namiesto toho pristúpi k likvidácii formou výpočtu:
Poistné plnenie = Všeobecná hodnota vozidla pred nehodou – Hodnota použiteľných zvyškov (vraku) – Spoluúčasť
Vrak vozidla poisťovňa umiestni do internetovej aukcie, kde obchodníci ponúknu garantovanú výkupnú cenu. Auto vám zostáva a vrak môžete (ale nemusíte) tomuto kupcovi predať. Ak však splácate leasing alebo úver, vzniká obrovský problém: všeobecná trhová hodnota auta v priebehu prvých 3 rokov prudko klesá. Poistné plnenie z havarijného poistenia často nestačí na doplatenie zostatku leasingovej zmluvy a vy zostanete bez auta, no so záväzkom voči leasingovke.
Modelový príklad: Pád stromu na trojročné financované vozidlo
Poďme sa pozrieť na reálny výpočet, ako zafunguje likvidácia s poistením finančnej straty a bez neho:
- Pôvodná nákupná cena nového vozidla (faktúra): 32 000 eur
- Vek vozidla v čase pádu stromu: 3 roky (36 mesiacov)
- Všeobecná trhová hodnota (VŠH) pred udalosťou: 19 000 eur
- Odhadované náklady na opravu zdemolovanej karosérie: 18 500 eur (97 % VŠH → jednoznačná totálna škoda)
- Najvyššia ponuka z aukcie zvyškov (hodnota vraku): 6 000 eur
- Spoluúčasť v havarijnom poistení: 5 % (950 eur)
- Nesplatený zostatok leasingu v čase nehody: 21 500 eur
Variant A: Majiteľ má iba bežné havarijné poistenie
Poisťovňa vyplatí plnenie: 19 000 € (VŠH) – 6 000 € (vrak) – 950 € (spoluúčasť) = 12 050 eur. Poškodený predá vrak v aukcii za 6 000 eur. Spolu má k dispozícii 18 050 eur. Keďže leasingovej spoločnosti musí doplatiť 21 500 eur, z vlastného vrecka musí doplatiť 3 450 eur. Zostáva bez auta a v čistom finančnom mínuse.
Variant B: Majiteľ má uzavreté aj poistenie GAP
Poistenie GAP (Guaranteed Asset Protection) dorovnáva rozdiel medzi pôvodnou nákupnou cenou vozidla a jeho trhovou hodnotou v čase nehody, pričom často kryje aj odpočítanú spoluúčasť. GAP vyplatí: 32 000 € – 19 000 € = 13 000 eur + kompenzácia spoluúčasti 950 eur = 13 950 eur. Majiteľ spojí plnenie z havarijnej poistky (12 050 €), predaj vraku (6 000 €) a plnenie z GAP (13 950 €). Výsledkom je plných 32 000 eur. Vyplatí leasingovku a zostane mu dostatok kapitálu na nákup úplne nového vozidla.
Na koľko vás takáto ochrana vyjde, vám ukáže kalkulačka GAP poistenia. Ak jazdíte na aute financovanom cudzím kapitálom, zistite si, aké máte poistné krytie v splátke operatívneho prenájmu, pretože podmienky poistiek v splátkach bývajú okresané. Kedykoľvek kupujete jazdené auto, nezabudnite vykonať poistenie auta krok za krokom po kúpe ešte pred jazdou domov.
Pre úplnosť nezabúdajte, že na presné nastavenie poistnej sumy a zistenie mesačných nákladov slúži nezávislý výpočet havarijného poistenia. Umožní vám vybrať optimálny pomer medzi cenou poistky a výškou spoluúčasti tak, aby vás nečakaný živel nepripravil o rodinné úspory.
Časté otázky o škodách spôsobených padnutými stromami
Preplatí mi škodu povinné zmluvné poistenie (PZP)?
Nie. Základné zákonné poistenie kryje výhradne škody, ktoré vy svojím vozidlom spôsobíte iným účastníkom premávky. Škody na vlastnom vozidle spôsobené pádom stromu PZP nikdy nekryje. Výnimkou je situácia, ak máte v rámci balíka PZP dojednané špecifické pripoistenie živelných rizík.
V akej lehote musím škodovú udalosť nahlásiť poisťovni?
Všeobecné poistné podmienky stanovujú povinnosť nahlásiť škodu bez zbytočného odkladu. Pri škodách na území Slovenska je táto lehota štandardne do 15 dní od vzniku udalosti. Pri škodách v zahraničí býva predĺžená na 30 dní. Zmeškanie lehoty bez vážneho dôvodu oprávňuje poisťovňu poistné plnenie krátiť.
Môžem auto spod stromu vyslobodiť sám pred príchodom likvidátora?
S autom hýbte len vtedy, ak tvorí prekážku v cestnej premávke, hrozí ďalšie poškodenie (napr. pád ďalších konárov) alebo to vyžaduje záchrana osôb. Pred akýmkoľvek pohybom vozidla a pred odrezaním konárov musíte vyhotoviť detailné fotografie a videozáznam zachytávajúci polohu auta, kmeňa aj zhnitých častí dreva. V opačnom prípade riskujete zamietnutie poistného plnenia pre nemožnosť overenia vzniku škody.
Vráti mi moja havarijná poisťovňa zaplatenú spoluúčasť?
Áno, je to možné prostredníctvom takzvaného regresu. Ak poisťovňa zlikviduje škodu z vášho havarijného poistenia a vy zaplatíte spoluúčasť (napr. 165 eur), no následne preukáže, že pád stromu zavinil konkrétny vlastník pozemku porušením údržby, vymôže od neho celú sumu opravy. Po úspešnom vymožení peňazí vám poisťovňa strhnutú spoluúčasť dodatočne vráti na účet.
Kto uhradí škody, ktoré vznikli pri zásahu hasičov?
Ak hasiči pri odstraňovaní spadnutého kmeňa z vozidla rozrežú karosériu alebo rozbijú ďalšie sklá, tieto škody sa považujú za priamy dôsledok poistnej udalosti a záchranných prác. V havarijnom poistení sú zahrnuté do celkových nákladov na likvidáciu škody. Hasičský a záchranný zbor za tieto sekundárne poškodenia nezodpovedá, nakoľko konal v stave krajnej núdze s cieľom odvrátiť väčšie nebezpečenstvo.