Havarijné poistenie a hydraulický ráz motora: Kedy poisťovňa zaplatí škodu?
Prudká letná búrka premenila cestu pod železničným podjazdom na hlboké jazero behom niekoľkých minút. Pán Peter za volantom bežného rodinného auta spanikáril, vošiel do vody za dodávkou pred sebou a uprostred mláky jeho motor s trhnutím definitívne stíchol. Oprava v servise sa vyšplhala na niekoľko tisíc eur a poisťovňa odmietla vyplatiť poistné plnenie.
Vodiči sa často pýtajú, ako súvisí havarijné poistenie a hydraulický ráz motora a či ich drahá poistka ochráni pred každou nepríjemnosťou na ceste. Kým škody, ktoré spôsobí živel na zaparkovanom vozidle, likvidátori preplácajú bez väčších prieťahov, vniknutie vody do bežiaceho agregátu počas jazdy posudzujú mimoriadne prísne. Poisťovne sa totiž opierajú o presné znenie poistných zmlúv a zákonné povinnosti vodiča.
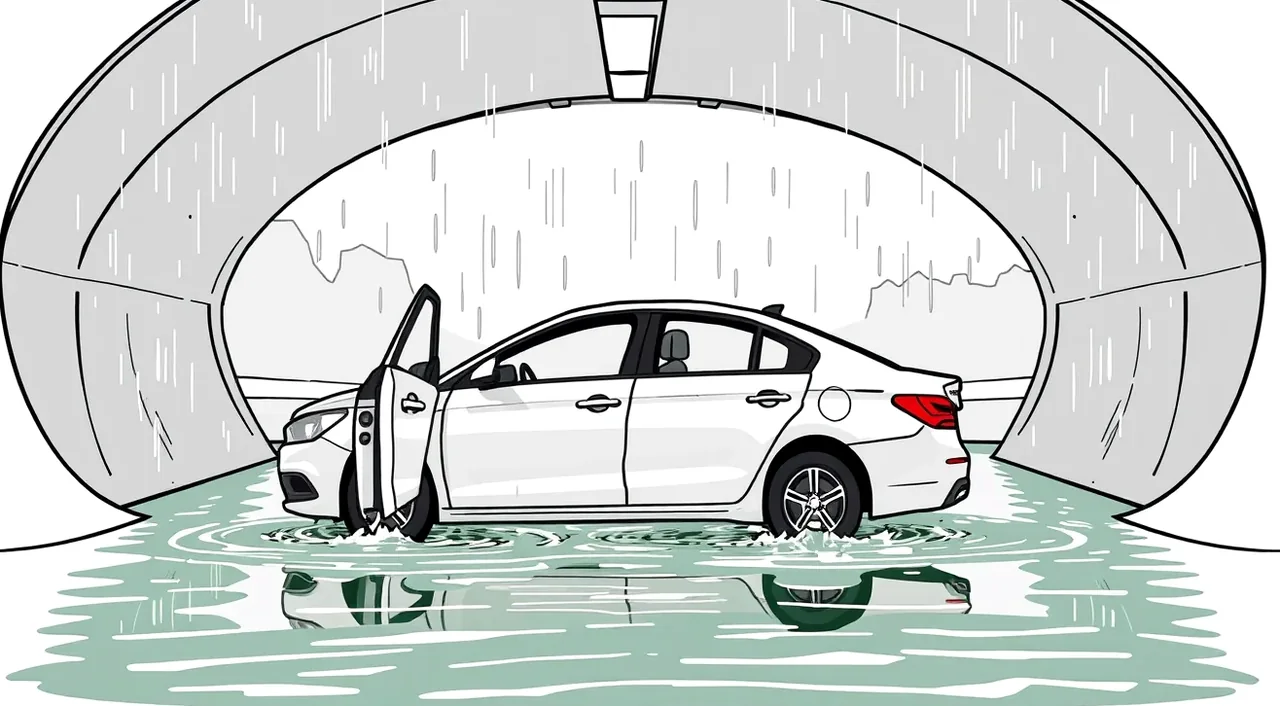
Vjazd do podjazdu so stojacou vodou: Preplatí havarijné poistenie zničený motor?
Vjazd do zaplaveného úseku patrí medzi najčastejšie príčiny deštrukcie motora v letnom období. Mnoho motoristov sa mylne domnieva, že ak majú uzatvorené kasko s krytím živlu, poisťovňa automaticky uhradí akúkoľvek škodu spôsobenú vodou. Poistné podmienky však striktne rozlišujú, či na vozidlo pôsobila voda pasívne, alebo sa vodič do nebezpečnej situácie dostal vlastným rozhodnutím.
Podľa § 799 ods. 3 Občianskeho zákonníka je poistený povinný dbať, aby poistná udalosť nenastala, a nesmie porušovať povinnosti smerujúce k odvráteniu nebezpečenstva. Zároveň zákon o cestnej premávke ukladá vodičovi povinnosť prispôsobiť rýchlosť a štýl jazdy stavu vozovky. Ak vedome vojdete do miesta, kde stojí voda a nie je vidieť dno, poisťovňa to takmer bez výnimky vyhodnotí ako porušenie prevenčnej povinnosti alebo hrubú nedbanlivosť.
Živelná udalosť na parkovisku verzus vjazd do kaluže
Zásadný rozdiel spočíva v mechanizme vzniku poškodenia. Ak vaše vozidlo stojí zaparkované na ulici a privalí sa náhla povodeň či záplava, voda vystúpa a zatopí stojace auto s vypnutým motorom, ide o klasickú živelnú udalosť. V takomto prípade havarijná poistka škodu bez problémov kryje, podobne ako keď karosériu poškodí krupobitie a poistenie auta následne zaplatí opravu preliačin.
Úplne iná situácia nastáva pri jazde. Ak je motor v chode, pohyb piestov vytvára v sacom trakte podtlak. V momente, keď nasávací otvor dosiahne hladinu, motor namiesto vzduchu nasaje vodu. Všeobecné poistné podmienky väčšiny poisťovní obsahujú výslovnú výluku na škody spôsobené vniknutím vody do nasávacieho systému motora pri prejazde cez zaplavenú komunikáciu.
Kedy hrozí nasatie vody do motora aj pri zdanlivo plytkej mláke?
Mnohí šoféri si myslia, že na poškodenie motora je potrebná polmetrová hĺbka. To je nebezpečný omyl. Pre havarijné poistenie a hydraulický ráz motora býva rozhodujúca nielen skutočná hladina vody, ale najmä rýchlosť, akou do nej vozidlo vrazí. Fyzika nepustí: voda je nestlačiteľná kvapalina a pri jej prieniku do valca sa piest zastaví o pevnú bariéru v zlomku sekundy.
Keď piest smeruje do hornej úvrate a narazí na kvapalinu, obrovská kinetická energia kľukového mechanizmu ohne alebo zlomí ojnicu, prerazí blok motora alebo poškodí hlavu valcov. Výsledkom je okamžité zastavenie auta a deštrukcia, ktorej odstránenie si vyžaduje kompletnú výmenu alebo generálnu opravu agregátu.
Vlna pred nárazníkom a nízko položené nasávanie vzduchu
Moderné automobily majú nasávacie otvory často umiestnené v spodnej časti predného nárazníka, aby nasávali čo najchladnejší vzduch. To znamená, že sací trakt môže byť len 20 až 30 centimetrov nad zemou. Ak vodič vbehne do mláky s hĺbkou len 15 centimetrov vyššou rýchlosťou, nárazník pred sebou vytlačí čelnú vlnu. Táto zdvihnutá hladina poľahky pretečie priamo do vzduchového filtra a odtiaľ do valcov.
Finančné následky bývajú zdrvujúce, pretože oprava motora po takomto náraze patrí k najdrahším položkám v autoservise. Pri uzatváraní zmluvy vám výpočet havarijného poistenia ukáže, ako výška zvolenej spoluúčasti znižuje ročné poistné, no pri likvidácii hydraulického rázu je kľúčové najmä to, či daná udalosť vôbec spadá do poistného krytia.
| Položka alebo parameter | Orientačná hodnota / Lehota | Dôsledok pre majiteľa vozidla |
|---|---|---|
| Oprava alebo výmena motora | 3 000 € až viac ako 15 000 € | Cena závisí od typu vozidla a dostupnosti náhradných dielov |
| Štandardná spoluúčasť | 5 % (minimálne 165 €) | Suma, ktorú pri uznanej poistnej udalosti doplácate zo svojho |
| Alternatívna spoluúčasť | 10 % (minimálne 331,94 €) | Nižšia cena ročnej poistky, ale vyšší finančný doplatok pri škode |
| Hranica totálnej škody | 85 % všeobecnej hodnoty | Ak náklady na opravu presiahnu tento limit, oprava sa neprepláca |
| Oznámenie škody na Slovensku | do 15 dní | Zákonná a zmluvná lehota na písomné nahlásenie udalosti |
| Oznámenie škody v zahraničí | do 30 dní | Predĺžená lehota pri poistnej udalosti mimo územia Slovenska |
Ako dokazuje znalecký posudok hydraulický ráz motora a rozsah škody?
Pokiaľ ide o havarijné poistenie a hydraulický ráz motora, poisťovňa sa pri likvidácii nikdy nespolieha len na stručné vyjadrenie vodiča v hlásení. Na miesto obhliadky alebo do zmluvného servisu posiela technika, prípadne si vyžiada nezávislý znalecký posudok. Skúsený likvidátor presne pozná špecifické znaky, ktoré nasatie vody v motore zanecháva.
Pri demontáži sa kontroluje stav vzduchového filtra. Zvlnená papierová vložka, stopy bahna, jemný nános piesku v plastovom potrubí a voda v medzichladiči stlačeného vzduchu sú jednoznačnými dôkazmi. Ak likvidátor nájde tieto stopy, poisťovňa okamžite začne skúmať, či vodič neporušil zmluvné podmienky vjazdom na zjavne zaplavenú cestu.
Záznamy z riadiacej jednotky a mechanické stopy
Moderné automobily sú vybavené riadiacimi jednotkami (ECU), ktoré neustále zaznamenávajú prevádzkové údaje. V pamäti závad zostáva presný čas, otáčky motora, rýchlosť jazdy, poloha plynového pedála aj okamih, kedy došlo k náhlemu poklesu otáčok na nulu. Znalec dokáže bez pochýb určiť, že motor bežal pod záťažou, kým ho mechanicky nezablokovala voda.
Preto je zásadnou chybou snažiť sa po zhasnutí motora vo vode znovu otočiť kľúčikom. Opakované štartovanie situáciu ešte viac zhorší. Ak sa chcete vyhnúť sporom, dodržte správny praktický návod pri autonehode a poistnej udalosti: motor neštartujte, miesto dôkladne odfoťte a okamžite zavolajte asistenčnú službu.
| Výhody privolania odťahovej služby | Nevýhody pokusu o naštartovanie vo vode |
|---|---|
| Ochrana motora pred ďalším mechanickým zničením | Riziko definitívneho prerazenia bloku motora zlomenou ojnicou |
| Uchovanie šance na uznanie aspoň časti poistného plnenia | Jednoznačný dôkaz hrubej nedbanlivosti v riadiacej jednotke |
| Bezpečný presun vozidla bez rizika poškodenia elektroniky | Úplné zamietnutie poistného plnenia z dôvodu zväčšenia škody |
Aký je rozdiel v prístupe poisťovne pri firemnom a súkromnom aute?
Pri súkromnom vozidle rieši poisťovňa poistnú udalosť priamo s majiteľom, ktorý je spravidla aj poisteným a vodičom v jednej osobe. Likvidácia sa sústredí na jeho osobné konanie na mieste činu. Ak šofér konal ľahkovážne, nesie všetky finančné dôsledky sám, prípadne sa musí pripraviť na to, že ho pri ďalšej zmluve čaká strata bonusu po zavinenej nehode a zdraženie poistky.
Pri firemnom aute je situácia administratívne aj právne zložitejšia. Poisťovňa preveruje, kto vozidlo viedol a či zamestnanec neporušil interné smernice zamestnávateľa alebo dopravné predpisy. Ak poisťovňa odmietne vyplatiť plnenie pre hrubú nedbanlivosť šoféra, zamestnávateľ často vymáha vzniknutú škodu priamo od svojho zamestnanca podľa Zákonníka práce, a to až do výšky štvornásobku jeho priemerného mesačného zárobku.
Modelový príklad: Pán Milan a jeho zatopená Octavia
Pán Milan (62 rokov) jazdí na desaťročnom aute Škoda Octavia, ktorého všeobecná hodnota pred udalosťou bola stanovená na 9 000 €. Po silnej prietrži mračien vošiel do vody pod železničným mostom. Motor okamžite zhasol po tom, čo nasal vodu cez predný nárazník.
V autorizovanom servise vyčíslili výmenu poškodeného agregátu na 7 800 €. Keďže náklady na opravu predstavujú 86,6 % hodnoty vozidla, bola prekročená zmluvná hranica 85 % všeobecnej hodnoty a poisťovňa udalosť uzavrela ako totálnu škodu. Vrak vozidla bol v elektronickej aukcii ocenený na 3 200 €.
Pán Milan mal v zmluve dohodnutú spoluúčasť 5 % (pri hodnote 9 000 € je to 450 €). Výpočet poistného plnenia prebehol takto:
- Všeobecná hodnota auta pred škodou: 9 000 €
- Odpočítaná hodnota použiteľných zvyškov (vraku): -3 200 €
- Odpočítaná zmluvná spoluúčasť: -450 €
- Výsledná suma od poisťovne: 5 350 €
Keďže však likvidátor zistil, že pred podjazdom stála dočasná dopravná značka zakazujúca vjazd, poisťovňa uplatnila krátenie plnenia pre hrubú nedbanlivosť o 50 %. Pán Milan tak dostal iba 2 675 €. Na tomto príklade vidno, ako funguje GAP pri totálnej škode a prečo bežná poistka bez dodatočného krytia nemusí stačiť ani na kúpu podobného ojazdeného auta.
Ako bezpečne odhadnúť hĺbku vody na ceste a kedy radšej cúvnuť?
Najlepšou ochranou pred finančnou stratou je prevencia. Zodpovedný prístup za volantom zaručí, že havarijné poistenie a hydraulický ráz motora nebudete musieť riešiť cez zdĺhavé odvolania či súdnych znalcov. Pred každým úsekom so stojacou vodou treba spomaliť a triezvo zhodnotiť situáciu.
Vizuálnym vodidlom bývajú obrubníky chodníkov, ktoré majú bežne výšku 10 až 15 centimetrov. Ak sú obrubníky úplne pod vodou, hĺbka v strede cesty bude takmer určite vyššia. Spoľahlivým ukazovateľom sú aj kolesá ostatných vozidiel. Pokiaľ voda siaha nad spodný okraj disku kolesa alebo k stredu náboja bežného osobného auta, do vody v žiadnom prípade nevchádzajte.
Overené pravidlá pred neprehľadným úsekom
Ak sa ocitnete pred zaplavenou cestou, riaďte sa týmito zásadami, ktoré chránia váš motor aj peňaženku:
- Zastavte a počkajte: Sledujte autá pred sebou. Ak cez mláku bezpečne prejde vysoké nákladné auto, neznamená to, že úsek zvládne aj nízky osobný automobil.
- Necúvajte bezhlavo: Ak je cesta neprejazdná, zapnite výstražné svetlá a bezpečne sa otočte, prípadne vyčkajte na opadnutie prívalovej vody.
- Jazdite krokom: Ak je voda preukázateľne plytká (pod úroveň prahov dverí), prechádzajte ňou na jednotke pri mierne zvýšených otáčkach, aby sa nevytvorila vlna a voda neprenikla do výfuku.
- Využite asistenčnú službu: Ak máte dohodnuté komplexné poistenie auta, v cene máte asistenčné služby. V prípade neistoty auto odstavte na bezpečnom mieste a privolajte pomoc.
Časté otázky o hydraulickom ráze a poistení
Môžem skúsiť auto znova naštartovať, ak motor v mláke náhle zhasol?
Nie, v žiadnom prípade. Pokus o štartovanie v zaplavenom úseku dokončí deštrukciu mechanických častí motora a poisťovňa získa jasný dôkaz o hrubej nedbanlivosti, čo vedie k úplnému zamietnutiu poistného plnenia.
Vzťahuje sa na hydraulický ráz záruka na nové vozidlo od výrobcu?
Záruka výrobcu sa vzťahuje výhradne na chyby materiálu a výrobné vady. Vniknutie vonkajšej kvapaliny do spaľovacieho priestoru počas jazdy sa považuje za poškodenie vonkajším vplyvom, takže záručná oprava neprichádza do úvahy.
Dokedy musím nahlásiť poškodenie motora vodou poisťovni?
Lehota na písomné oznámenie škody na území Slovenskej republiky je spravidla do 15 dní od vzniku udalosti. Ak k škode došlo počas cesty v zahraničí, poistné podmienky predlžujú túto lehotu na do 30 dní.
Čo môžem robiť, ak poisťovňa odmietla preplatiť poškodenie motora?
Prajte si písomné odôvodnenie zamietnutia a kompletnú fotodokumentáciu od likvidátora. Proti rozhodnutiu môžete podať písomnú reklamáciu, doložiť vlastný posudok od nezávislého znalca z odboru dopravy, alebo sa obrátiť na Národnú banku Slovenska, ktorá vykonáva dohľad nad finančným trhom.