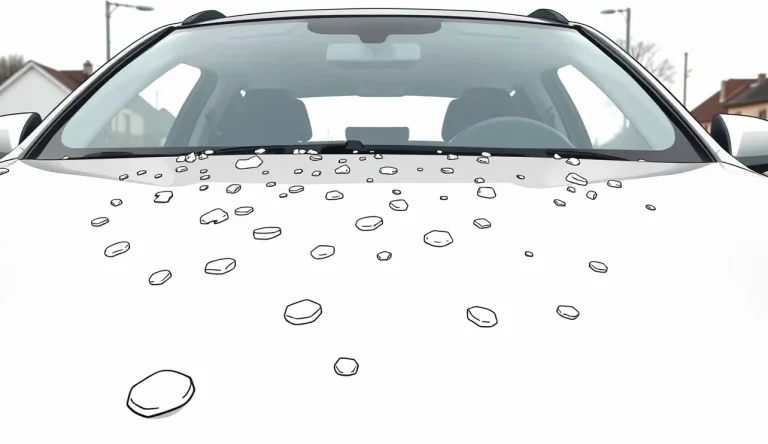
Auto poškodené krupobitím a jamky na karosérii po búrke
Medzi motoristami pretrváva hlboko zakorenený omyl, že ak za vozidlo platia zákonom predpísané poplatky, poistka ich ochráni pred akýmikoľvek následkami prírodných živlov. Keď potom búrka zanechá spúšť a majiteľ objaví svoje auto poškodené krupobitím, prichádza tvrdé vytriezvenie priamo na pobočke poisťovne. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení totiž upravuje výlučne zodpovednosť za škodu spôsobenú prevádzkou motorového vozidla iným osobám. Základné povinné zmluvné poistenie vám na vlastnom vozidle po krupobití nepreplatí ani cent. Ak nemáte dojednané pripoistenie živelných udalostí alebo komplexné kasko, všetky finančné náklady spojené s opravou plechov a výmenou autoskiel znášate sami zo svojho vrecka.
Živelné škody predstavujú pre poisťovne masívne nárazové udalosti. Pri jedinej intenzívnej búrke na východnom Slovensku dokážu celkové nahlásené škody za jediný víkend presiahnuť sumu 1,3 milióna eur. V takýchto momentoch sa likvidačné procesy prepínajú do krízového režimu, zriaďujú sa hromadné obhliadkové strediská a motoristi sa ocitajú v spleti poistných podmienok, lehôt a odborných pojmov. Pre úspešné vymoženie náhrady škody je kľúčové poznať svoje zákonné povinnosti, lehoty a presné postupy stanovené Občianskym zákonníkom.
Čo presne kryje poistenie pri krupobití a čo z neho vypadáva
Ak má majiteľ vozidla uzatvorené plnohodnotné havarijné poistenie vozidla, riziko krupobitia je štandardnou súčasťou základného balíka živelných rizík podľa paragrafov 808 až 815 Občianskeho zákonníka. Krupobitie poistné zmluvy definujú ako jav, pri ktorom kúsky ľadu vytvorené v atmosfére dopadajú na poistené vozidlo a svojou kinetickou energiou spôsobujú mechanické poškodenie karosérie, vonkajších plastových komponentov alebo presklených plôch. Nie každá zmluva však poskytuje identickú ochranu a rozsah krytia sa výrazne líši podľa zvoleného produktu.
Pripoistenie živlov k PZP verzus plné kasko
Motoristi, ktorí hľadajú ekonomickejšie riešenie, často volia pripoistenie živelných rizík priamo k základnej zmluve PZP. Tento produkt poskytuje základnú ochranu, má však výrazné obmedzenia. Zatiaľ čo komplexná havarijná poistka kryje škody do výšky skutočnej všeobecnej hodnoty vozidla, pripoistenie k PZP pracuje takmer výhradne so sublimitmi plnenia. Tieto limity sa v praxi pohybujú na úrovni 2 000 až 5 000 eur na jednu poistnú udalosť. Pri moderných automobiloch s panoramatickými strechami a asistenčnými systémami na čelných sklách však rozsiahla búrka dokáže spôsobiť škodu presahujúcu 7 000 eur, pričom čokoľvek nad dohodnutý limit dopláca majiteľ.
Druhým kľúčovým faktorom je spoluúčasť pri živelnej škode. V poistných zmluvách býva definovaná percentuálne s pevnou minimálnou hranicou, najčastejšie vo výške 5 % až 10 %, minimálne obvykle 150 až 200 eur. Ak celková oprava jamiek na karosérii stojí napríklad 450 eur a vaša minimálna spoluúčasť je 200 eur, poisťovňa vyplatí iba zvyšných 250 eur. Pri zvažovaní nového krytia sa preto oplatí preveriť moderné poistenie auta online, kde si parametre spoluúčasti a rozsah živelného krytia viete nastaviť presne podľa svojich potrieb a hodnoty auta.
Rozbité sklá a zatečenie interiéru
Krupobitie málokedy poškodí len plechy. Častým následkom silného krupobitia je prerazenie čelného skla, poškodenie zadného vyhrievaného okna alebo roztrieštenie strešného okna. Bežná výmena štandardného čelného skla stojí dnes 300 až 900 eur, avšak výmena poškodenej panoramatickej strechy dosahuje 1 000 až viac ako 3 000 eur. Pri panoramatických strechách likvidátori prísne skúmajú, či máte v zmluve výslovne dojednané pripoistenie skiel vozidla bez limitu, alebo sa na strešné presklenie vzťahuje znížený sublimit.
Komplikovaná situácia nastáva, ak cez rozbité sklo alebo deformované tesnenie dverí vnikne do kabíny voda. Poistné podmienky striktne odlišujú priamu škodu spôsobenú mechanickým úderom ľadovca od následnej škody spôsobenej zatečením. Zatečenie vody do riadiacich jednotiek, multimediálneho systému a čalúnenia býva kryté iba vtedy, ak k nemu došlo bezprostredne v dôsledku mechanického narušenia celistvosti karosérie či skla krupobitím. Ak vodič nechal počas búrky vetraciu štrbinu na okne otvorenú vlastnou nedbanlivosťou, poistné plnenie za poškodenú elektroniku bude zamietnuté.
Rozdiel medzi krupobitím, vetrom, pádom stromu a povodňou v poistných podmienkach
V bežnej reči sa letná búrka vníma ako jeden ucelený meteorologický jav. Z právneho a poistného hľadiska ide o súbor celkom odlišných poistných rizík, z ktorých každé podlieha samostatnej definícii vo všeobecných poistných podmienkach. Ak vaše auto poškodené krupobitím utrpí súčasne aj náraz vetrom odfúknutej dopravnej značky, likvidátor skúma príčinnú súvislosť každého poškodenia osobitne.
Poisťovne definujú vietor ako živel až vtedy, keď dosiahne určitú rýchlosť prúdenia vzduchu, spravidla minimálne 75 km/h (čo zodpovedá 8. stupňu Beaufortovej stupnice) alebo spôsobí škody na okolitých riadne udržiavaných budovách a porastoch. Ak vám škodu spôsobí vetrom ulomený konár, likvidácia spadá pod riziko pádu predmetov alebo víchrice, kde sa uplatňuje poistné plnenie po páde dreviny na vozidlo. Naopak, krupobitie nevyžaduje preukazovanie rýchlosti vetra – rozhodujúci je samotný fyzikálny dopad zmrznutých zrážok na povrch auta.
Ešte prísnejšie sa posudzuje kontakt vozidla s vodou. Ak intenzívne krupobitie upchá kanalizačné vpusty a voda zaplaví parkovisko, poškodenie podvozka a motora sa nelikviduje ako krupobitie, ale ako povodeň či záplava. V týchto prípadoch si poistitelia dávajú mimoriadny pozor na konanie vodiča. Kým pri zaparkovanom stojacom aute ide o čistý živel, pri jazde cez zatopené úseky po búrke hrozí strata poistnej ochrany, o čom podrobne pojednáva krytie povodne a záplavy v havarijnej poistke. Podcenenie výšky hladiny vody na vozovke vedie k nasatiu vody do sania motora, čo likvidátori vyhodnocujú ako hrubé porušenie povinností predchádzať škodám s následným úplným zamietnutím plnenia.
Prečo pri zaparkovanom aute nepotrebujete pri likvidácii vodičský preukaz
Medzi motoristami koluje mýtus, že ku každej poistnej udalosti na aute je nutné doložiť vodičský preukaz a privolať štátnu políciu. V prípade živelnej udalosti na stojacom zaparkovanom vozidle to neplatí. Ak bolo vozidlo v čase vyčíňania búrky riadne zaparkované, nebolo účastníkom cestnej premávky a nešoférovala ho žiadna osoba. Pre likvidáciu škody je rozhodujúce výlučne vlastnícke alebo držiteľské právo k vozidlu, nie vodičské oprávnenie.
Likvidátor od vás preto pri nahlasovaní krupobitia na stojacom aute nesmie vyžadovať predloženie vodičského preukazu konkrétnej osoby ani informáciu o tom, kto naposledy s vozidlom jazdil. Poškodenie spôsobené živlom nemá žiadneho ľudského vinníka, preto privolanie policajnej hliadky nemá žiadne opodstatnenie a polícia takýto výjazd odmietne, prípadne vás odkáže na občianskoprávne riešenie cez poisťovňu. Policajný záznam je nevyhnutný iba pri podozrení na úmyselné poškodenie cudzou osobou (vandalizmus), čo však pri plošnom krupobití meteorologické dáta okamžite vylučujú.
Rovnako dôležitý je vplyv na váš bezškodový priebeh. Mnoho klientov váha s nahlásením škody z obavy, že prídu o nazbierané zľavy na poistnom. Slovenský trh je v tomto smere diferencovaný, no väčšina renomovaných ústavov pri nezavinenej živelnej udalosti neuplatňuje malus. To znamená, že vaša poistná zmluva a bonusy pri havarijnom poistení zostávajú nedotknuté, pretože vznik udalosti ste nemohli ovplyvniť svojim vodičským správaním.
Klasické gitovanie a lakovanie verzus PDR a dopad na zostatkovú hodnotu auta
Keď krupobitie poškodí povrchové dielce, majiteľ stojí pred voľbou technológie opravy. Ešte pred desiatimi rokmi bolo štandardom rozsiahle vyklepávanie plechov, nanášanie vrstiev tmelu a následné prelakovanie celej kapoty, strechy a blatníkov. Dnes je dominantným a poisťovňami preferovaným štandardom metóda PDR (Paintless Dent Repair), teda oprava preliačin za studena bez poškodenia a nutnosti nanášania nového laku.
Metóda PDR funguje na princípe mechanického vytláčania jamiek z vnútornej strany dielca pomocou špeciálnych oceľových planžiet a páčidiel, prípadne vyťahovaním jamiek z vonkajšej strany pomocou špeciálneho lepidla a reverzných kladív. Táto technológia si vyžaduje mimoriadnu zručnosť technika, prácu pod špeciálnym difúznym LED svetlom a dokonalú znalosť pamäťového efektu moderných plechov.
| Výhody opravy metódou PDR | Nevýhody a limity metódy PDR |
|---|---|
| Zachovanie pôvodného fabrického laku vozidla bez narušenia vrstvy | Nemožno použiť pri prasknutom, odlúpnutom alebo hlboko poškriabanom laku |
| Nulové riziko farebnej nezhody odtieňa lakovaných dielov | Limitovaný prístup na vystužených lemoch a dvojitých hranách karosérie |
| Zachovanie plnej zostatkovej trhovej hodnoty auta pri budúcom predaji | Hliníkové dielce kladú vyšší odpor a vyžadujú náročnejšie postupy vytláčania |
| Rýchlosť realizácie opravy spravidla v horizonte 1 až 3 pracovných dní | Cena pri extrémne hustom posiatí jamkami môže prevýšiť rozpočet klasickej opravy |
Z hľadiska trhovej hodnoty vozidla je rozdiel medzi týmito dvoma metódami dramatický. Ak vozidlo absolvuje klasické tmelenie a prelakovanie, hrúbka laku meraná digitálnou magnetickou mierkou stúpne z pôvodných výrobných hodnôt (cca 90 až 130 mikrometrov) na hodnoty 300 až 800 mikrometrov. Pri následnom predaji v autobazári alebo cez inzerát takéto vozidlo vykazuje znaky po ťažkej havárii a jeho trhová hodnota automaticky klesá o 10 % až 20 %, hoci išlo len o estetickú opravu po krupobití. Naopak, po profesionálnom zásahu PDR technikou zostáva hrúbka laku identická s výrobnou normou, protikorózna ochrana pozinkovaného plechu nie je narušená a vozidlo nestráca záruku na prehrdzavenie karosérie poskytovanú výrobcom.
Z pohľadu nákladov stojí oprava jednej preliačiny metódou PDR bez poškodenia laku 30 až 130 eur za jedno poškodené miesto v závislosti od jej hĺbky, priemeru a prístupnosti. Ak ide o bežné zasiahnutie, kedy je potrebné vyrovnať približne 20 menších preliačin metódou PDR, celková faktúra sa pohybuje v rozmedzí 400 až 900 eur. Pri ťažkých poškodeniach s nutnosťou klasickej opravy karosérie s tmelením a lakovaním pri porušenom laku sa však celkové náklady rýchlo vyšplhajú na 1 000 až 2 500 eur za tri až štyri dielce.
Dodatočne objavené preliačiny po demontáži tapacírov a doplnková obhliadka
Pri prvotnej obhliadke likvidátorom na voľnom priestranstve alebo v hromadnom stredisku sa zaznamenáva viditeľný stav. Často sa však stáva, že auto poškodené krupobitím ukáže skutočný rozsah defektov až v špecializovanej dielni pod kontrolným reflexným svetlom s rovnobežnými pruhmi. Navyše, prístup k plechom z vnútornej strany si vyžaduje rozsiahlu demontáž komponentov.
Postup pri demontáži stropnice a plastových výplní
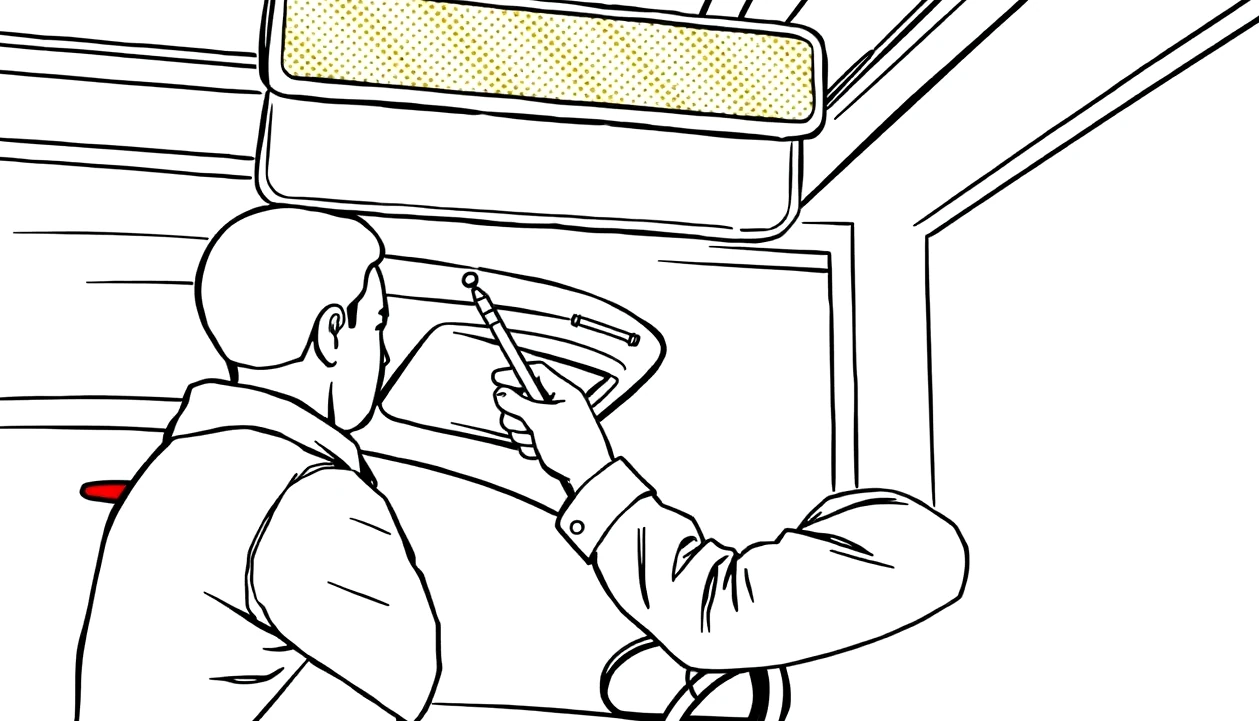
Aby mohol PDR špecialista vytlačiť jamky na streche, musí z interiéru kompletne vymontovať vnútorné spätné zrkadlo, slnečné clony, stropné držadlá, bočné stĺpiky a spustiť celú stropnicu. Pri tomto úkone technici bežne zistia, že pod stropnicou sa nachádzajú deformačné výstuhy, protihlukové lepené tmely a káblové zväzky hlavových airbagov, ktoré znemožňujú priamy prístup k viacerým preliačinám. Na takýchto miestach je potrebné použiť lepiacu technológiu zhora alebo vyžiadať dodatočné normohodiny na časovo náročnejšiu montáž.
Zároveň sa pri detailnom nasvietení v dielni takmer vždy objavia ďalšie poškodenia, ktoré obhliadkár v exteriéri nezaregistroval. V poistnej praxi nie je výnimkou, že pôvodný odhad 30 jamiek sa po umytí a nasvietení v servise zvýši na 70 až 100 poškodených bodov. V takej chvíli nesmie servis ani majiteľ pokračovať v prácach bez toho, aby bola vykonaná doplnková obhliadka. Ako presne funguje partnerská sieť a aké pravidlá vyžaduje krycí list poisťovne, je potrebné overiť ešte pred spustením akýchkoľvek nevratných opráv.
Riziko ekonomickej totálnej škody pri starších vozidlách
Navyšovanie počtu preliačin pri doplnkovej obhliadke nesie so sebou obrovské riziko najmä pre majiteľov vozidiel starších ako 8 až 10 rokov. Poisťovne sa pri likvidácii riadia prísnymi ekonomickými mantinelmi. Ak kalkulované náklady na opravu presiahnu stanovenú percentuálnu hranicu všeobecnej hodnoty vozidla, likvidátor zastaví preplácanie opravy a vyhlási prípad za ekonomickú totálnu škodu.
Hranica ekonomickej totálnej škody sa v poistných podmienkach slovenských poisťovní pohybuje v rozmedzí, kedy náklady na opravu presiahnu 70 % až 90 % aktuálnej trhovej hodnoty vozidla. Trhová hodnota staršieho auta môže byť napríklad 3 500 eur. Ak by oprava 120 preliačin PDR metódou a výmena čelného skla mala stáť 2 800 eur (čo predstavuje 80 % hodnoty), poisťovňa odmietne faktúru zo servisu preplatiť. Namiesto toho vyplatí majiteľovi rozdiel medzi všeobecnou hodnotou auta pred búrkou a hodnotou použiteľných zbytkov (vraku) určenou v internetovej aukcii. Pre staršie autá s nižšou trhovou cenou sa preto oplatí dôkladne prepočítať, či sa vôbec mini kasko pre starší automobil oplatí v plnom rozsahu a aké mechanizmy likvidácie daná zmluva obsahuje.
Upozornenie na časté riziko: Nikdy nedovoľte autoservisu začať s opravou alebo vyrezávaním skiel pred oficiálnym schválením doplnkovej obhliadky likvidátorom poisťovne. Ak servis opraví jamky, ktoré neboli zaznamenané v pôvodnom zápise o obhliadke, poisťovňa tieto práce z rozpočtu bez milosti vyškrtne a ich zaplatenie bude autoservis vymáhať priamo od vás.
Krúpy a poškodenie strešného boxu, nosičov a ťažného zariadenia
Búrka s krupobitím si nevyberá a zasahuje všetko, čo je na aute namontované. Pri letných cestách na dovolenky majú rodiny na strechách namontované priečniky, nosiče bicyklov a aerodynamické strešné boxy. Pri zásahu krúpami s priemerom niekoľkých centimetrov dochádza k preboreniu plastových vek boxov, prasknutiu úchytov nosičov a deformáciám doplnkového príslušenstva.
Z poistného hľadiska je kľúčové delenie na základnú výbavu vozidla a dodatočnú doplnkovú výbavu. Základná havarijná poistka kryje komponenty, s ktorými vozidlo opustilo výrobnú linku a ktoré sú uvedené v osvedčení o evidencii alebo v technickej špecifikácii predajcu (vrátane pevného alebo odnímateľného ťažného zariadenia zapísaného v technickom preukaze). Odnímateľný strešný box, nosič lyží či bicyklov na ťažné zariadenie sa však právne považujú za prepravovaný náklad alebo dodatočnú výbavu.
Na to, aby vám poisťovňa uhradila roztrieštený strešný box v hodnote 600 eur, musíte mať v poistnej zmluve dojednané výslovné pripoistenie batožiny alebo doplnkovej výbavy s príslušným limitom. Ak takéto pripoistenie nemáte, likvidátor z celkovej škody odpočíta škodu na boxe a uhradí výlučne poškodenia na samotnej kovovej streche vozidla. Pri náhradných dieloch a demontovateľnom príslušenstve navyše vstupuje do hry kedy sa uplatňuje zrážka za opotrebenie, kde poisťovne pri staršom príslušenstve krátia plnenie o mieru jeho technického znehodnotenia vekom.
Krupobitie na aute z autopôžičovne a krytie z prenájmu
Osobitne dramatická situácia nastáva, ak krupobitie zastihne vodiča v prenajatom vozidle, či už na Slovensku, alebo na dovolenke. Autopožičovne síce prezentujú svoje vozidlá ako plne poistené, no v nájomných zmluvách sa ukrývajú prísne podmienky a vysoké depozity. Vodič, ktorý si nepreštuduje rozsah dojednaného poistného krytia pri preberaní kľúčov, môže po návrate z dovolenky prísť o stovky až tisíce eur.
Štandardný balík krytia pri prenájme, medzinárodne označovaný ako CDW (Collision Damage Waiver), zbavuje nájomcu zodpovednosti za škody spôsobené dopravnou nehodou, no veľmi často výslovne vylučuje živelné udalosti, poškodenie podvozka, kolies a skiel. Ak krupobitie vytvorí preliačiny na prenajatom aute, požičovňa okamžite zablokuje vašu kreditnú kartu a stiahne z nej celý depozit, ktorý bežne činí 800 až 1 500 eur. Na plnú ochranu pred krupobitím v požičovni je potrebné mať dojednaný balík Super CDW (SCDW) s nulovou spoluúčasťou a výslovným zahrnutím živelných rizík a presklenia.
Ak ste si vozidlo prenajali a zastihlo vás krupobitie, musíte bezodkladne kontaktovať asistenčnú službu autopožičovne a udalosť nahlásiť do 24 hodín. Požičovňa vyžaduje vyhotovenie podrobného protokolu o škode pri vrátení auta. Ak bolo vaše súkromné auto v oprave a mali ste z poistky nárok na mobilitu, podmienky a časové ohraničenie rieši nárok na náhradné auto po nehode, kde sú presne stanovené denné sadzby a limity hradené poisťovňou.
Krupobitie v zahraničí na dovolenke a územná platnosť poistenia
Letné búrky sprevádzané obrovskými krúpami sú typické pre podalpské oblasti severného Talianska, Rakúska, Slovinska či Chorvátska – teda pre najčastejšie dovolenkové destinácie slovenských vodičov. Pri vzniku škody za hranicami rozhoduje jediný parameter v zmluve: územná platnosť poistenia.
Kým štandardné havarijné poistenie platí takmer bez výnimky na celom geografickom území Európy (prípadne vrátane európskej časti Turecka), lacnejšie pripoistenia živelných rizík k PZP bývajú tvrdo limitované. Vo veľkom množstve poistných zmlúv je územná platnosť pripoistenia živlov k PZP obmedzená výhradne na územie Slovenskej republiky. Ak vám takéto auto poškodené krupobitím utrpí škodu v slovinskom kempe alebo na diaľnici v Rakúsku, poisťovňa na základe teritoriálnej výluky nepreplatí ani jedno euro.
Ak vás krupobitie v zahraničí zasiahne a máte platné kasko s európskym krytím, postupujte podľa týchto pravidiel:
- Okamžite po búrke vozidlo odstavte na bezpečnom mieste a vyhotovte detailné celkové aj detailné snímky škôd priamo na mieste udalosti.
- Zaznamenajte si presné GPS súradnice miesta, dátum a čas búrky, prípadne si odložte výtlačok alebo snímku obrazovky z miestnej predpovede počasia dokazujúcej výskyt krupobitia.
- Kontaktujte asistenčnú službu svojej slovenskej poisťovne – telefónne číslo nájdete na asistenčnej karte (biela karta). Operátor asistenčnej služby zaznamená škodovú udalosť a určí ďalší postup.
- Ak sú rozbité sklá a vozidlo nie je spôsobilé na bezpečnú jazdu po diaľnici, asistenčná služba zorganizuje odťah do najbližšieho zmluvného servisu v danej krajine alebo zabezpečí núdzové zasklenie umožňujúce dojazd na Slovensko.
- Kompletné vyrovnanie plechov PDR metódou realizujte až po návrate do Slovenskej republiky, kde prebehne štandardná obhliadka slovenskej poisťovne.
Ako reklamovať nízky rozpočet poisťovne a žiadať prehodnotenie
Výrazná časť poistencov volí po obhliadke likvidáciu škody formou rozpočtu nákladov na opravu (rozpočtom), kedy si nechajú poslať peniaze priamo na svoj bankový účet bez povinnosti dokladovať faktúry zo servisu. Tento postup volia ľudia, ktorí chcú ušetriť, alebo vlastnia staršie auto, kde jamky na streche neplánujú prioritne opravovať. V tomto momente však často prichádza rozčarovanie – kalkulácia rozpočtu od poisťovne býva v porovnaní s reálnymi cenami na trhu výrazne podhodnotená.
Zákonné lehoty poisťovne podľa Občianskeho zákonníka
Likvidácia poistnej udalosti sa riadi striktnými mantinelmi, ktoré stanovuje Občiansky zákonník (zákon č. 40/1964 Zb.). Podľa paragrafu 799 odseku 1 je poistený povinný oznámiť poistnú udalosť bez zbytočného odkladu. Následne sa aktivuje kľúčová povinnosť poistiteľa zakotvená v paragraphe 797 odseku 3 Občianskeho zákonníka: poisťovateľ je povinný skončiť šetrenie do 1 mesiaca po tom, čo sa o udalosti dozvedel. Ak šetrenie nemožno v tejto lehote skončiť z objektívnych príčin, poisťovateľ je povinný poskytnúť poistenému na jeho požiadanie primeraný preddavok na poistné plnenie.
Poisťovne v rozpočtoch často kalkulujú s minimálnymi hodinovými sadzbami práce vo výške 20 až 30 eur za normohodinu a umelo znižujú technologické časy potrebné na demontáž výplní. Ak vám poisťovňa pošle oznámenie o poistnom plnení s nízkou sumou, neznamená to, že musíte rozhodnutie akceptovať. Máte plné právo podať písomný nesúhlas s výškou poistného plnenia (reklamáciu) a žiadať prehodnotenie likvidačného spisu. V komplikovaných sporoch môže pomôcť nezávislý havarijný komisár, ktorý vypracuje nezávislý znalecký posudok.
Doklady potrebné k úspešnej reklamácii a výpoveď zmluvy
Aby bola vaša žiadosť o prehodnotenie úspešná, nesmie ísť len o všeobecnú sťažnosť. Musíte predložiť vecné a technicky nespochybniteľné dôkazy. K reklamácii si vopred pripravte a doložte nasledovný balík dokumentov:
- Kópiu pôvodnej správy o obhliadke a kalkulačného listu poisťovne (systémy Audatex alebo Eurotax).
- Položkový rozpočet alebo cenovú ponuku z certifikovaného PDR servisu s presným súpisom jamiek a normohodín.
- Detailnú fotodokumentáciu poškodených plôch vyhotovenú pod difúznym osvetlením preukazujúcu väčší počet preliačin, než uznala poisťovňa.
- Odborné stanovisko certifikovaného technika o nemožnosti vyrovnať špecifické dielce lepením bez nutnosti ich demontáže.
- Záznam z merania hrúbky laku potvrdzujúci, že na vozidle je pôvodný fabrický lak, ktorý si vyžaduje bezlakovú opravu bez zníženia hodnoty.
Ak poisťovňa odmietne rozpočet navýšiť a naďalej uplatňuje neoprávnené krátenie náhrady škody po nehode, máte možnosť prejsť na likvidáciu faktúrou a dať vozidlo opraviť do zmluvného servisu, ktorý si platbu vysporiada s poisťovňou priamo krycím listom. Ak ani potom nie ste s prístupom spokojní, pamätajte na zákonné právo: podľa paragrafu 800 odseku 3 Občianskeho zákonníka môžete poistnú zmluvu vypovedať do 1 mesiaca odo dňa poskytnutia alebo odmietnutia poistného plnenia. Následne sa uplatní jednomesačná výpovedná lehota, po ktorej môžete poistku zrušiť a poistiť sa inde. Pre bežné ukončenie zmluvy inak platí pravidlo podľa paragrafu 800 odseku 1, kde výpoveď musíte doručiť najmenej 6 týždňov pred uplynutím poistného obdobia, čo podrobne vysvetľuje sprievodca zmenou poisťovne pri kasko.
Často kladené otázky k poškodeniu krupobitím
Preplatí mi škodu po krupobití bežné povinné zmluvné poistenie?
Nie, bežné PZP nekryje žiadne živelné škody na vašom vlastnom aute. Škodu preplatí iba plnohodnotné havarijné poistenie alebo samostatné pripoistenie živelných rizík k PZP.
Do koľkých dní musím nahlásiť preliačiny po búrke?
Podľa zákona bez zbytočného odkladu, spravidla do 15 dní od udalosti na území SR a do 30 dní pri škode v zahraničí. Odporúča sa nahlásiť škodu do 24 až 48 hodín.
Môžem auto pred obhliadkou umyť alebo začať opravovať?
Vozidlo pred obhliadkou zásadne neopravujte. Umyť ho môžete jemným bezkontaktným oplachom, aby boli jamky na obhliadke viditeľné, no vyhnite sa lešteniu a mechanickým zásahom.
Kedy poisťovňa vyhlási po krupobití totálnu škodu?
Ak odhadované náklady na opravu presiahnu 70 % až 90 % trhovej hodnoty vozidla pred udalosťou. Auto pritom môže zostať plne pojazdné, no oprava je z pohľadu poistných tabuliek neekonomická.
Môže mi poisťovňa diktovať použitie neoriginálnych dielov?
Pri PDR oprave sa diely nemenia, iba vyrovnávajú. Pri nutnej výmene skiel alebo plechov sa postup riadi zmluvnými podmienkami, ktoré objasňuje článok zameraný na originálne a neoriginálne diely pri oprave.
Zhrnutie kľúčových pravidiel pri poškodení auta krupobitím
Riešenie živelnej udalosti si vyžaduje chladnú hlavu, dodržanie zákonného postupu a kontrolu poistných kalkulácií. Ak vaše auto zasiahla letná búrka, držte sa týchto základných zásad:
- Základné PZP krupobitie nekryje, vždy si preverte existenciu havarijného poistenia alebo pripoistenia živlov a výšku dojednanej spoluúčasti (zvyčajne 5 % až 10 %, min. 150 až 200 eur).
- Škodu bezodkladne zdokumentujte fotografiami s časovou pečiatkou a nahláste poisťovni bez zbytočného odkladu podľa § 799 ods. 1 Občianskeho zákonníka.
- Pri stojacom aute nevolajte políciu a nepredkladajte vodičský preukaz; pri živelnej udalosti väčšina poistiteľov neznižuje bonus za bezškodový priebeh.
- Trvajte na oprave technológiou PDR, ktorá zachováva pôvodný fabrický lak, protikoróznu záruku a chráni trhovú hodnotu vozidla pred prepadom.
- Poisťovňa je povinná ukončiť likvidáciu do 1 mesiaca (§ 797 ods. 3 Občianskeho zákonníka), pričom pri nízkom rozpočte máte právo podať písomnú reklamáciu alebo do 1 mesiaca od rozhodnutia zmluvu vypovedať podľa § 800 ods. 3.
Ak sa po búrke ocitnete v situácii, kedy likvidátor nesprávne ohodnotil poškodenie laku alebo vám odmieta preplatiť celú sumu opravy, dôsledne trvajte na doplnkovej obhliadke priamo v servise pod špeciálnym svetlom. Správne zdokumentované auto poškodené krupobitím a znalosť poistných podmienok sú jedinou spoľahlivou cestou, ako získať poistné plnenie v plnej výške a vrátiť vozidlo do pôvodného stavu bez zbytočných osobných strát.