Poistenie auta na dovolenku v zahraničí: Ako správne nastaviť PZP, kasko a asistenciu
Medzi motoristami pretrváva nebezpečný omyl, že povinné zmluvné poistenie vyrieši akékoľvek nepríjemnosti, ktoré rodinu stretnú na cestách za hranicami. Realita je však taká, že zákonná poistka kryje výhradne škody, ktoré svojou jazdou spôsobíte iným účastníkom cestnej premávky. Ak v zahraničí vlastnou vinou poškodíte rodinné vozidlo, zrazíte lesnú zver na diaľnici alebo vám zlyhá alternátor uprostred alpského tunela, z PZP nedostanete ani cent. Práve preto predstavuje poistenie auta na dovolenku komplexnú skladačku, v ktorej samotné zákonné poistenie tvorí iba nevyhnutný legislatívny základ.
Správne nastavená ochrana pred vycestovaním musí zahŕňať nielen preverenie územnej platnosti vašich zmlúv, ale predovšetkým technickú asistenciu s dostatočným finančným krytím a prípadne havarijnú ochranu. Náklady na odťah zo zahraničia či opravu v západoeurópskom servise sa totiž dokážu vyšplhať do tisícov eur, čo z pokazenej cesty spraví neúmernú finančnú záťaž pre celú rodinu.
Územná platnosť PZP: Čo znamená zoznam štátov na zelenej karte?
Základným dokladom, ktorým v zahraničí preukazujete existenciu povinného poistenia, je medzinárodná automobilová poisťovacia karta, hovorovo známa ako zelená karta. Tento dokument potvrdzuje, že vozidlo má platné poistenie zodpovednosti v zmysle zákona č. 381/2001 Z. z. a v prípade nehody sa z neho uhradí ujma na zdraví či majetku tretích osôb. Na prednej strane karty nájdete tabuľku s medzinárodnými rozoznávacími značkami jednotlivých štátov.
Územná platnosť sa vzťahuje len na tie krajiny, ktorých skratka nie je prečiarknutá krížikom. Väčšina slovenských poisťovní pokrýva celý geografický priestor Európy vrátane štátov Európskeho hospodárskeho priestoru, no pri tranzitných krajinách alebo destináciách mimo EÚ vznikajú zásadné rozdiely. Pred cestou je preto nevyhnutné skontrolovať nielen cieľovú destináciu, ale aj všetky štáty, cez ktoré budete iba prechádzať.
Kde vám stačí zelená karta a kedy musíte dokúpiť hraničné poistenie
Ak smerujete do tradičných dovolenkových cieľov v rámci EÚ (napríklad Chorvátsko, Taliansko, Grécko), zelená karta je plne akceptovaná a v členských krajinách často postačí aj jej digitálna forma. Akonáhle však prechádzate cez štáty ako Bosna a Hercegovina, Srbsko, Čierna Hora, Albánsko či Severné Macedónsko, papierový originál zelenej karty je prísne vyžadovaný už priamo na hraničnom priechode. Ak vodič doklad nepredloží, pohraničné orgány ho do krajiny nevpustia bez zakúpenia takzvaného hraničného poistenia. Hraničné poistenie býva výrazne drahšie ako bežné ročné poistenie a kryje iba minimálnu zákonnú zodpovednosť na území daného štátu.
Nové zákonné limity poistného krytia od augusta 2024
Pri cestách do zahraničia zohrávajú kľúčovú rolu limity poistného plnenia pri PZP, pretože škody na zdraví pri hromadných nehodách v cudzine dosahujú astronomické sumy. Od 1. augusta 2024 platia na Slovensku v dôsledku európskej legislatívy nové minimálne sumy poistného krytia:
- 6 450 000 € na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení, bez ohľadu na počet zranených či usmrtených osôb,
- 1 300 000 € na jednu škodovú udalosť pri vecnej škode a ušlom zisku, bez ohľadu na počet poškodených.
Pred 1. augustom 2024 boli tieto zákonné minimá stanovené na úrovni 5 240 000 € pre zdravie a 1 050 000 € pre vecné škody. Hoci slovenské poisťovne limity automaticky upravili, pri výbere poistky sa oplatí siahnuť po produktoch s limitmi navýšenými až do 10 miliónov eur, ktoré poskytujú pokoj pri kolíziách na vyťažených zahraničných diaľniciach.
Príprava vozidla pred cestou: Kontrola poistky, STK a asistenčných čísel
Zodpovedné plánovanie rodinnej cesty autom nezačína balením kufrov, ale technickou a administratívnou previerkou zhruba týždeň pred štartom. Mnohí vodiči až na hraniciach zistia, že ich zmluva nie je uhradená alebo nemajú pri sebe správne doklady. Pritom platí, že neplatné alebo sankcie za chýbajúce povinné poistenie môžu v zahraničí vyústiť až do zadržania vozidla políciou.
Základným krokom je preveriť platnosť povinného zmluvného poistenia a zaplatenie poistného na aktuálne obdobie. Ak poistné uhradíte bankovým prevodom na poslednú chvíľu, platba nemusí byť v systéme spárovaná, čo komplikuje overenie pri cestnej kontrole. Súčasne si skontrolujte dátum platnosti technickej a emisnej kontroly. Ak vám platnosť STK vyprší počas pobytu pri mori, spätná jazda cez niekoľko krajín sa stáva nelegálnou a poisťovňa môže v prípade nehody odmietnuť plnenie pre prevádzkovanie technicky nespôsobilého vozidla.
STK a technický stav: Prečo vám zanedbaná údržba zmarí plnenie
Poisťovne majú vo všeobecných poistných podmienkach jasne zakotvenú výluku týkajúcu sa zlého technického stavu. Ak je príčinou nehody napríklad prasknutá pneumatika s dezénom pod zákonom stanoveným limitom alebo zlyhanie brzdového systému, likvidátor poistnej udalosti bude skúmať príčinnú súvislosť. Zanedbaná údržba vedie ku kráteniu poistného plnenia, a to aj v prípade, že máte dojednané najdrahšie kasko na trhu.
Záchranný zoznam do telefónu aj do priehradky
Nespoliehajte sa výhradne na mobilný telefón a prístup k internetu. Pred cestou si pripravte fyzickú aj digitálnu zložku dokumentov:
- Originál zelenej karty vytlačený čiernobielo na bielom papieri (formát A4).
- Medzinárodný záznam o dopravnej nehode (ideálne dvojjazyčný slovensko-anglický formulár).
- Telefonický kontakt na asistenčnú službu vašej poisťovne s predvoľbou pre medzinárodné volania (+421).
- Číslo poistnej zmluvy a presný rozsah asistenčných služieb uložený v poznámkach mobilu.
Poistenie auta na dovolenku a trojmesečné minimum pri havarijnom poistení
Kým zákonné poistenie nie je podľa slovenskej legislatívy možné uzatvoriť na kratšie obdobie ako jeden rok (zmluva sa uzatvára na dobu neurčitú s ročným poistným obdobím), pri havarijnom poistení motoristi často hľadajú možnosť krytia iba na 10 či 14 dní dovolenky. Tu však narážajú na trhovú realitu: väčšina poisťovní krátkodobé kasko na pár dní vôbec neponúka a minimálna doba dojednania býva spravidla 3 mesiace.
Ak potrebujete komplexné poistenie auta na dovolenku, musíte zvážiť, či sa vám vyplatí vstúpiť do trojmesačného kontraktu, alebo situáciu vyriešiť balíkom špeciálnych pripoistení k celoročnému PZP či k cestovnému poisteniu. Krátkodobé kasko je navyše zaťažené vyššou sadzbou, než by zodpovedalo pomernej časti ročného poistného.
Prečo poisťovne neponúkajú havarijné poistenie na dva týždne
Dôvodom pre minimálne trojmesačné obdobie sú vysoké administratívne náklady a riziko poistného podvodu. Pred vstupom do havarijného poistenia je nutné vykonať dôkladnú vstupnú obhliadku vozidla a zaznamenať existujúce poškodenia. Pre poisťovňu je neekonomické spracovávať zmluvu, organizovať obhliadku a spravovať platbu za niekoľko desiatok eur poistného na 10 dní. Druhým faktorom je nepriaznivá škodová štatistika: počas dlhých jázd do zahraničia je frekvencia nehôd a porúch výrazne vyššia než pri bežnej domácej prevádzke.
Ak uvažujete, kedy sa oplatí krátkodobé havarijné poistenie, zvážte celoročnú zmluvu s možnosťou štvrťročných platieb. Zákon č. 40/1964 Zb. Občiansky zákonník v § 800 ods. 2 síce umožňuje poistnú zmluvu vypovedať do 2 mesiacov od jej uzavretia s osemdňovou výpovednou lehotou, no poisťovne majú v podmienkach sankčné poplatky alebo nárok na poistné za celé dohodnuté obdobie.
Možnosti krytia vlastného auta na pár dní
Pokiaľ nechcete platiť trojmesačné kasko, alternatívou sú cielené pripoistenia k PZP, ktoré niektoré poisťovne umožňujú aktivovať na dovolenkovú sezónu. Najčastejšie ide o pripoistenie čelného skla, stretu so zverou či živelnej udalosti. Zabezpečiť si môžete aj celoročný balík poistenia vozidla, ktorý spája povinné aj havarijné ručenie na jednej zmluve za zvýhodnenú cenu. Nezabudnite si overiť platnosť kasko poistky mimo Slovenska, pretože geografické ohraničenie sa pri kasku môže líšiť od zelenej karty.
| Parameter | Krátkodobá asistencia k PZP | Trojmesačné kasko | Celoročné havarijné poistenie |
|---|---|---|---|
| Doba trvania | Spravidla do 30 dní | Minimálne 3 mesiace | 1 rok (doba neurčitá) |
| Krytie vlastnej viny pri nehode | Nie (iba technická pomoc) | Áno (po odpočítaní spoluúčasti) | Áno (plné krytie) |
| Krádež a vandalizmus | Nie | Áno | Áno |
| Cena | Cca 1,60 až 2,50 € / deň | Pomerovo drahšie (od 120 €) | Výhodnejšia denná sadzba |
| Vstupná obhliadka auta | Nevyžaduje sa | Nutná fotodokumentácia | Nutná fotodokumentácia |
Nasledujúca tabuľka zhŕňa hlavné výhody a úskalia trojmesačného havarijného krytia, pokiaľ ho zvažujete iba kvôli jednej letnej ceste:
| Výhody | Nevýhody |
|---|---|
| Krytie totálnej škody a vlastného zavinenia v cudzine | Nutnosť zaplatiť minimálne 3 mesiace poistného |
| Ochrana pred krádežou auta priamo pred hotelom | Nutnosť absolvovať obhliadku pred odjazdom |
| Krytie poškodenia krupobitím či búrkou na parkovisku | Vyššia administratívna náročnosť zriadenia zmluvy |
| Asistenčné služby kaska dopĺňajú štandardné PZP | Uplatnenie spoluúčasti pri likvidácii drobnej škody |
Asistenčné služby a poistenie auta na dovolenku: Prečo limit 2 500 eur nemusí stačiť?
Základná asistencia dodávaná k bežnému PZP je dimenzovaná na lokálne poruchy – defekt kolesa, vybitú batériu v mieste bydliska alebo odťah do najbližšieho servisu v okruhu 50 kilometrov. Akonáhle však nastane porucha motorového vozidla stovky kilometrov za hranicami Slovenska, základné limity sa vyčerpajú v priebehu niekoľkých desiatok minút. Preto sa uzatvára rozšírené poistenie auta na dovolenku zamerané na prémiovú technickú asistenciu.
Denná sadzba takéhoto pripoistenia sa na slovenskom poistnom trhu pohybuje na úrovni 1,60 až 2,50 eura na deň (konkrétne balíky stoja napríklad 2,49 eura na deň). Typická maximálna dĺžka tohto pripoistenia na jednu cestu do zahraničia býva stanovená na 30 dní. Pri dojednaní online priamo v deň odjazdu si však dajte pozor na zmluvné podmienky: často sa uplatňuje ochranná lehota 3 hodiny od momentu uzatvorenia zmluvy a úhrady, počas ktorej asistenčná centrála zásah nepreplatí.
Koľko stojí odťah a repatriácia z Jadranu
Celkový finančný limit poistného plnenia kvalitného balíka asistencie sa štandardne pohybuje v rozmedzí 2 000 až 2 500 eur na jednu poistnú udalosť. Na prvý pohľad ide o postačujúcu sumu, no kalkulácia medzinárodného odťahu vás rýchlo vyvedie z omylu:
- Naloženie a manipulácia s nepojazdným vozidlom v cudzine: 150 až 300 €.
- Cena za kilometer jazdy špeciálneho odťahového vozidla: 1,50 až 2,20 € / km (účtuje sa cesta tam aj späť).
- Mýtne poplatky za odťahovú súpravu cez Rakúsko, Slovinsko či Chorvátsko: desiatky až stovky eur.
- Poplatok za strážené parkovisko v zahraničí počas čakania na transport: 30 až 60 € za každý deň.
Ak sa vám neopraviteľne poškodí motor v strednej Dalmácii (vzdialenosť cca 800 km od slovenských hraníc), samotná repatriácia vozidla zo zahraničia si vyžiada jazdu odťahovky v celkovej dĺžke 1 600 km. Reálne náklady na prevoz dosiahnu 2 400 až 2 800 eur. Finančný limit asistencie vo výške 2 500 eur tak pokryje odťah len tesne, prípadne budete musieť rozdiel doplácať z vlastného vrecka. Z tohto dôvodu je kľúčové vopred poznať presné podmienky a zistiť, či asistenčná služba preferuje odťah domov, alebo trvá na oprave v lokálnom servise.
Podmienka 48 hodín na náhradné vozidlo a vekový limit auta
Predstava, že po poruche na diaľnici vám asistenčná služba okamžite pristaví náhradné rodinné auto a vy budete plynulo pokračovať do hotela, patrí medzi časté mýty. Zmluvné podmienky takmer bez výnimky stanovujú, že nárok na náhradné vozidlo vzniká až vtedy, ak vozidlo nie je možné opraviť v miestnom servise do 48 hodín. Prvé dva dni tak rodina často strávi v náhradnom ubytovaní, ktoré asistencia hradí len do stanoveného denného limitu (napríklad 70 € na osobu na noc, maximálne na 2 až 3 noci).
Zásadným obmedzením pri technickej asistencii je aj vek vozidla. Mnohé poisťovacie produkty majú striktnú podmienku, že dojednať pripoistenie je možné pre vozidlá s vekom maximálne 10 rokov od prvej evidencie. Ak vlastníte spoľahlivé, no dvanásťročné rodinné MPV, komerčné pripoistenie asistencie vám systém neumožní uzavrieť, prípadne bude asistenčné krytie zredukované iba na základné opravy na mieste bez nároku na odťah na Slovensko.
Postup pri dopravnej nehode v cudzine krok za krokom
Dopravná nehoda za hranicami prináša obrovský stres spojený s jazykovou bariérou a neznámym prostredím. Chladná hlava a dodržanie presného postupu rozhodujú o tom, či poisťovňa škodu bez problémov preplatí. Ak je auto nepojazdné, ako prvá prichádza na rad asistenčná služba a odťah nepojazdného auta cez zmluvných partnerov vašej poisťovne.
Zákon č. 381/2001 Z. z. v § 10 ods. 1 písm. b) ukladá vodičovi mimoriadne dôležitú povinnosť: poistený je povinný písomne oznámiť poisťovateľovi vznik škodovej udalosti, ktorá vznikla v zahraničí, do 30 dní po jej vzniku (pri škode na území SR je to 15 dní). Prekročenie tejto 30-dňovej lehoty môže byť pre poisťovňu zákonným dôvodom na regres alebo krátenie plnenia.
Zabezpečenie miesta a vypísanie správy o nehode
Bezprostredne po kolízii postupujte podľa týchto pravidiel:
- Oblečte si reflexnú vestu ešte pred vystúpením z auta. V mnohých štátoch (Rakúsko, Taliansko) je vesta povinná pre každého člena posádky, ktorý opúšťa vozidlo na komunikácii.
- Umiestnite výstražný trojuholník v dostatočnej vzdialenosti (na diaľnici minimálne 100 metrov za vozidlom).
- Poskytnite prvú pomoc a v prípade zranenia volajte medzinárodnú linku tiesňového volania 112.
- Vyplňte spoločne s druhým účastníkom tlačivo záznamu o nehode. Tento medzinárodný formulár má identický obsah vo všetkých jazykových mutáciách.
- Dôkladne odfoťte postavenie vozidiel, detailné poškodenia, brzdné dráhy, dopravné značenie v okolí a evidenčné čísla všetkých účastníkov vrátane ich zelenej karty.
Kedy bezpodmienečne volať miestnu políciu
Kým na Slovensku pri malej škode bez zranenia a úniku prevádzkových kvapalín políciu volať netreba, v zahraničí platia iné pravidlá. V niektorých krajinách (napríklad v Chorvátsku) potrebujete policajný záznam o poškodení vozidla už len na to, aby vás pohraničná stráž pustila s nabúraným autom späť cez hranice. Políciu volajte vždy, ak:
- Došlo k akémukoľvek zraneniu alebo usmrteniu osoby.
- Druhý účastník odmieta podpísať správu o nehode alebo nevie preukázať platné poistenie.
- Druhý vodič javí známky požitia alkoholu či omamných látok.
- Vznikla škoda na majetku tretej osoby (zvodidlá, dopravné značenie, oplotenie).
- Máte podozrenie, že nehoda bola zinscenovaná s cieľom podvodu.
Pokiaľ nerozumiete jazyku spísaného policajného protokolu, nikdy k nemu nepripisujte text, s ktorým nesúhlasíte. Do kolónky pre vyjadrenie napíšte vlastnou rukou v slovenčine: „Nerozumiem obsahu, s vinou nesúhlasím“ a až potom dokument podpíšte.
| Situácia na ceste | Čo platí z poistenia | Čo bezodkladne urobiť |
|---|---|---|
| Zavinená nehoda v cudzine | PZP kryje škodu poškodenému, vlastné auto len kasko | Vyplniť záznam o nehode, kontaktovať asistenciu, nahlásiť škodu do 30 dní |
| Nezavinená nehoda (vinník je cudzinec) | Škoda sa vymáha z PZP vinníka cez jeho poisťovňu / SKP | Získať kópiu zelenej karty vinníka, privolať políciu, nafotiť situáciu |
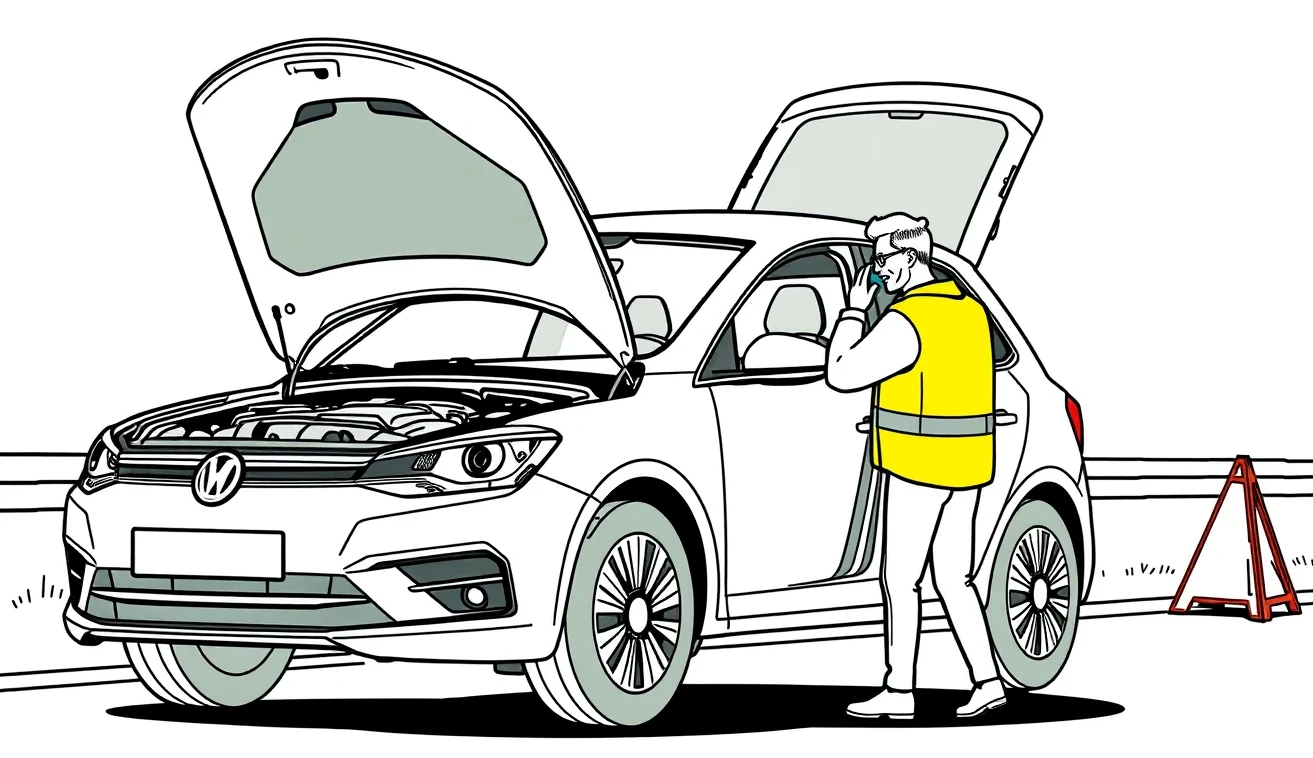
| Porucha motora na diaľnici | PZP nekryje nič, platí asistencia / pripoistenie | Odstaviť za zvodidlá, vesty, volať asistenčnú službu svojej poisťovne |
| Poškodenie neznámym vozidlom na parkovisku | PZP nekryje nič, plnenie len z kaska s príslušnou spoluúčasťou | Privolať políciu na spísanie protokolu, vyžiadať kamerové záznamy |
| Natankovanie nesprávneho paliva | Kryté len v rámci rozšírených balíkov asistencie | Neštartovať motor, kontaktovať asistenčnú centrálu pre odčerpanie |
Škoda spôsobená nepoisteným alebo neznámym vozidlom v zahraničí
Veľkým strašiakom dovolenkárov je situácia, kedy vám auto poškodí neznámy vinník na plážovom parkovisku a ujde, prípadne kolíziu spôsobí vodič bez platného povinného poistenia. Ak máte uzavreté vlastné havarijné poistenie, oprava sa uhradí z neho a vaša strata predstavuje iba dohodnutú spoluúčasť. Čo však robiť, ak havarijnú poistku nemáte a spoliehate sa len na zákonné krytie?
V prípade, že sa stane nehoda s nepoisteným vodičom v krajine patriacej do systému zelenej karty, ochranu poškodených zabezpečujú národné kancelárie poistiteľov. Vinníka a jeho nepoistené vozidlo však musíte jednoznačne identifikovať (policajnou správou, poznávacou značkou, svedkami).
Ako funguje garančný fond a zahraničná kancelária poistiteľov
Každý štát zapojený do systému zelenej karty má zriadený garančný fond, ktorý spravuje príslušná národná kancelária (na Slovensku je to Slovenská kancelária poisťovateľov – SKP). Ak vás v Taliansku nabúra talianske nepoistené vozidlo, škodu nahlásite talianskej kancelárii poistiteľov, prípadne sa po návrate obrátite na SKP, ktorá vám pomôže sprostredkovať nárok prostredníctvom takzvaného odškodňovacieho orgánu.
Podstatne komplikovanejšia je situácia, keď je vinník neznámy (vandalizmus alebo útek z miesta nehody). Garančné fondy vo väčšine európskych krajín z princípu nepreplácajú vecné škody na majetku spôsobené neznámym vozidlom, pokiaľ pri nehode nedošlo zároveň k ťažkej ujme na zdraví. Týmto opatrením legislatíva bráni fingovaným škodám. Ak vám niekto preliači dvere pred hotelom a nemáte kasko, náklady na opravu zaplatíte kompletne z vlastných úspor.
Firemné alebo lízingové auto na dovolenke: Kto zodpovedá za nahlásenie škody?
Mnoho rodín vyráža na letné cesty služobným vozidlom poskytnutým zamestnávateľom aj na súkromné účely, prípadne autom financovaným cez operatívny či finančný lízing. V takomto prípade nie je vodič zapísaný v technickom preukaze ako vlastník vozidla, čo prináša špecifické legislatívne povinnosti pri prechode hraníc aj pri likvidácii poistných udalostí.
Pre hladký priebeh cesty je kľúčové poistenie auta na dovolenku doplniť o písomné potvrdenie vlastníka. Pri policajnej kontrole v Maďarsku, Slovinsku či mimo EÚ môžu pohraničné zložky vyžadovať doklad o tom, že vozidlo nebolo odcudzené a máte právo ho užívať.
Splnomocnenie na cestu do zahraničia a práva vodiča
Pred vycestovaním si od lízingovej spoločnosti alebo konateľa firmy vyžiadajte splnomocnenie na používanie vozidla v zahraničí. Tento dokument musí byť vystavený v anglickom jazyku (alebo v jazyku cieľovej krajiny) a podpis disponenta musí byť úradne overený. V texte splnomocnenia by malo byť explicitne uvedené:
- Identifikácia vlastníka (lízingová spoločnosť / zamestnávateľ) a prevádzkovateľa.
- Meno, priezvisko, číslo pasu/občianskeho preukazu a vodičského oprávnenia vodiča.
- Presné identifikačné údaje vozidla (značka, model, VIN číslo, EČV).
- Časové ohraničenie cesty a zoznam povolených štátov.
- Oprávnenie na rokovanie s poisťovňami a asistenčnými službami v prípade škody.
Pri vzniku škodovej udalosti v cudzine vzniká povinnosť nahlásiť škodu nielen asistenčnej službe, ale bezodkladne informovať správcu vozového parku alebo lízingovú spoločnosť. Poistné plnenie pri totálnej škode alebo rozsiahlej oprave totiž poisťovňa nezasiela vodičovi, ale priamo majiteľovi vozidla uvedenému v osvedčení o evidencii, pokiaľ lízingová spoločnosť nevystaví takzvanú devinkuláciu v prospech servisu.
Krátenie plnenia poisťovňou: Riziká nepravdivých údajov
Stres z nehody a obava zo straty bonusu často vedú motoristov k tomu, že sa snažia skutočný priebeh udalosti mierne pozmeniť alebo prikrášliť. Likvidátori poistných udalostí a špecializovaní detektívi poisťovní však disponujú modernými forenznými nástrojmi na analýzu nehôd a akékoľvek nepravdivé či neúplné tvrdenia majú fatálne následky na vyplatenie poistného.
Podľa poistných podmienok má poistený povinnosť poskytnúť poisťovateľovi pravdivé a vyčerpávajúce vysvetlenie o vzniku a rozsahu škody. Vedomé zamlčanie podstatných okolností sa kvalifikuje ako porušenie zmluvných povinností a môže byť posudzované ako pokus o poistný podvod podľa Trestného zákona.
Zatajenie podrobností a následky pri likvidácii
Najčastejšou chybou býva zamlčanie skutočného šoféra v momente nehody – napríklad ak vozidlo šoféroval mladý začínajúci vodič bez skúseností, hoci v zmluve bol deklarovaný výhradne skúsený rodič za účelom získania lacnejšej poistky. Druhým rizikom je zatajenie preťaženia vozidla batožinou či prekročenia povolenej rýchlosti. Poisťovne dnes bežne žiadajú dáta z riadiacich jednotiek moderných áut, ktoré uchovávajú údaje o rýchlosti, brzdení aj použití bezpečnostných pásov niekoľko sekúnd pred nárazom.
Ak poisťovňa preukáže, že poistený uviedol nepravdivé alebo hrubo skreslené údaje, uplatní právo na:
- Úplné zamietnutie poistného plnenia pri havarijnom poistení.
- Vyplatenie škody poškodenému z PZP s následným stopercentným regresom (vymáhaním vyplatenej sumy) voči vlastnému poistencovi.
- Okamžité zrušenie poistnej zmluvy pre podvodné konanie.
Alkohol za volantom na dovolenke a ďalšie zásadné výluky z poistenia
Dovolenková atmosféra zvádza k uvoľneniu pravidiel, no z pohľadu poistného práva patrí požitie alkoholu a iných návykových látok medzi najtvrdšie a neodpustiteľné výluky. Hoci v niektorých tranzitných či cieľových krajinách tolerujú určité promile alkoholu v krvi (napríklad v Taliansku či Rakúsku do 0,5 promile pre bežných vodičov), pre slovenského motoristu platia špecifické limity dané jeho poistnou zmluvou.
Poisťovňa v zmysle zákona o PZP vyplatí poškodeným osobám celú vzniknutú škodu na majetku aj na zdraví. Následne si však v rámci regresného nároku uplatní vymáhanie 100 % všetkých vyplatených nákladov priamo od vodiča, ktorý jazdil pod vplyvom alkoholu. Pri vážnych nehodách s doživotnými následkami ide o sumy presahujúce státisíce eur, ktoré vedú k osobnému bankrotu rodiny.
Nulová tolerancia poisťovní verzus benevolentnejšie miestne zákony
Zásadným chytákom je rozdiel medzi lokálnou legislatívou a zmluvnými podmienkami slovenskej poisťovne. Ak si dáte v talianskej reštaurácii pohár vína, miestna polícia vám pri kontrole s nameranou hodnotou 0,3 promile pokutu neudelí. Ak však spôsobíte dopravnú nehodu, slovenská poisťovňa pri likvidácii havarijného poistenia postupuje podľa svojich zmluvných podmienok. Väčšina domácich zmlúv uplatňuje striktnú nulovú toleranciu alkoholu. Prítomnosť akejkoľvek hladiny alkoholu v policajnej správe oprávňuje poisťovňu odmietnuť plnenie za škodu na vašom vlastnom vozidle.
Medzi ďalšie zásadné výluky, pri ktorých poistenie auta na dovolenku zlyhá a náklady zostanú na vašich pleciach, patria:
- Vedenie motorového vozidla bez platného vodičského preukazu alebo s preukazom zadržaným políciou.
- Jazda po nespevnených komunikáciách, plážach či poľných cestách, ktoré nie sú oficiálnymi cestami.
- Škody vzniknuté pri preprave vozidla trajektom, pokiaľ nie je námorná preprava výslovne pripoistená.
- Odcudzenie batožiny z interiéru vozidla, ak nebola umiestnená v riadne uzamknutom a zakrytom batožinovom priestore.
- Škody spôsobené v dôsledku vojnových konfliktov, nepokojov či teroristických akcií v rizikových regiónoch.
Otázky a odpovede o poistení auta na dovolenku
Môžem uzatvoriť krátkodobú asistenciu aj pre auto staršie ako 10 rokov?
Väčšina špecializovaných komerčných produktov pripoistenia technickej asistencie k dovolenke má strop nastavený na vek vozidla 10 rokov. Pri starších vozidlách môžete využiť len základnú asistenciu viazanú k celoročnému PZP, prípadne asistenčné karty medzinárodných autoklubov, ktoré vek vozidla neskúmajú, no ich ročné členstvo býva nákladnejšie.
Preplatí mi asistencia hotel, kým čakám na opravu auta v zahraničí?
Áno, štandardné balíky asistencie kryjú náhradné ubytovanie pre celú posádku, no vždy len v rámci presne stanovených limitov. Bežné je krytie vo výške okolo 70 až 100 eur na osobu na jednu noc, s obmedzením na maximálne 2 až 3 noci, a to len za podmienky, že oprava v servise trvá dlhšie ako dohodnutý čas (napr. viac ako 24 či 48 hodín).
Ako postupovať, keď druhý účastník nehody v cudzine odmieta podpísať záznam?
V takejto situácii bezodkladne privolajte miestnu políciu. Do ich príchodu si podrobne odfoťte postavenie vozidiel, poškodenia, evidenčné čísla a zabezpečte si svedkov (napríklad iných vodičov či okoloidúcich). Ak polícia odmietne prísť k malej nehode, trvajte na tom aspoň na dispečingu tiesňovej linky a hovor si zaznamenajte.
Kedy najskôr začína platiť poistenie uzatvorené cez internet v deň cesty?
Pri online dojednaní poistenia tesne pred odchodom začína platnosť zvyčajne okamihom zaplatenia poistného kartou cez platobnú bránu. Pozor však na ochrannú lehotu pri asistenčných balíkoch: poisťovne bežne uplatňujú odklad začiatku platnosti asistenčného krytia o 3 hodiny od uzavretia zmluvy, aby zabránili dojednávaniu poistky až priamo pri vzniknutej poruche na diaľnici.
Pred vycestovaním za oddychom si preto vždy preverte najlacnejšie poistenie auta v pomere ku kvalite asistenčných služieb. Pokiaľ vám končí ročné poistné obdobie, cez PZP online si viete flexibilne navoliť vyššie krytie aj prémiový balík technickej pomoci. Ak hľadáte komplexnú ochranu rodinného rozpočtu pred nečakanými škodami vlastnou vinou, zvážte najlacnejšie havarijné poistenie s primeranou spoluúčasťou. Dôkladná príprava a správne poistenie auta na dovolenku zabezpečia, že prípadná technická porucha či kolízia za hranicami zostanú len drobnou nepríjemnosťou a nezmenia sa na finančnú katastrofu pre celú vašu rodinu.