Auto po náraze do zveri a pripoistenie stretu so zverou v praxi
Podcenenie rizika večernej a rannej jazdy cez zalesnené úseky sa motoristom vypomstí v jedinom zlomku sekundy sumou, ktorá zásadne zaťaží rodinný rozpočet. Mnohí šoféri žijú v presvedčení, že škodu na ich vlastnom vozidle po zrážke s lesnou zverou automaticky vyrieši základné povinné zmluvné poistenie. Zákonná poistka však kryje výhradne škody spôsobené iným účastníkom premávky. Ak vodič nemá v zmluve dojednané komerčné pripoistenie stretu so zverou alebo komplexné havarijné krytie, opravu rozbitej prednej masky, svetiel, chladiča a vystrelených airbagov zaplatí z vlastných úspor. Štatisticky sa priemerná výška škody pri strete so zvieraťom pohybuje na úrovni 3 000 EUR, čo pri starších vozidlách často znamená okamžitú ekonomickú totálnu škodu.
Predstavme si modelovú situáciu: vodič Michal sa vracia z práce domov o 19:45, teda v čase najvyššej aktivity zveri, ktorá vrcholí medzi 18:00 a 21:00 večer a následne ráno medzi 5:00 a 7:00. Na ceste druhej triedy mu z húštiny priamo pred kapotu vbehne dospelý diviak s hmotnosťou cez 100 kilogramov. Nárazu v rýchlosti 70 km/h už nedokáže zabrániť. Auto má zdemolovaný nárazník, prasknutý blok chladiča a deformované nosníky. Ako má Michal postupovať, aby neprišiel o poistné plnenie, prečo nesmie zviera naložiť do kufra a čo robiť, ak poisťovňa začne robiť problémy s vyplatením peňazí?
Zásah na mieste nehody a pripoistenie stretu so zverou v praxi
Spôsob, akým sa vodič zachová bezprostredne po kolízii, rozhoduje o celom výsledku likvidačného konania. Podľa zákona č. 8/2009 Z. z. o cestnej premávke má vodič povinnosť bezodkladne ohlásiť udalosť policajtovi, ak vznikla škoda na majetku tretej osoby, došlo k usmrteniu či zraneniu zvieraťa, alebo sa vozovka stala neprejazdnou. Ak by Michal z miesta odišiel bez privolania polície, porušil by nielen zákon, ale najmä poistné podmienky, čo by pre likvidátora znamenalo priamy dôvod na zamietnutie výplaty peňazí.
Prvým pravidlom je zachovať chladnú hlavu a zaistiť bezpečnosť posádky aj ostatných vodičov. Nezabúdajte, že nesprávne označená prekážka na neosvetlenej ceste môže spôsobiť reťazovú haváriu, pri ktorej už pôjde o zdravie. Pre komplexný prehľad povinností si preštudujte náš praktický návod pri autonehode, ktorý detailne popisuje zabezpečenie miesta škodovej udalosti.
Overený postup na mieste zrážky krok za krokom
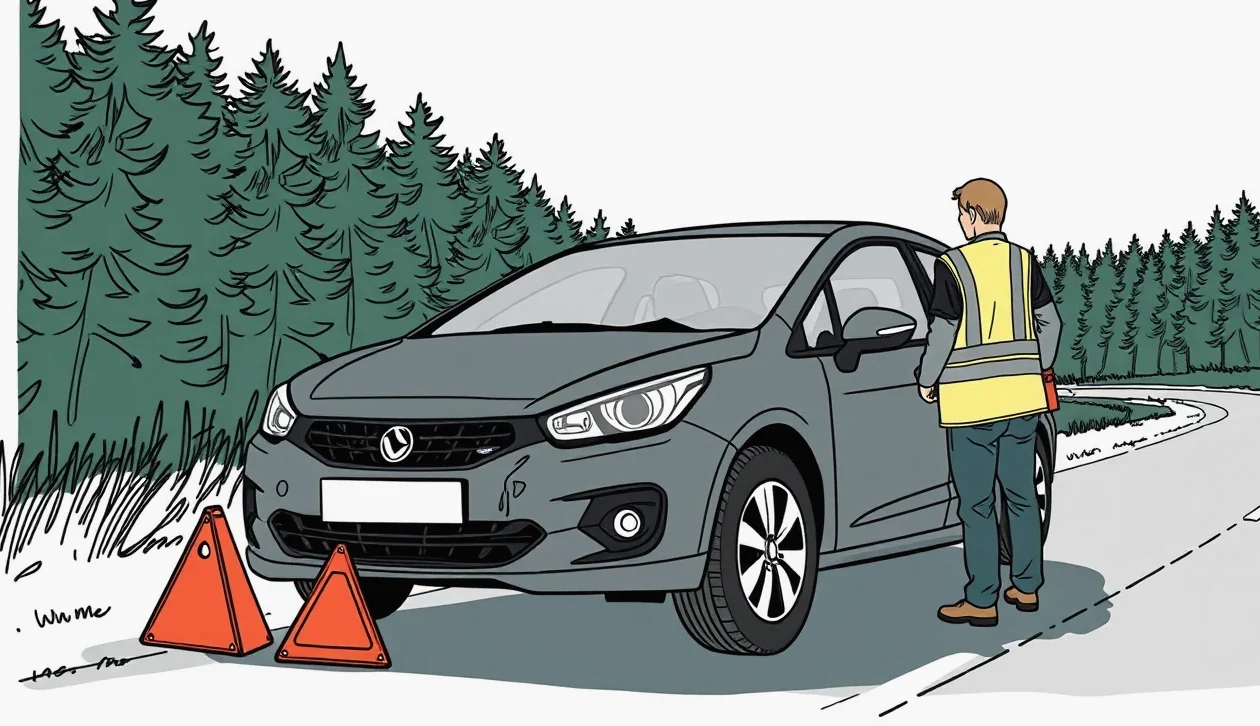
- Zastavte a zabezpečte miesto nehody: Okamžite zapnite výstražné svetlá, oblečte si reflexnú vestu ešte pred vystúpením z kabíny a umiestnite výstražný trojuholník vo vzdialenosti najmenej 50 metrov za vozidlom (na diaľnici minimálne 100 metrov).
- Privolajte hliadku Policajného zboru SR: Vytočte linku 158. Operátorovi nahláste presnú polohu vozidla, stav posádky a fakt, že došlo k zrážke so zverou, ktorá leží na ceste alebo ušla do lesa.
- K zvieraťu sa nepribližujte a nehýbte s ním: Zranená zver v šoku a agónii môže človeka vážne zraniť. Usmrtené zviera nikdy neukladajte do kufra vozidla.
- Zdokumentujte situáciu na telefón: Vyhotovte širokouhlé zábery celého úseku cesty, brzdné stopy, polohu vozidla, poškodenie dielov a najmä biologické stopy, ako sú srsť, krv či otlačky na plastoch.
- Kontaktujte asistenčnú službu: Číslo nájdete na asistenčnej karte k poisteniu. Operátor preverí, či je potrebná asistenčná služba a odťah nepojazdného auta do zmluvného servisu, čím predídete dodatočným nákladom.
Právny status zveri a prísne riziká pytliactva
Mnoho vodičov sa mylne domnieva, že zrazené zviera patrí tomu, kto si na ňom poškodil vozidlo. Podľa zákona č. 274/2009 Z. z. o poľovníctve je usmrtená alebo zranená poľovná zver výhradným vlastníctvom príslušného užívateľa poľovného revíru. Privolaná policajná hliadka má povinnosť bezodkladne informovať miestneho poľovného hospodára, ktorý zabezpečí odvoz kadáveru a spíše záznam.
Ak by Michal diviaka naložil do auta s úmyslom spracovať mäso, dopustil by sa protiprávneho konania. Podľa § 310 zákona č. 300/2005 Z. z. (Trestný zákon) je neoprávnené privlastnenie si poľovnej zveri kvalifikované ako trestný čin pytliactva, pri ktorom hrozí trest odňatia slobody až na dva roky. Akékoľvek nakladanie s telom zveri preto prenechajte výhradne privolanému poľovníkovi.
Prečo vyhýbací manéver pred zverou vyžaduje plné kasko
Priamy fyzický náraz do tela zvieraťa predstavuje základnú deliacu čiaru medzi tým, čo zvládne základné zmluvné poistenie, a tým, kedy je nutné mať dojednané komplexné havarijné poistenie vozidla. Pripoistenia predávané ako doplnok k PZP totiž striktne vyžadujú priamy fyzický kontakt s telom zvieraťa. Škoda, ktorá vznikne iba vyhýbacím manévrom, je z tohto pripoistenia spravidla nevymožiteľná.
Ak by Michal v panike prudko strhol volant doprava, minul telo diviaka o pol metra a následne narazil do zvodidiel alebo kmeňa stromu, samostatné pripoistenie stretu so zverou by mu likvidátor zamietol. Poisťovňa by udalosť klasifikovala ako náraz do pevnej prekážky v dôsledku nezvládnutia riadenia, kde absentuje hlavný poistný prvok: fyzický dotyk so zvieraťom. Ak vás zaujíma presná cena kasko krytia pre vaše vozidlo, orientačná cena poistenia auta v plnom balíku závisí najmä od trhovej hodnoty a veku vozidla.
Podmienka priameho fyzického kontaktu a biologické stopy
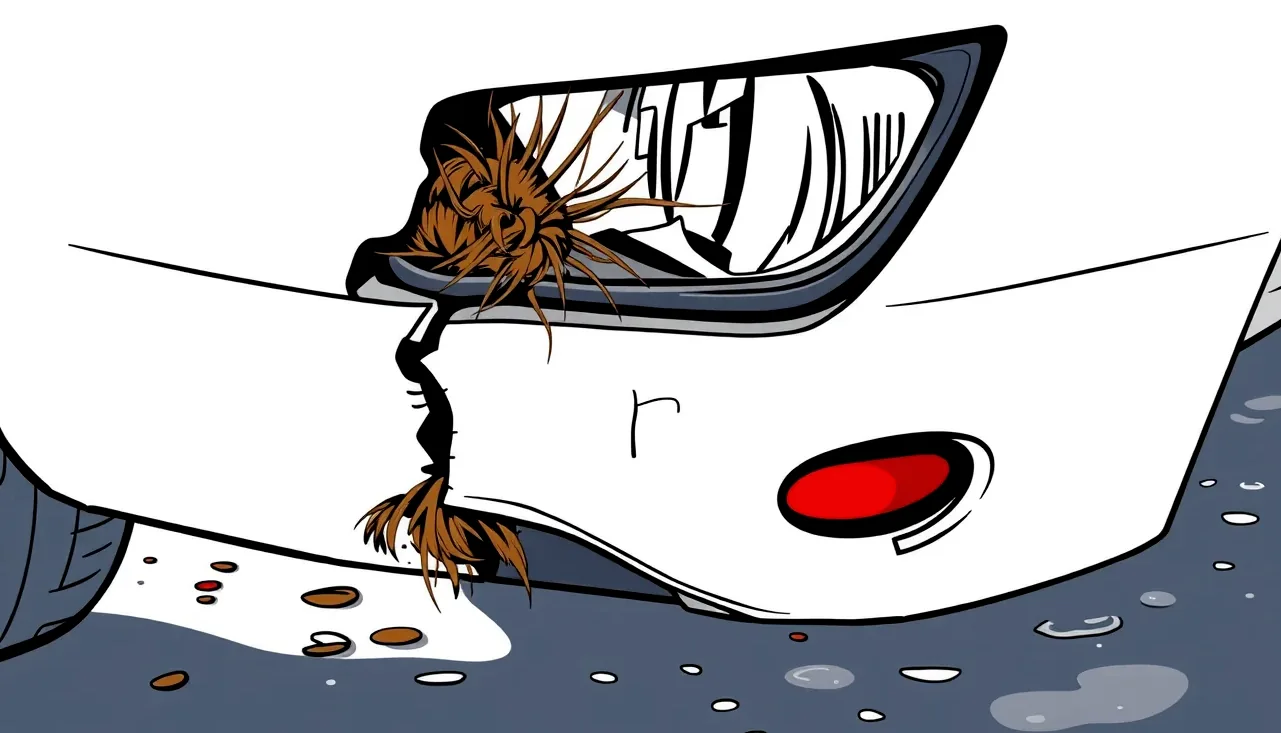
Likvidátor poisťovne pri obhliadke hľadá jasné dôkazy kontaktu. Tými sú najmä zanechaná srsť v štrbinách prasknutého nárazníka, krvné stopy na chladiči, prípadne odtlačky na krytoch hmloviek. Ak zviera po náraze odbehne hlboko do lesa a na plastoch nezostanú viditeľné organické zvyšky, vodič sa dostáva do mimoriadne komplikovanej dôkaznej situácie.
Práve preto je policajný záznam absolútne kľúčový. Policajt priamo na mieste potvrdí, že poškodenie korešponduje so zrážkou so zverou, zaznamená prípadné stopy na vozovke a potvrdí hlásenie poľovnému hospodárovi. Týmto úradným zápisom vodič eliminuje podozrenie likvidátora, že si škodu vymyslel, aby zakryl náraz do obrubníka či iného pevného objektu. Pre situácie bez prítomnosti iného vodiča si prečítajte, čo robiť pri poistnej udalosti bez druhého účastníka a ako postupovať pri dokazovaní škody.
Úloha palubnej kamery a posúdenie reakcie vodiča
Moderným a veľmi účinným dôkazným prostriedkom je záznam z palubnej kamery. Videozáznam dokáže nespochybniteľne preukázať, že pred vozidlo skutočne vbehla lesná zver a vodič reagoval adekvátne. Ak však došlo iba k vyhýbaciemu manévru bez dotyku, ani záznam z kamery nepomôže, pokiaľ má vodič iba úzko definované doplnkové krytie. Pomôže však vtedy, ak máte plné havarijné poistenie, pretože záznam vylúči mikrospánok či požitie návykových látok a uľahčí preplatenie nárazu do prekážky.
Inštruktori bezpečnej jazdy sa zhodujú: ak je kolízia so zverou neodvratná, bezpečnejšie je intenzívne núdzovo brzdiť v priamom smere bez prudkého trhania volantom. Čelný náraz do zveri aktivuje deformačné zóny vozidla a airbagy, zatiaľ čo nekontrolovaný šmyk do stromu či hlbokej priekopy máva pre posádku fatálne následky a likvidačný proces z doplnkových poistiek zbytočne komplikuje.
Zrážka s bažantom či vtáctvom a rozsah krytia poistných podmienok
Zatiaľ čo náraz do vysokej zveri alebo diviaka zanecháva zjavné devastačné stopy, strety s vtáctvom predstavujú špecifickú kategóriu poistných udalostí. V praxi často vzniká spor o to, či pripoistenie stretu so zverou zahŕňa aj operence, drobné poľné hlodavce alebo domáce zvieratá. Odpoveď sa vždy skrýva v definícii poistnej udalosti vo všeobecných poistných podmienkach konkrétnej zmluvy.
Niektoré poistné produkty striktne obmedzujú definíciu len na „poľovnú zver“ v zmysle zákona o poľovníctve, iné kryjú „lesnú a divo žijúcu zver“, pričom tie najústretovejšie definujú riziko široko ako stret so „zvieraťom“, čo zahŕňa hospodárske zvieratá aj vtáctvo. Ak vodič na ceste zrazí bažanta, ktorý mu prerazí mriežku chladiča alebo rozbije čelné sklo, rozhoduje presná textácia dojednania.
Rozdiel medzi poľovnou zverou, vtáctvom a domácimi zvieratami
Bažant obyčajný patrí podľa slovenskej legislatívy medzi poľovnú pernatú zver, takže škoda spôsobená zrážkou s týmto vtákom býva spravidla uznaná aj pri reštriktívnejších zmluvách. Odlišná situácia však nastáva pri strete s domácou hydinou, psom alebo zatúlanou kravou. Hospodárske zviera má svojho konkrétneho majiteľa, ktorý zodpovedá za jeho zabezpečenie.
Pokiaľ zrazíte psa alebo hospodárske zviera, škoda sa primárne uplatňuje zo zodpovednosti jeho majiteľa. Ak majiteľ nie je známy alebo odmieta spolupracovať, vlastné havarijné krytie či kvalitné pripoistenie škodu uhradí a následne si poisťovňa nárokuje regres priamo od chovateľa. Pokiaľ riešite komplexnú ochranu, pomôže vám odborné porovnanie PZP a havarijného poistenia, kde zistíte limity jednotlivých foriem zabezpečenia majetku.
Poškodenie chladiča, svetlometov a prasknuté čelné sklo
Stret s ťažším vtákom vo vysokej rýchlosti často spôsobí rozbitie predného svetlometu, prasknutie čelného skla alebo zničenie lamiel klimatizácie a chladiča motora. Moderné vozidlá s full-LED alebo laserovými svetlami nesú pri takomto poškodení obrovské náklady: cena jedného svetlometu nezriedka presahuje 1 500 EUR. Ak poškodený diel vyžaduje výmenu, nízky limit poistenia sa vyčerpá okamžite.
V prípade, že bažant narazí výlučne do čelného skla, likvidátor skúma, či má byť udalosť likvidovaná z pripoistenia skiel alebo z krytia zveri. Vodiči často riešia prasknuté čelné sklo a PZP, no ak je príčinou zver, záznam o zrážke a biologické stopy peria sú nevyhnutné na to, aby poisťovňa uplatnila krytie stretu so zverou s príslušnou spoluúčasťou.
Totálna škoda po náraze do diviaka a spôsob výpočtu poistného plnenia
Vráťme sa k nášmu modelovému prípadu s Michalom. Náraz dospelého diviaka spôsobil na jeho päťročnom aute škodu vyčíslenú autorizovaným servisom na 6 200 EUR. Všeobecná hodnota jeho auta pred nehodou bola stanovená na 7 500 EUR. Zvolené pripoistenie stretu so zverou malo v zmluve nastavený pevný limit plnenia 4 000 EUR a spoluúčasť 10 %, minimálne však 150 EUR. Ako sa v takomto prípade počíta poistné plnenie?
Likvidátor pri posudzovaní kalkuluje s dvoma základnými pojmami: parciálna škoda a ekonomická totálna škoda. Ak náklady na opravu presiahnu stanovené percento všeobecnej hodnoty vozidla (najčastejšie 70 % až 80 %), poisťovňa odmietne preplatiť faktúru za opravu a vyhlási ekonomickú totálnu škodu. V takom prípade vozidlo neposiela na opravu, ale vyplatí rozdiel medzi všeobecnou hodnotou auta pred nehodou a hodnotou použiteľných zvyškov (vraku), ktoré ponúkne v elektronickej aukcii.
Ekonomická totálna škoda a nízke limity pripoistení
Ak nastane totálna škoda, Michal dostane od poisťovne plnenie len do výšky zmluvného limitu. Zákonom stanovený minimálny limit krytia pri tomto type pripoistenia neexistuje: na rozdiel od PZP je limit výhradne vecou dohody a poistných podmienok. Pre podrobnejšie súvislosti o tom, kto zaplatí škodu po zrážke so srncom pri prekročení limitov, je dôležité poznať trhové ponuky krytia.
Ak má Michal limit len 4 000 EUR, no čistá strata po odpočítaní vraku predstavuje 5 000 EUR, poisťovňa vyplatí maximálne 4 000 EUR znížených o dohodnutú spoluúčasť. Zvyšných viac ako 1 000 EUR znáša vodič zo svojho vrecka. Preto je výber správneho limitu pri uzatváraní zmluvy kľúčový. Základné balíky dodávané bezplatne k PZP s limitom 250 EUR nepokryjú pri modernom aute ani lakovanie blatníka.
Orientačné limity, ceny pripoistenia a výška spoluúčasti
Cena za ročné krytie sa odvíja od limitu a zvolenej spoluúčasti. V zmysle zákona č. 213/2018 Z. z. o dani z poistenia sa na neživotné pripoistenia vzťahuje aj daň vo výške 8 percent, ktorá je už započítaná v celkovej cene predpísaného poistného.
| Dojednaný limit plnenia | Orientačné ročné poistné | Typická spoluúčasť | Reálne krytie pri priemernej škode (3 000 €) |
|---|---|---|---|
| 250 EUR (balík k PZP) | V cene PZP (0 EUR) | 10 % (min. 50 EUR) | Nedostatočné (kryje len zlomok nákladov) |
| 1 000 EUR až 2 500 EUR | 20 až 45 EUR | 5 % min. 100 EUR alebo 80 EUR fix | Čiastočné (vodič dopláca rozdiel) |
| 4 000 EUR až 5 000 EUR | 50 až 85 EUR | 50 EUR fixne alebo 10 % min. 150 EUR | Dostatočné (pokrýva celú bežnú opravu) |
| 7 500 EUR | 90 až 110 EUR | 0 EUR v zmluvnom servise / 10 % | Plné krytie aj pri rozsiahlej totálnej škode |
Krátenie poistného plnenia poisťovňou a možnosti obrany
Prekvapenie nastáva, keď vodič odovzdá faktúru zo servisu a poisťovňa mu oznámi, že poistné plnenie kráti o 20 %, 50 % alebo dokonca uplatní sankčnú spoluúčasť vo výške 90 %. Dôvodom býva nedodržanie procesných povinností uvedených v poistných podmienkach, ktoré vodiči pri podpise zmluvy často nečítajú. Pri kúpe ojazdeného auta si preto dôkladne overte zmluvné náležitosti, na čo upozorňuje aj náš článok zameraný na poistenie jazdeného automobilu.
Najčastejšou pascou je nevykonanie vstupnej obhliadky vozidla. Mnoho poisťovní pri dojednaní pripoistenia vyžaduje, aby vodič do určitého počtu dní odfotografoval vozidlo cez mobilnú aplikáciu alebo absolvoval fyzickú obhliadku technikom. Ak Michal túto povinnosť zanedbal a k nehode došlo, poistné podmienky umožňujú poisťovateľovi zvýšiť spoluúčasť až na 90 % z dôvodu, že stav vozidla pred nehodou nebol preukázateľný.
Prehľad rizík krátenia a spôsobov prevencie
| Porušenie podmienok poistenia | Postup likvidátora poisťovne | Správny postup vodiča |
|---|---|---|
| Neprivolanie polície k nehode | Krátenie plnenia až o 100 % (zamietnutie) | Vždy volať linku 158 a vyžiadať si policajný záznam |
| Neabsolvovanie vstupnej obhliadky | Sankčná spoluúčasť vo výške až 90 % | Odfotiť auto aplikáciou ihneď po uzavretí zmluvy |
| Nedodanie požadovanej fotodokumentácie | Zvýšenie spoluúčasti na 30 % | Detailne nafotiť srsť, krv, celok auta a vozovku |
| Oprava v neautorizovanom nezmluvnom servise | Strata bonusu na spoluúčasť (napr. doplatok 40 EUR) | Využiť odporúčaný zmluvný servis poisťovne |
| Nedodržanie zmluvnej lehoty hlásenia | Krátenie pri sťažení zistenia rozsahu škody | Nahlásiť škodu do 15 dní doma, do 30 dní v cudzine |
Lehoty podľa Občianskeho zákonníka a odvolanie proti rozhodnutiu
V otázke lehoty na nahlásenie škody existuje rozdiel medzi zákonom a poistnými podmienkami. Zákon č. 40/1964 Zb. Občiansky zákonník v § 799 ods. 2 ukladá poistenému povinnosť oznámiť poistnú udalosť písomne bez zbytočného odkladu. Konkrétne lehoty – najčastejšie 15 dní pri udalosti na území SR a 30 dní v zahraničí – sú zmluvné. Podľa § 799 ods. 3 Občianskeho zákonníka však poisťovateľ môže plnenie znížiť len vtedy, ak malo vedomé porušenie tejto povinnosti podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie rozsahu jej následkov.
Zákon zároveň stanovuje prísnu lehotu pre poistiteľa: podľa Občianskeho zákonníka musí poisťovňa ukončiť šetrenie poistnej udalosti do 1 mesiaca po tom, čo sa o nej dozvedela. Ak likvidátor neoprávnene kráti plnenie, Michal má právo podať písomnú námietku (odvolanie proti likvidácii). V odvolaní je potrebné argumentovať policajnou správou, fotodokumentáciou a poukázať na to, že neskoršie nahlásenie či oprava nemali vplyv na možnosť overiť vznik škody. Ak poistka nevyhovuje, zákon umožňuje výpoveď zmluvy do dvoch mesiacov od jej uzavretia s 8-dňovou výpovednou lehotou, alebo štandardne najmenej 6 týždňov pred koncom poistného obdobia.
Firemné vozidlo, zodpovednosť zamestnanca a časté otázky
Špecifická situácia nastáva, ak k zrážke so zverou dôjde na služobnom automobile. Ak zamestnanec Michal dostane pridelené firemné vozidlo a cestou z pracovnej cesty zrazí srnu, vzniká otázka, kto zaplatí spoluúčasť. Zamestnávateľ má spravidla uzatvorené pripoistenie stretu so zverou ako doplnok k flotilovému poisteniu alebo komplexné havarijné krytie so spoluúčasťou.
Podľa Zákonníka práce zodpovedá zamestnanec za škodu spôsobenú zamestnávateľovi z nedbanlivosti maximálne do výšky štvornásobku svojho priemerného mesačného zárobku. Ak vodič neporušil predpisy (neprekročil rýchlosť, nebol pod vplyvom alkoholu a privolal políciu), zamestnávateľ po ňom spravidla požaduje len úhradu spoluúčasti, ktorú nepreplatila poisťovňa. Pre tieto prípady slúži zamestnanecké poistenie zodpovednosti za škodu spôsobenú zamestnávateľovi, ktoré tento doplatok vykryje. Ak ste bezškodový vodič, overte si, ako vaše bezškodové mesiace a zľava z poistného ovplyvňujú výslednú cenu poistky pri súkromných aj firemných vozidlách.
Často kladené otázky o strete so zverou
Dostanem od polície pokutu za to, že som zrazil zviera?
Nie. Zrážka so zverou je z pohľadu dopravných predpisov považovaná za škodovú udalosť alebo nehodu nezavinenú vodičom, pokiaľ nedošlo k hrubému porušeniu pravidiel premávky (napríklad extrémne prekročenie povolenej rýchlosti). Pokuta hrozí len vtedy, ak by ste nezabezpečili miesto nehody reflexnými prvkami, neposkytli súčinnosť, alebo z miesta bezdôvodne ušli.
Vzťahuje sa pripoistenie aj na káble prehryznuté kunou v motore?
Štandardne nie. Prehryznutie káblov, hadičiek či tlmiacej izolácie hlodavcami a kunami je v poistných podmienkach definované ako samostatné riziko (poškodenie z zvieraťom v pokoji / hlodavcami). Pripoistenie stretu kryje výhradne dynamický náraz pohybujúceho sa vozidla do zvieraťa na vozovke.
Platí slovenské pripoistenie k PZP aj pri zrážke so srncom v zahraničí?
Závisí to od územnej platnosti v poistnej zmluve. Lacnejšie varianty pripoistení majú územnú platnosť obmedzenú výhradne na územie Slovenskej republiky. Drahšie produkty pokrývajú geografické územie Európy alebo štáty platnosti zelenej karty. Pred cestou do cudziny si vždy skontrolujte poistné podmienky, aby ste nemuseli riešiť nákladné opravy v zahraničných servisoch z vlastného vrecka.
Prídem o bonus v PZP, ak nahlásim škodu z pripoistenia stretu so zverou?
Vo väčšine poisťovní nie. Uplatnenie nároku z doplnkového pripoistenia neovplyvňuje bonus za bezškodový priebeh v základnom povinnom zmluvnom poistení. Každá poisťovňa má však vlastný systém bonusov a malusov, preto je dôležité overiť si pravidlá pred nahlásením poistnej udalosti.