Poistenie pneumatík a diskov: Ako riešiť krádež, výtlky a poškodenie obutia
Rozrazená pneumatika na ostrom výtlku, prasknutý hliníkový disk po náraze na obrubník alebo auto odstavené ráno na tehlách bez kompletného obutia. Práve takéto situácie má riešiť poistenie pneumatík a diskov, ktoré však v praxi prináša množstvo špecifických zmluvných pravidiel. Mnoho motoristov predpokladá, že ak majú uzatvorené plné kasko, poistná zmluva automaticky vyrieši akýkoľvek problém na kolesách. Realita likvidácie škôd však často naráža na zmluvné výluky, limity plnenia na jeden kus a striktné podmienky dokazovania.
Kým samostatné poškodenie pneumatiky bežné zmluvy spravidla vylučujú, komplexné havarijné krytie či špecializované doplnkové moduly sa správajú inak. Pri rozhodovaní o rozsahu krytia zohráva úlohu celková cena poistenia auta aj to, akú hodnotu vaše kolesá predstavujú. V tomto texte prejdeme celý reťazec udalostí: od chvíle, keď koleso zničíte na neoznačenom úseku cesty, cez technické otázky párovej výmeny pneumatík až po nárokovanie škody u príslušných inštitúcií.
Krytie kolesa a technická nutnosť párovej výmeny pneumatík
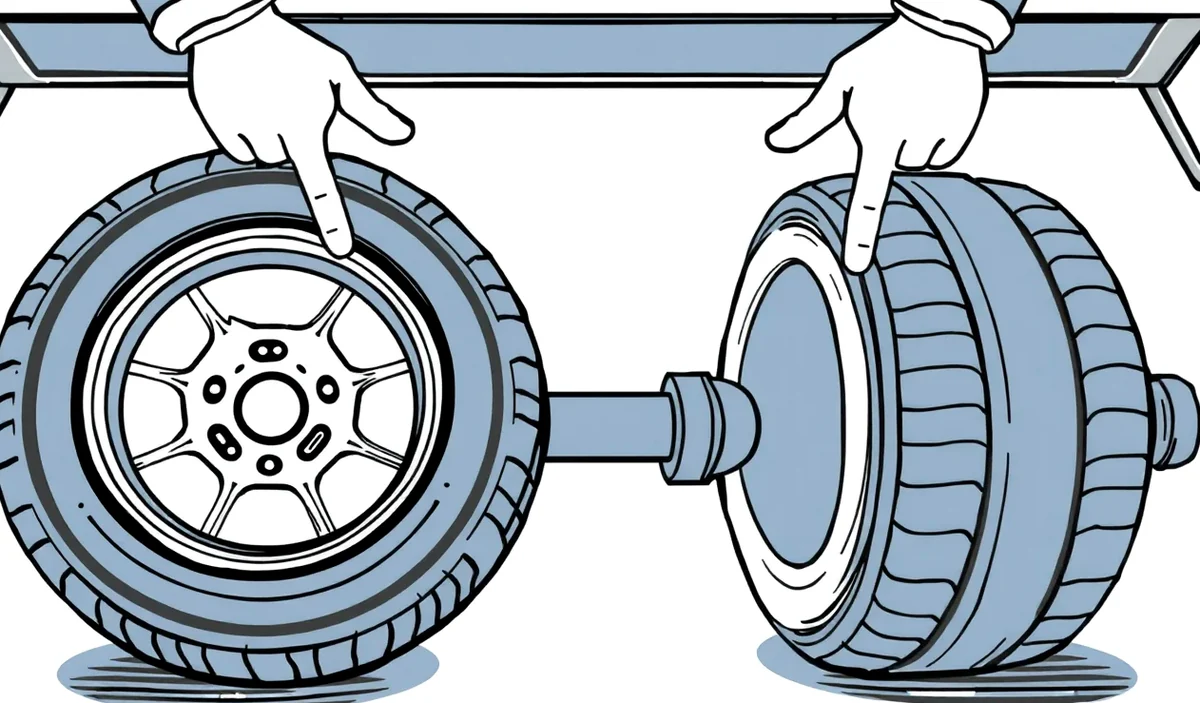
Vodiči sa po zničení obutia na výtlku najčastejšie stretávajú s technickou realitou cestnej premávky: na jednej náprave musia byť namontované zhodné pneumatiky. Vyhláška stanovuje, že vozidlo nesmie mať na tej istej náprave plášte rozdielnych rozmerov, konštrukcie či dezénu. Ak trafíte hlbokú jamu a neopraviteľne prerazíte bočnicu jednej pneumatiky, v pneuservise vám oznámia, že musíte kúpiť dva nové kusy, pretože identický model s rovnakou mierou opotrebenia sa už nedá zaobstarať.
Princíp odškodnenia poškodenej verzus funkčnej pneumatiky
Z pohľadu likvidácie poistnej udalosti vzniká zásadný rozpor. Poistná zmluva je postavená na princípe náhrady vzniknutej vecnej škody. Predmetom škody je len ten komponent, ktorý bol fyzicky zasiahnutý a zničený. Zmluvné poistenie pneumatík a diskov má spravidla nastavený sublimit poistného plnenia vo výške 120 až 150 eur za jednu poškodenú pneumatiku, pričom toto poistné plnenie sa vypláca bez spoluúčasti.
Ak si motorista nárokuje preplatenie celej nápravy, likvidátor poistnú udalosť posudzuje striktne podľa zmluvných podmienok. Preplatenie druhej, fyzicky nepoškodenej pneumatiky poisťovne štandardne odmietajú, pretože na nej nevznikla priama materiálna škoda spôsobená vonkajším mechanickým nárazom. Technická požiadavka na rovnakú hĺbku dezénu a zhodný dezén je pre poisťovňu nepriamou alebo následnou škodou, ktorú základné podmienky nekryjú.
Výpočet amortizácie a minimálna hĺbka dezénu
Pri likvidácii poškodeného plášťa zohráva kľúčovú úlohu jeho technická hodnota v čase vzniku udalosti. Ak mala pneumatika pred nehodou najazdených niekoľko desiatok tisíc kilometrov a hĺbka dezénu sa pohybovala tesne nad zákonným minimom, poistné plnenie sa primerane zníži o mieru opotrebenia. Pokiaľ je hĺbka dezénu pod zákonom stanovenou hranicou (1,6 mm pri letných a 3 mm pri zimných pneumatikách), likvidátor môže nárok zamietnuť úplne, pretože vozidlo nespĺňalo technické podmienky na prevádzku na pozemných komunikáciách.
| Výhody poistenia pneumatík a diskov | Nevýhody a obmedzenia krytia |
|---|---|
| Plnenie za defekt a prerazenú gumu býva bez finančnej spoluúčasti | Pevný sublimit plnenia (zvyčajne len 120 až 150 eur na jeden kus) |
| Možnosť asistenčnej služby a výmeny kolesa priamo na ceste | Druhá nepoškodená pneumatika na náprave sa spravidla neprepláca |
| Kryje poškodenie ráfika výtlkom aj vandalizmus tretej osoby | Frekvenčný limit obmedzený na maximálne 2 poistné udalosti ročne |
| Nízke ročné poistné v porovnaní s cenou nového obutia | Krátenie plnenia podľa amortizácie a opotrebenia pôvodného dezénu |
Škoda na zavesení kolesa, tlmiči a riadení pri náraze
V praxi sa zriedkavo stáva, že deštruktívny náraz na výtlk odnesie iba samotná guma či disk. Kinetická energia sa prenáša priamo do podvozkových častí vozidla. Ak vbehnete v plnej rýchlosti do hlbokej nerovnosti, bežným následkom je ohnuté rameno nápravy, poškodený tlmič, poškodený čap riadenia alebo roztrhaný silentblok. Práve v tomto momente dochádza k zásadnému preklopeniu medzi samostatným krytím obutia a plným havarijným poistením.
Hranica výluky v havarijnom poistení
Štandardné havarijné poistenie obsahuje dôležitú výluku: samotné poškodenie pneumatiky alebo disku bez súčasného poškodenia iných častí vozidla je z poistného krytia vylúčené. Ak roztrhnete gumu a disk ostane nedotknutý, kasko vám škodu nepreplatí. Ak sa však pri náraze poškodí náprava, zavesenie kolesa či blatník, situácia sa radikálne mení. Celá udalosť sa kvalifikuje ako jedna poistná udalosť na vozidle.
V takej chvíli vstupuje do hry riadny výpočet havarijného poistenia, kde sa škoda na kolese stáva súčasťou celkovej kalkulácie opravy podvozka. Na celú škodu sa však začína vzťahovať dojednaná spoluúčasť. Kým pri samostatnom doplnkovom krytí kolesa býva spoluúčasť nulová, pri likvidácii z kaska musíte počítať s minimálnou zmluvnou hranicou, ktorá v štandardných zmluvách predstavuje 5 %, minimálne 166 eur pre osobné autá do 3 500 kg.
Kontrola geometrie a skrytých podvozkových chýb
Po každom silnom náraze do výtlku je nevyhnutné absolvovať meranie geometrie náprav. Aj keď disk na prvý pohľad nejaví známky prasknutia, odklon kolesa od predpísaných hodnôt signalizuje deformáciu závesu. Ak by ste škodu nahlásili iba ako defekt, poisťovňa by uhradila iba lokálnu opravu. Pri komplexnej obhliadke musí technik do protokolu zaznamenať stav celého zavesenia vrátane ložísk a tlmičov, inak neskoršie prejavy opotrebenia pneumatík likvidátor zamietne ako nepreukázanú príčinnú súvislosť.
Uplatnenie náhrady škody voči správcovi cestnej komunikácie
Pokiaľ nemáte uzatvorené špeciálne poistenie pneumatík a diskov ani havarijnú poistku, jedinou legálnou cestou k náhrade nákladov býva uplatnenie škody priamo voči subjektu, ktorý zodpovedá za stav vozovky. Podľa zákona č. 135/1961 Zb. o pozemných komunikáciách (cestný zákon) sú správcovia komunikácií povinní udržiavať cesty v zjazdnom stave a odstraňovať závady v zjazdnosti.
Kto zodpovedá za ktorý úsek cesty
Úspešnosť vymáhania škody stojí na správnej identifikácii správcu. Cestná sieť na Slovensku má rozdelené kompetencie medzi niekoľko nezávislých inštitúcií:
- Diaľnice a rýchlostné cesty: Správu a údržbu zabezpečuje Národná diaľničná spoločnosť (NDS).
- Cesty I. triedy: Zodpovedným subjektom je Slovenská správa ciest (SSC), prípadne koncesionári na vybraných úsekoch PPP projektov.
- Cesty II. a III. triedy: Tieto komunikácie patria pod príslušné samosprávne kraje (VÚC), ktoré ich spravujú prostredníctvom svojich regionálnych správ ciest.
- Miestne komunikácie a chodníky: Správu vykonávajú priamo jednotlivé mestá a obce.
- Účelové komunikácie: Parkoviská pri nákupných centrách alebo areálové cesty majú súkromných vlastníkov a nevzťahuje sa na ne režim verejného správcu ciest.
Ak nastane kolízia s iným vozidlom pri pokuse vyhnúť sa jame, prípadne vás obmedzí iný účastník premávky, vznikajú zložité kolízne situácie. Viac o tom, ako postupovať v špecifických nehodových scenároch, vysvetľuje rozbor spoluzavinenia vodiča pri nehode so sanitkou, kde sa rovnako detailne posudzujú nepredvídateľné prekážky na vozovke.
Dôkazné bremeno a dopravné značenie
Najväčšou prekážkou pri vymáhaní škody od správcu komunikácie je existencia dopravného značenia. Ak bol poškodený úsek označený výstražnou dopravnou značkou „Nerovnosť vozovky“ (A 4a) doplnenou o zníženie maximálnej povolenej rýchlosti, správca sa spravidla zbavuje zodpovednosti za škodu. Z právneho hľadiska totiž splnil svoju preventívnu povinnosť a vodič bol povinný prispôsobiť rýchlosť jazdy stavu a povahe vozovky.
Dôkazné bremeno leží výhradne na motoristovi. Musíte bezpečne preukázať, že jama nebola označená, mala ostré hrany schopné deštruovať koleso a že ste nemali možnosť sa jej bezpečne vyhnúť bez ohrozenia ostatných účastníkov cestnej premávky. Ak vodič po prerazení kolesa pokračuje v jazde a zastaví až doma, šanca na úspešné odškodnenie od správcu klesá k nule.
Podmienky platnosti technickej a emisnej kontroly pri likvidácii škody
Častou otázkou motoristov je, ako postupuje poisťovňa v prípade, ak má vozidlo prepadnutú lehotu technickej kontroly (STK) alebo emisnej kontroly (EK). Všeobecné poistné podmienky vyžadujú, aby bolo motorové vozidlo prevádzkované v riadnom technickom stave a malo platné osvedčenia o spôsobilosti na premávku.
Príčinná súvislosť medzi STK a vznikom škody
Poisťovňa nemôže zamietnuť poistné plnenie automaticky len preto, že dátum na kartičke STK vypršal pred niekoľkými dňami. Likvidácia poistnej udalosti sa riadi Občianskym zákonníkom. Poistiteľ má právo znížiť alebo odmietnuť plnenie len vtedy, ak malo porušenie povinností poisteného podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie rozsahu jej následkov.
Ak vozidlo vošlo do polmetrovej neoznačenej jamy, v dôsledku čoho praskol disk, neplatná emisná kontrola na túto udalosť nemá žiadny vecný vplyv. Podobne ani technická kontrola nehrá rolu, pokiaľ boli pneumatiky a podvozok v stave spôsobilom na bezpečnú jazdu. Iná situácia však nastáva, ak mal automobil zjazdený dezén pod zákonom stanovený limit alebo nefunkčné tlmiče, ktoré neudržali koleso na vozovke. V takom prípade likvidátor pristúpi ku kráteniu poistného plnenia pre porušenie základných technických požiadaviek.
Regresné nároky a kontrola rozmerov kolies v technickom preukaze
Omnoho častejším dôvodom na komplikácie pri likvidácii poškodenia diskov je montáž nepovolených rozmerov ráfikov a pneumatík. Poisťovňa pri fotodokumentácii poškodeného kolesa dôsledne kontroluje celý rozmerový zápis: šírku disku, priemer, zális (ET) aj presný rozmer plášťa s rýchlostným a záťažovým indexom. Všetky tieto údaje musia byť explicitne zapísané v osvedčení o evidencii časť II (veľký technický preukaz).
Pokiaľ ste na aute prevádzkovali dizajnové disky s rozmermi, ktoré výrobca neschválil a nie sú zapísané v dokladoch vozidla, poistiteľ môže uplatniť krátenie poistného plnenia. Z technického hľadiska totiž neschválený rozmer mení jazdnú dynamiku a namáhanie nápravy, čo poskytuje poisťovni priamy argument na spochybnenie technickej spôsobilosti automobilu.
Jazda pod vplyvom omamných látok a bez oprávnenia ako absolútna výluka
V každej poistnej zmluve existujú hranice, cez ktoré poistné krytie neprejde za žiadnych okolností. Ak dôjde k deštrukcii kolies, diskov alebo celého zavesenia v situácii, kedy vodič porušil elementárne zákonné normy, likvidácia končí okamžitým zamietnutím. Ide o absolútne výluky, ktoré chránia poistný kmeň pred úmyselným a hrubým protiprávnym konaním.
Alkohol, omamné látky a odmietnutie dychovej skúšky
Požitie alkoholu pred jazdou alebo počas nej patrí medzi najtvrdšie výluky v komerčnom poistení. Ak privolaná policajná hliadka zistí u vodiča prítomnosť alkoholu v dychu, prípadne ak sa vodič odmietne podrobiť dychovej skúške či lekárskemu vyšetreniu na zistenie prítomnosti omamných a psychotropných látok, poisťovňa odmietne vyplatiť akékoľvek poistné plnenie. Neplatí to len pre havarijné krytie a poistenie pneumatík a diskov, ale rovnaký princíp platí aj pri regresoch zo zákonnej poistky.
Ak by pod vplyvom alkoholu došlo k poškodeniu cudzieho majetku, poistiteľ škodu uhradí poškodenému z PZP, no následne bude celú sumu v plnej výške vymáhať od opitého vinníka späť formou regresu. Podrobnosti o tom, ako fungujú rôzne rizikové skupiny, analyzuje článok venovaný tomu, aké pravidlá má povinné zmluvné poistenie pre začínajúcich vodičov, kde býva štatistická rizikovosť najvyššia.
Vedenie vozidla bez príslušného vodičského oprávnenia
Druhým závažným dôvodom pre okamžité zamietnutie výplaty poistky je neoprávnené vedenie motorového vozidla. Táto výluka sa vzťahuje na nasledujúce situácie:
- Vodič nikdy nebol držiteľom vodičského oprávnenia danej skupiny.
- Vodičovi bol súdom alebo správnym orgánom uložený zákaz činnosti viesť motorové vozidlá.
- Vodič mal v čase udalosti zadržaný vodičský preukaz policajným zborom.
- Vozidlo viedla osoba, ktorá nespĺňala vekové či zdravotné podmienky predpísané zákonom.
Ak v takomto stave poškodíte aj drahé kované disky na vlastnom aute, poistnú zmluvu nie je možné aktivovať. Náklady na opravu ráfikov, nákup nových pneumatík aj odťah vozidla z miesta incidentu znáša vinník v plnom rozsahu zo svojich vlastných prostriedkov.
Frekvenčné limity poistných udalostí a zánik krytia počas roka
Na rozdiel od štandardného kaska, kde nie je počet nahlásených škôd za rok striktne zastropovaný (aj keď má vplyv na bonus/malus), doplnkové poistenie pneumatík a diskov má veľmi špecifické limity frekvencie. Poisťovne sa chránia pred vodičmi, ktorí jazdia po nekvalitných komunikáciách a menia pneumatiky na náklady poistiteľa niekoľkokrát do roka.
Obmedzenie na dve poistné udalosti za poistné obdobie
Zmluvné podmienky väčšiny poisťovní obsahujú klauzulu o obmedzení na maximálne 2 poistné udalosti za jedno poistné obdobie (technický rok). Ak rozrazíte pravé predné koleso na jar a ľavé zadné na jeseň, poistiteľ obe tieto udalosti spracuje a vyplatí poistné plnenie do výšky dojednaného sublimitného stropu.
Ak však počas tej istej ročnej zmluvy trafíte ďalší výtlk a poškodíte tretiu pneumatiku, poisťovňa likvidáciu odmietne z dôvodu vyčerpania frekvenčného limitu. Od tohto momentu až do konca aktuálneho poistného obdobia ostáva krytie kolies neaktívne. Pre mnohých vodičov predstavuje optimálne riešenie balíkové usporiadanie produktov, aké ponúka najlacnejšie PZP a kasko na jednej zmluve, kde sú asistenčné limity a frekvencie škôd zladené do jedného systému.
Zánik poistenia konkrétneho kusa pneumatiky
Dôležitým detailom pri garančných poisteniach pneumatík, ktoré sa kupujú priamo v pneuservisoch alebo internetových obchodoch za približne 5 % z kúpnej ceny obutia ročne, je pravidlo jednorazovej spotreby. Garančné krytie na konkrétny plášť spravidla zaniká okamihom poskytnutia poistného plnenia na daný kus. Ak vám predajca v rámci garancie preplatí novú gumu, na novo namontovaný kus už pôvodné poistenie neplatí a musíte si naň dojednať novú poistnú ochranu.
Pokiaľ ide o celkové nastavenie zmluvy, v zmysle § 800 ods. 1 Občianskeho zákonníka možno poistnú zmluvu vypovedať ku koncu poistného obdobia najmenej 6 týždňov pred jeho uplynutím. Využiť možno aj § 800 ods. 2, ktorý umožňuje odstúpenie do dvoch mesiacov od uzavretia s osemdennou výpovednou lehotou. Pravidelná ročná revízia poistných zmlúv pomáha odhaliť, či vaše pripoistenia stále zodpovedajú hodnote vozidla a jeho aktuálnemu obutiu.
Čo robiť na mieste poškodenia kolesa a ako doložiť škodu
Úspech likvidácie škody na pneumatike a disku nezávisí len od typu zmluvy, ale predovšetkým od toho, ako sa zachováte bezprostredne po náraze. Dôkazy z miesta incidentu sú kľúčové pre likvidátora aj pre prípadné konanie voči správcovi komunikácie. Ak situáciu podceníte a miesto opustíte bez riadnej dokumentácie, spätne už okolnosti nepreukážete.
Zoznam potrebných dokladov a podkladov pre likvidátora
Pri nahlasovaní škodovej udalosti si pripravte ucelenú sadu dokumentov, bez ktorých poisťovňa nezačne poistné plnenie vyplácať:
- Fotodokumentácia poškodenia z miesta: Detailné zábery prasknutého disku, defektu plášťa, hĺbky dezénu a DOT čísla (vek pneumatiky).
- Fotodokumentácia prekážky: Celkový pohľad na vozovku s výtlkom, detailné zábery hĺbky a šírky jamy s priloženým meradlom (alebo známym predmetom, napr. kľúčom či krabičkou).
- Lokalizácia miesta: Presné GPS súradnice, číslo cesty, staničenie alebo názov ulice s orientačným číslom najbližšej budovy.
- Doklady k vozidlu: Kópia osvedčenia o evidencii časť II (veľký technický preukaz) pre overenie povolených rozmerov ráfikov a pneumatík.
- Faktúra za opravu alebo nákup: Daňový doklad z pneuservisu o oprave disku, kúpe novej pneumatiky a protokole o geometrii nápravy.
- Správa o nehode alebo záznam polície: Policajný protokol je nevyhnutný pri podozrení na vandalizmus, krádež alebo pri uplatňovaní nároku voči správcovi cesty.
Zákonná povinnosť ukladá poistníkovi podľa § 799 ods. 2 Občianskeho zákonníka oznámiť udalosť písomne bez zbytočného odkladu. Konkrétne lehoty sú určené zmluvne – spravidla do 15 dní pri udalosti na území Slovenska a do 30 dní v zahraničí. V situáciách, kedy koleso poškodí neznámy predmet vymrštený iným autom, postupujte podobne ako keď sa rieši náhrada škody od nezisteného vozidla, kde je rovnako zásadné okamžité zaistenie svedkov a stôp.
Povinná výbava vozidla musí podľa § 25 vyhlášky č. 134/2018 Z. z. obsahovať náhradné koleso s diskom a pneumatikou, prostriedky na bezdemontážnu opravu defektu alebo pneumatiky typu Run-flat umožňujúce núdzový dojazd po defekte. Nespoliehajte sa na to, že dojazd zvládnete bez technického zabezpečenia.
Kontrolný zoznam krokov po poškodení kolesa
Nasledujúci postup krok za krokom minimalizuje riziko, že poisťovňa poistné plnenie skráti alebo odmietne:
- Zaistite bezpečnosť na mieste: Zapnite varovné svetlá, oblečte si reflexnú vestu a umiestnite výstražný trojuholník (v obci minimálne 50 m, na diaľnici 100 m za autom).
- Vyhotovte komplexné fotografie: Odfoťte poškodené koleso namontované na aute, polohu vozidla voči výtlku a chýbajúce dopravné značenie v smere vašej jazdy.
- Zmerajte rozmery jamy: Zaznamenajte hĺbku a ostrosť hrán výtlku; tieto parametre dokazujú závadu v zjazdnosti cesty.
- Kontaktujte asistenčnú službu: Číslo nájdete na asistenčnej karte k poisteniu; asistenčná služba zabezpečí výmenu kolesa alebo odťah do zmluvného servisu.
- Zvážte privolanie polície: Ak je škoda rozsiahla, zasiahla podvozok alebo ide o neoznačenú prekážku na frekventovanom ťahu, trvajte na spísaní policajného záznamu.
- Ponechajte si poškodené diely: Zničenú pneumatiku ani prasknutý disk nevyhadzujte v servise; likvidátor má právo vyžiadať si ich na fyzickú obhliadku.
- Uplatnite nárok bez odkladu: Vyplňte online formulár hlásenia škody v poisťovni a priložte kompletnú fotodokumentáciu spolu s dokladmi o nadobudnutí pneumatík.
Ak nastane situácia, kedy poškodenie nespôsobil výtlk, ale kolesá vám niekto v noci odcudzil z parkoviska, ide o trestný čin krádeže. V takom prípade zohráva úlohu zabezpečenie vozidla bezpečnostnými skrutkami. Pre komplexnú ochranu novších áut má zmysel zvážiť aj doplnkové poistenie finančnej straty vozidla, ktoré pri prípadnej následnej totálnej škode dorovnáva plnenie do obstarávacej ceny automobilu. Rovnako špecifickým rizikom v zimných mesiacoch bývajú kamienky na cestách, kde pomáha samostatné poistenie čelného skla, ktoré kryje poškodenia bez straty bonusu na kasku.
Ak cestujete do zahraničia, overte si pravidlá výbavy vopred. Napríklad zimná výbava auta do Rakúska podlieha striktným kontrolám a nedodržanie predpisov môže viesť k okamžitému regresu zo strany poisťovne. Správne zvolené poistenie pneumatík a diskov v kombinácii s dodržaním postupu likvidácie vám ušetrí stovky eur pri nečakanom strete s realitou slovenských ciest.
Časté otázky o poistení kolies a likvidácii škôd
Preplatí mi poistka nový disk, keď trafím výtlk na ceste?
Závisí to od typu poistenia. Štandardné havarijné poistenie preplatí poškodený disk spravidla iba vtedy, ak sa spolu s ním poškodila aj iná časť vozidla (napríklad zavesenie, náprava či blatník), pričom sa uplatňuje spoluúčasť (zvyčajne 5 %, min. 166 eur). Ak máte dojednané špeciálne pripoistenie výtlkov alebo diskov, poisťovňa opravu či nový disk preplatí do výšky zmluvného limitu bez spoluúčasti.
Vzťahuje sa základné havarijné poistenie aj na obyčajný defekt pneumatiky?
Nie. Samostatné poškodenie pneumatiky prepichnutím, prerezaním alebo prerazením o obrubník bez ďalšieho poškodenia vozidla patrí medzi základné výluky štandardného kaska. Na krytie samotného defektu musíte mať uzatvorené pripoistenie pneumatík alebo garančné poistenie z pneuservisu.
Preplatí poisťovňa obe pneumatiky na náprave, keď musia mať zhodný dezén?
Štandardne nie. Poistné plnenie sa poskytuje výhradne na vec, na ktorej vznikla priama vecná škoda – teda iba na poškodený kus. Technickú nutnosť výmeny druhej nepoškodenej pneumatiky kvôli zhodnému dezénu poisťovne považujú za následnú škodu, ktorú poistné podmienky nekryjú.
Oplatí sa hlásiť zničený elektrón z kaska, ak mám spoluúčasť 166 eur?
Oplatí sa to iba pri drahých originálnych diskoch alebo pri súčasnom poškodení podvozka, kde celková škoda výrazne prevyšuje výšku spoluúčasti. Ak oprava disku stojí 100 až 150 eur a spoluúčasť je 166 eur, celú opravu platíte sami a nahlásenie škody by vám navyše mohlo zhoršiť škodový priebeh a pripraviť vás o bonus.
Čo robiť, ak mi niekto v noci prepichol pneumatiky pred panelákom?
Okamžite privolajte políciu a nahláste udalosť ako podozrenie z priestupku proti majetku alebo trestného činu poškodzovania cudzej veci (vandalizmus). Miesto a prepichnuté plášte detailne odfoťte. Následne nahláste škodu poisťovni a priložte číslo policajného spisu; pripoistenie vandalizmu býva súčasťou komplexného kaska.
Do kedy musím poškodenie kolesa nahlásiť do poisťovne?
Podľa § 799 ods. 2 Občianskeho zákonníka ste povinní oznámiť poistnú udalosť písomne a bez zbytočného odkladu. Poistné zmluvy spravidla stanovujú lehotu 15 dní pri škode na území Slovenska a 30 dní pri škode v zahraničí. Odkladanie hlásenia môže viesť ku kráteniu plnenia, ak poisťovňa stratí možnosť vykonať obhliadku.
Platí pripoistenie diskov a kolies aj pri jazde v zahraničí?
Rozsah územnej platnosti závisí od konkrétneho produktu. Kým pripoistenia viazané na slovenské havarijné poistenie spravidla platia na geografickom území Európy, lacnejšie garančné poistenia z e-shopov či pneuservisov môžu byť obmedzené iba na územie Slovenskej republiky. Pred cestou si skontrolujte poistné podmienky.