Únik vody zo spotrebiča: Čo kryje poistka a ako postupovať
Mnoho majiteľov bytov predpokladá, že ak im praskne hadica na práčke a zničí podlahu, poisťovňa im automaticky kúpi nový spotrebič aj nové vybavenie. Tento rozšírený omyl často vedie k sklamaniu pri likvidácii poistnej udalosti. Únik vody zo spotrebiča je síce štandardným vodovodným rizikom, no poistné zmluvy striktne rozlišujú medzi príčinou havárie a jej následkom. Základné majetkové krytie hradí škody, ktoré vytečená voda napáchala na stenách, maľovkách, nábytku či podlahách, ale samotnú opravu alebo nákup novej práčky, umývačky či chladničky z neho nedostanete.
Riešenie vodovodnej havárie si vyžaduje chladnú hlavu a rýchle rozhodnutia. Neuvážené konanie priamo na mieste nehody môže ohroziť vaše zdravie aj následnú výplatu poistného plnenia. Či už ide o masívne zaplavenie alebo skryté presakovanie, správne nastavené porovnanie poistenia nehnuteľnosti a znalosť vašich zákonných povinností vám ušetria tisíce eur.
Riziko úrazu a prvé kroky pri zaplavení bytu vodou
Pohľad na tečúcu vodu z práčky vyvoláva paniku, no prvou reakciou nesmie byť záchrana koberca ani snaha vypnúť spotrebič stlačením tlačidla. Voda je mimoriadne vodivé prostredie a v kombinácii s elektrospotrebičmi pripojenými do siete predstavuje priame ohrozenie života. Neopatrný krok do stojacej vody, v ktorej ležia predlžovacie káble alebo zapnuté elektrospotrebiče, môže skončiť fatálnym zásahom elektrickým prúdom.
Zásah elektrickým prúdom v zaplavenej miestnosti
Voda sa pri havárii rýchlo dostane pod sokle kuchynskej linky, do zásuviek umiestnených nízko nad zemou aj do samotného vnútorného vedenia spotrebičov. Ak stojíte vo vode a dotknete sa kovového tela umývačky alebo vypínača, uzatvoríte elektrický obvod vlastným telom. Rovnako riskantné je vyťahovať zástrčku zo zásuvky mokrými rukami. Pri akejkoľvek väčšej vrstve vody na podlahe preto platí nekompromisné pravidlo: najprv odpojiť energiu priamo v rozvodnej skrini a až potom fyzicky vstúpiť do zasiahnutej zóny.
Rýchly a bezpečný zásah si žiada presný postup krok za krokom:
- Vypnite hlavný istič elektriny: Skôr než vstúpite do zatopenej kúpeľne či kuchyne, vypnite prívod elektrického prúdu do bytu priamo v rozvádzači. Zabránite skratu aj úrazu.
- Uzatvorte hlavný prívod vody: Bezodkladne otočte centrálny ventil studenej vody do bytu. Ak je prístup k ventilu zablokovaný alebo uzáver nefunguje, kontaktujte havarijnú službu správcu bytového domu a uzatvorte stúpačku.
- Zdokumentujte situáciu pred upratovaním: Urobte detailné fotografie a videozáznam stojacej vody, poškodených líšt, nábytku aj samotného miesta, odkiaľ voda uniká. Likvidátor potrebuje vidieť pôvodný stav.
- Zastavte šírenie vody k susedom: Až po vypnutí prúdu a nafotení začnite vodu mechanicky odčerpávať, stierať a odsávať. Odsuňte nepoškodený nábytok a podložte vlhké nohy skríň igelitom.
- Nahláste poistnú udalosť poisťovni: Oznámte škodu bez zbytočného odkladu podľa § 797 odsek 2 Občianskeho zákonníka. Písomné hlásenie doplňte fotografiami a súpisom zničených vecí.
Pokiaľ si neviete s havarijným stavom poradiť sami, privolajte pomoc cez asistenčné služby vašej poisťovne. Zmluva obvykle garantuje príchod inštalatéra s limitom krytia vo výške 200 EUR až 400 EUR na jeden zásah remeselníka. Asistencia pomôže zastaviť únik vody zo spotrebiča a sfunkčniť základné rozvody v domácnosti.
Únik vody zo spotrebiča a rozdiel medzi príčinou a následkom
Najčastejším zdrojom sporov medzi klientmi a likvidátormi je rozsah preplatenia nákladov. Poistná zmluva na bývanie chráni váš majetok pred dôsledkami vodovodnej havárie, no nefunguje ako predĺžená záruka na práčky či umývačky riadu. Tento princíp vychádza z logiky poistenia: poistnou udalosťou je náhly a nepredvídateľný únik vody, ktorý poškodí okolité konštrukcie a vybavenie. Samotné zlyhanie technickej súčiastky sa považuje za prevádzkové opotrebenie alebo materiálovú vadu.
Pri posudzovaní nároku sa škoda rozdeľuje na dve odlišné kategórie:
- Následné škody na stavbe: Z poistenia nehnuteľnosti sa preplácajú navlhnuté omietky, zničené maľovky, zatečené sadrokartónové podhľady a trvalo poškodené plávajúce podlahy či lepené parkety, ktoré tvoria pevnú súčasť bytu.
- Následné škody na hnuteľných veciach: Pozrite sa na to, na čo sa vzťahuje poistenie domácnosti. Z tejto zmluvy získate náhradu za premočené koberce, napučaný solitérny nábytok, zničené textílie, matrace a elektrospotrebiče stojace na zemi.
- Náklady na vysúšanie a záchranu: Poisťovne uhrádzajú prenájom priemyselných odvlhčovačov a sanačné práce ako takzvané záchranné náklady, ktoré zabraňujú rozširovaniu škody.
- Samotný zdroj úniku (výluka): Prasknutá gumená hadica, vadný vypúšťací ventil alebo prasknutá plastová vaňa práčky patria medzi výluky z krytia, ak nemáte špeciálne pripoistenie poruchy domácej techniky.
Čo kryje majetková poistka a prečo neplatí opravu práčky
Ak vám praskne prívodná hadica za 15 eur a voda zničí podlahy za 3 000 eur, poisťovňa zaplatí demontáž, vysušenie podkladu a položenie novej podlahy v zasiahnutej ploche. Kúpu novej hadice ani privolaného opravára práčky však nepreplatí. Výnimkou sú situácie, kedy máte k poisteniu domácnosti dojednaný balík asistenčných služieb s pripoistením predĺženej záruky alebo poistením technickej poruchy elektroniky. Aj tam však býva stanovený vekový limit spotrebiča, najčastejšie do 5 až 7 rokov od zakúpenia.
Ak išlo o nový spotrebič v záruke, kde bola príčinou prasknutia materiálová vada, do hry vstupuje Zákon č. 294/1999 Z. z. o zodpovednosti za škodu spôsobenú vadným výrobkom. Výrobca zodpovedá za škodu na inom majetku presahujúcu 500 EUR, ak vznikla vadou jeho produktu. Toto právo zaniká po 10 rokoch od uvedenia výrobku na trh. Vaša poisťovňa po vyplatení škody často uplatní voči výrobcovi spotrebiča regresný nárok.
Pre lepšiu orientáciu v tom, či sa oplatí pripoistiť technickú haváriu samotného spotrebiča, pomôže nasledujúce porovnanie:
| Výhody pripoistenia technickej poruchy spotrebiča | Nevýhody a obmedzenia pripoistenia |
|---|---|
| Preplatenie nákladov na opravu motora, čerpadla či elektroniky | Vekový limit spotrebiča býva obmedzený spravidla na 5 až 7 rokov |
| V prípade neopraviteľnosti príspevok na nákup nového kusu | Výluky na bežné mechanické opotrebenie tesnení a filtrov |
| Zabezpečenie autorizovaného servisného technika poisťovňou | Povinná zmluvná spoluúčasť (zvyčajne 50 EUR alebo 100 EUR) |
| Krytie nákladov na diagnostiku a prácu remeselníka | Finančný sublimit plnenia na jednu poistnú udalosť |
Pri likvidácii podlahových krytín myslite na pravidlo estetického zjednotenia. Ak vám únik vody zo spotrebiča znehodnotil časť plávajúcej podlahy v predsieni prepojenej s obývačkou, poisťovňa zaplatí len výmenu fyzicky zničenej plochy. Náklady na výmenu nepoškodenej podlahy v obývačke len preto, aby mala rovnaký dekor, patria medzi štandardné výluky.
Skryté úniky vody z chladničiek s výrobníkom ľadu a zabudovanej techniky
Kým prasknutá prívodná hadica práčky vytvorí na podlahe okamžite bazén, únik vody zo spotrebiča zabudovaného v nábytkovej zostave máva oveľa zákernejší priebeh. Moderné americké chladničky s výrobníkom ľadu a chladenou vodou sú napojené na vodovodnú sieť prostredníctvom tenkých flexibilných plastových hadičiek s priemerom iba niekoľko milimetrov. Tieto hadičky vedú popod sokle kuchynskej linky alebo za zadnou stenou nábytku, kde sú dlhé mesiace vystavené neviditeľnému tlaku, ohýbaniu či vibráciám kompresora.
Riziká dávkovačov vody a tenkých plastových hadičiek
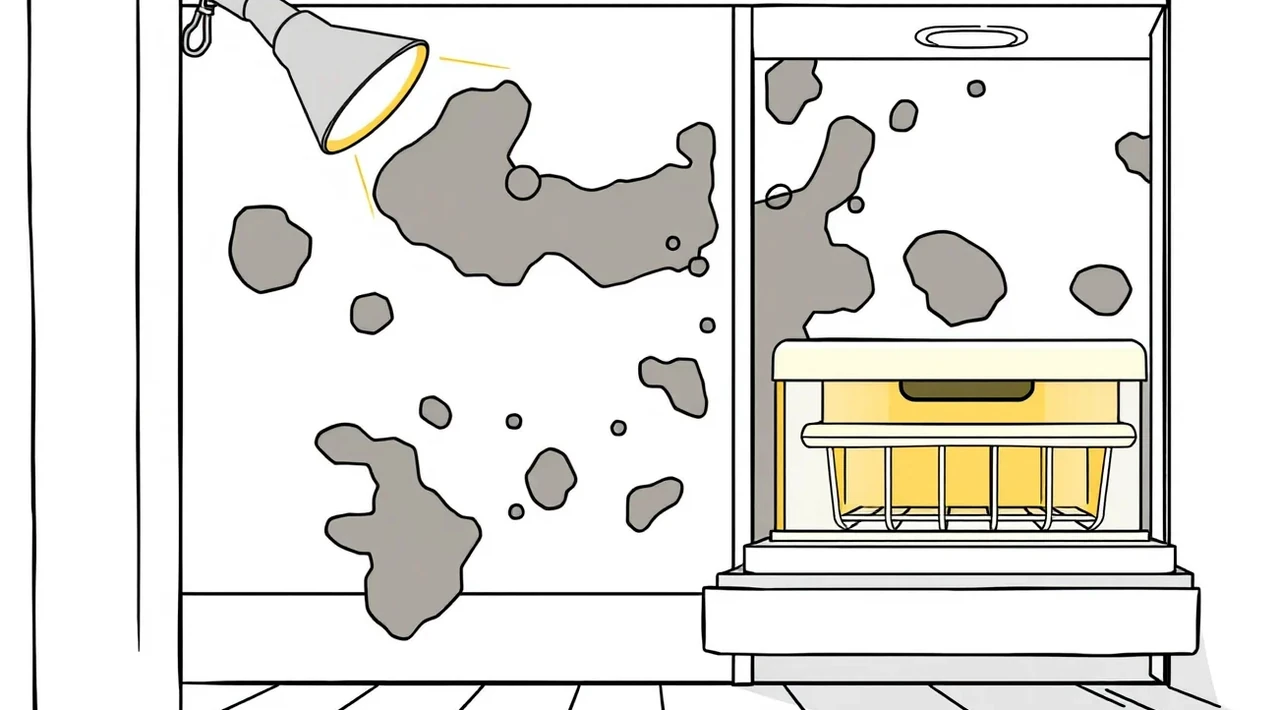
Plastové rýchlospojky a hadičky chladničiek trpia starnutím materiálu a tlakovými rázmi vo vodovodnej sieti. Malá trhlina na spoji spôsobí, že voda neprýšti prudkým prúdom, ale len slabo rozprašuje jemnú hmlu alebo pomaly kvapká. Pomalé kvapkanie generuje úbytok približne 4 litre vody za hodinu. V uzavretom priestore za chladničkou dokáže takýto skrytý defekt unikať celé týždne bez toho, aby si majiteľ čokoľvek všimol na povrchu linky.
Voda sa potichu vsakuje do drevotrieskových korpusov kuchyne, steká popod poter a cez dilatačné škáry preniká do tepelnej izolácie podlahy. Zabudované umývačky riadu trpia podobným rizikom. Ak zlyhá tesnenie spodnej vane alebo vypúšťacie čerpadlo, voda zostáva uväznená v záchytnej vaničke spotrebiča. Pokiaľ umývačka nemá plavákový systém zastavenia vody typu Aquastop, pretečie cez okraj a vsakuje priamo do betónovej dosky.
Pri inštalácii spotrebičov s trvalým pripojením na vodu preto venujte pozornosť detailom:
- Používajte výhradne pancierové hadice: Lacné plastové hadičky dodávané v balení chladničiek nahraďte kvalitnými hadicami s kovovým opletením a tlakovou odolnosťou aspoň 10 barov.
- Nainštalujte podlahové senzory zaplavenia: Malé bezdrôtové senzory umiestnené pod chladničkou a umývačkou vás okamžite upozornia na prítomnosť vlhkosti cez mobilnú aplikáciu.
- Nepodceňujte poistenie príslušenstva: V technických miestnostiach rodinných domov chráni rozvody správne dojednané poistenie vykurovacej technológie domu alebo vedľajších zariadení.
- Pravidelne kontrolujte zadný priestor: Aspoň dvakrát do roka odmontujte spodný sokel linky a skontrolujte baterkou, či je podlaha pod umývačkou a chladničkou úplne suchá.
Pokiaľ dôjde k poškodeniu rozvodov v pivničných priestoroch, kde máte umiestnenú práčku alebo sušičku, škody pomôže minimalizovať poistenie vecí v garáži a pivnici. Vždy dbajte na to, aby citlivé vybavenie a kartónové krabice nestáli priamo na surovom betóne, ale na paletách alebo regáloch.
Pomalé presakovanie vody, vznik plesní a výluky z poistného plnenia
Jedným z najčastejších dôvodov zamietnutia poistného plnenia zo strany likvidátorov je dlhodobé pôsobenie vlhkosti. Poisťovne v zmluvných podmienkach striktne definujú vodovodnú škodu ako udalosť, ktorá nastala náhle, nepredvídateľne a pôsobila krátkodobo. Ak voda kvapká za nábytkom pol roka a spôsobí masívnu hnilobu podlahových trámov alebo sčernenie stien, poisťovňa to posúdi ako zanedbanú údržbu a porušenie všeobecnej prevenčnej povinnosti.
Podľa § 415 Občianskeho zákonníka je každý povinný počínať si tak, aby nedochádzalo ku škodám na majetku a zdraví. Ak vlastník ignoruje zatuchnutý zápach v kuchyni, mapy na stene alebo neprimerane vysoký účet za vodu, prenáša zodpovednosť za zväčšenie rozsahu škody na vlastné plecia. Rovnako dôležité je sledovať celkový stav nehnuteľnosti, kde pomáha pravidelná indexácia poistnej sumy, aby zmluva odrážala reálnu hodnotu stavebných materiálov a práce pri sanácii.
Náhla havária verzus zanedbaná údržba domácnosti
Kde leží hranica medzi náhlou haváriou a postupným presakovaním? Ak prívodná hadica náhle praskne pod tlakom počas vašej neprítomnosti v práci, ide o jednoznačnú náhlu udalosť. Škoda je plne krytá. Ak však spoj na odpadovom sifóne umývačky netesní, pri každom umývacom cykle prepustí pol litra vody do poteru a tento proces trvá štyri mesiace, likvidátor škodu zamietne. Výsledná pleseň a hniloba nie sú následkom náhlej havárie, ale chronického neriešenia technického stavu.
Riziko je o to vážnejšie, že biologické procesy sa spúšťajú bleskovo. Nástup masívneho rizika plesní a množenia nebezpečných baktérií nastáva už po 24 hodinách od kontaktu stavebných konštrukcií s vodou. Čakanie s vysúšaním na príchod obhliadkara je preto hrubou chybou. Priestor musíte začať okamžite vetrať a mechanicky zbavovať vody.
Pri nahlasovaní škôd po únikoch kvapalín sa stretnete s týmito kategóriami nákladov a limitov:
- Náklady na odvlhčovanie a sanáciu: Faktúry za špecializované vysúšacie firmy a prenájom kondenzačných odvlhčovačov patria medzi záchranné náklady a poisťovne ich preplácajú.
- Zvýšená spotreba elektrickej energie: Priemyselné odvlhčovače bežia nepretržite 2 až 4 týždne. Nárok na preplatenie zvýšeného odberu elektriny si musíte vopred písomne odsúhlasiť s likvidátorom škody.
- Sublimit na uniknutú vodu: Voda, ktorá bez úžitku odtiekla do kanála alebo konštrukcií, predstavuje finančnú stratu na vodnom a stočnom. Poisťovne na ňu uplatňujú zmluvný sublimit, typicky v rozsahu 300 EUR až 1 500 EUR.
- Náhradné ubytovanie: Ak je byt po masívnom zaplavení neobývateľný z dôvodu vysúšania a hluku, kvalitné poistky preplácajú náklady na náhradné bývanie na dobu maximálne 6 mesiacov s finančným limitom 2 000 EUR až 4 000 EUR podľa zvoleného balíka.
Pre porovnanie: kým bežný kvapkajúci ventil spotrebuje okolo 4 litrov za hodinu, zdanlivo neškodný únik z pretekajúcej toalety predstavuje stratu približne 25 litrov za hodinu, čo je až 600 litrov za deň. Pri celoročne neriešenom probléme ide o stratu približne 220 m3 vody v hodnote okolo 500 EUR. Zodpovedný prístup k armatúram a kontrola technológií, ako je aj poistenie vodných stavieb pri rodinnom dome, patrí k základnej prevencii každého majiteľa.
Škody na susedných bytoch a spoločných priestoroch bytového domu
Najdrahšie následky nemá voda, ktorá zostane vo vašom byte, ale tá, ktorá pretečie cez strop k susedom o poschodie nižšie. V panelových a tehlových bytových domoch si voda nájde cestu popri stúpačkových šachtách, panelových škárach a elektroinštalačných trubkách. Často zatečie nielen do bytu priamo pod vami, ale pretečie cez dve či tri podlažia, poškodí maľovky na spoločných chodbách a znefunkční osobný výťah.
V takomto momente je vaše vlastné poistenie bytu zbytočné, pretože chráni výhradne váš majetok. Škody spôsobené tretím osobám sa hradia výlučne z poistenia zodpovednosti za škodu z držby nehnuteľnosti a zodpovednosti členov domácnosti. Ak túto zložku v poistnej zmluve nemáte, všetky škody susedom a správcovi domu musíte uhradiť zo svojho osobného rozpočtu.
Zodpovednosť vlastníka bytu a zákonné povinnosti
Právny rámec je v tejto situácii neúprosný. Podľa § 11 odsek 1 Zákona č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov je vlastník bytu povinný na vlastné náklady udržiavať byt a jeho vnútorné zariadenia v stave spôsobilom na riadne užívanie a konať tak, aby neohrozoval a nepoškodzoval ostatné byty a spoločné priestory. V spojení s § 420 odsek 1 Občianskeho zákonníka zodpovedáte za každú škodu, ktorú spôsobíte porušením tejto zákonnej povinnosti.
Ak voda z vašej práčky pretečie do strojovne výťahu alebo poškodí omietky na schodisku, škodu začne prioritne riešiť správca domu cez poistenie spoločných častí domu. Poisťovňa bytového domu následne vyplatí škodu spoločenstvu vlastníkov, no okamžite uplatní regresný nárok voči vám ako pôvodcovi havárie. Ak nemáte dostatočný limit zodpovednosti, regres budete splácať z vlastných úspor.
Odporúčaný minimálny limit poistenia zodpovednosti pri bývaní v bytovom dome predstavuje minimálne 50 000 EUR a viac. Vytopenie luxusnej kuchynskej linky u suseda, zničenie audio techniky a oprava riadiacej jednotky výťahu dokážu poľahky prekročiť hranicu 20 000 EUR. Pri výbere poistky zvážte aj voliteľnú spoluúčasť, kde sú na trhu bežné možnosti 0 EUR, 50 EUR alebo 100 EUR na jednu udalosť. Nulová spoluúčasť síce mierne zvýši ročné poistné, no pri drobných škodách susedom nemusíte doplácať nič z vlastného vrecka.
Nezabudnite na premlčacie doby. Podľa § 101 v spojení s § 104 Občianskeho zákonníka je premlčacia doba nároku na poistné plnenie 3 roky, pričom začína plynúť 1 rok po vzniku poistnej udalosti. Právo na poistné plnenie teda definitívne zaniká najneskôr po 4 rokoch od havárie. Rovnako pamätajte, že podľa § 800 odsek 1 Občianskeho zákonníka môžete poistnú zmluvu vypovedať ku koncu poistného obdobia, pričom výpoveď musíte doručiť najmenej 6 týždňov pred jeho uplynutím.
Pre minimalizáciu rizík pri prevádzke spotrebičov v byte dodržiavajte tieto zásady:
- Nikdy nepúšťajte práčku pred odchodom z domu: Spustenie umývačky či práčky a následný odchod do práce alebo na nákup likvidátori často posudzujú ako hrubú nedbanlivosť.
- Vymeňte staré prívodné hadice: Gumové hadice bez dodatočnej ochrany strácajú pružnosť po 5 rokoch. Investujte do hadíc s mechanickým alebo elektronickým bezpečnostným ventilom Aquastop.
- Ochráňte dom predprepätím v sieti: Pri búrkach a skratoch v rozvodoch pomôže špecializované poistenie elektroniky proti prepätiu, ktoré ochráni citlivé riadiace dosky práčok.
- Uzatvárajte ventily pri odchode na dovolenku: Pred každou neprítomnosťou dlhšou ako 48 hodín dôsledne uzatvorte hlavný uzáver studenej vody priamo v byte.
- Zabezpečte dvere a priestory: Ak dôjde k havárii a do bytu musí vstúpiť polícia či hasiči, správne nastavené mechanické zabezpečenie bytu a poistné podmienky zabránia komplikáciám pri následnej oprave vylomených dverí.
Ak nastane neočakávaný únik vody zo spotrebiča, zachovajte rozvahu. Zastavte vodu, vypnite elektrinu, všetko dôkladne odfoťte a privolajte likvidátora. Dôsledná dokumentácia a kvalitná poistná zmluva s vysokým limitom zodpovednosti sú najlepšou ochranou vášho rodinného rozpočtu.
Často kladené otázky o škodách spôsobených únikom vody
Preplatí poistka škodu, ak praskne hadica od práčky, keď nikto nie je doma?
Poisťovňa škodu na podlahe a nábytku spravidla preplatí, ak išlo o štandardnú dobu neprítomnosti (napríklad odchod do práce). Ak však necháte spustenú práčku a odcestujete na dvojtýždňovú dovolenku, likvidátor môže udalosť klasifikovať ako hrubú nedbanlivosť a poistné plnenie výrazne krátiť podľa miery vášho zavinenia.
Z akého poistenia sa platí vytopenie suseda pod mojím bytom?
Škoda spôsobená susedom sa hradí výlučne z poistenia zodpovednosti za škodu (zodpovednosť z držby nehnuteľnosti alebo zodpovednosť príslušníkov domácnosti). Vaše základné poistenie nehnuteľnosti ani poistenie domácnosti škody na cudzom majetku nekryje.
Môžem začať upratovať a utierať vodu ihneď po havárii?
Áno, podľa zákona máte povinnosť urobiť všetko pre to, aby sa škoda nezväčšovala. Pred začatím upratovania však musíte vyhotoviť detailnú fotodokumentáciu alebo videozáznam stojacej vody, poškodených konštrukcií a samotnej príčiny úniku. Pokazené súčiastky (prasknutú hadicu, ventil) nikdy nevyhadzujte pred obhliadkou likvidátora.
Kto uhradí škodu, ak bývam v prenájme a vytopím susedov vlastnou práčkou?
Ak škodu spôsobil váš vlastný spotrebič, ktorý ste si do bytu priniesli a sami zapojili, zodpovednosť za škodu nesiete vy ako nájomca, nie majiteľ bytu. Z tohto dôvodu sa každému nájomcovi odporúča uzatvoriť vlastné poistenie občianskej zodpovednosti za škodu s limitom aspoň 50 000 EUR.