Poistenie tepelného čerpadla: Poistná suma a ochrana pred podpoistením
Medzi majiteľmi rodinných domov panuje rozšírený omyl, že ak si namontujú moderné vykurovanie, automaticky ho v plnej hodnote kryje ich stará poistka na dom. Realita pri likvidácii poistnej udalosti býva trpká: poistenie tepelného čerpadla si vyžaduje presné nahlásenie inštalácie a navýšenie poistnej sumy nehnuteľnosti. Ak totiž na rodinný dom v hodnote 200 000 € nainštalujete technológiu za 15 000 € a zmluvu neaktualizujete, vystavujete sa riziku krátenia každého jedného poistného plnenia. Poisťovňa pri akejkoľvek škode skonštatuje podpoistenie a namiesto plnej sumy vám vyplatí len alikvotnu časť škody.
Tepelné čerpadlo patrí k najzraniteľnejším a najdrahším častiam modernej domácnosti. Celková cena inštalácie systému vzduch-voda pre bežný rodinný dom sa dnes pohybuje v rozmedzí 7 500 až 22 000 €. To predstavuje obrovskú investíciu, ktorú ohrozuje krupobitie, víchrica, zásah bleskom, ale aj krádež drahých medených komponentov či vytopenie technickej miestnosti. Aby vaša poistka zafungovala bez prekvapení, musíte presne poznať podmienky zmluvy, legislatívne nástrahy a limity plnenia pre vonkajšie zariadenia.
Krytie tepelného čerpadla na fasáde a pozemku: Pozor na sublimity a podpoistenie
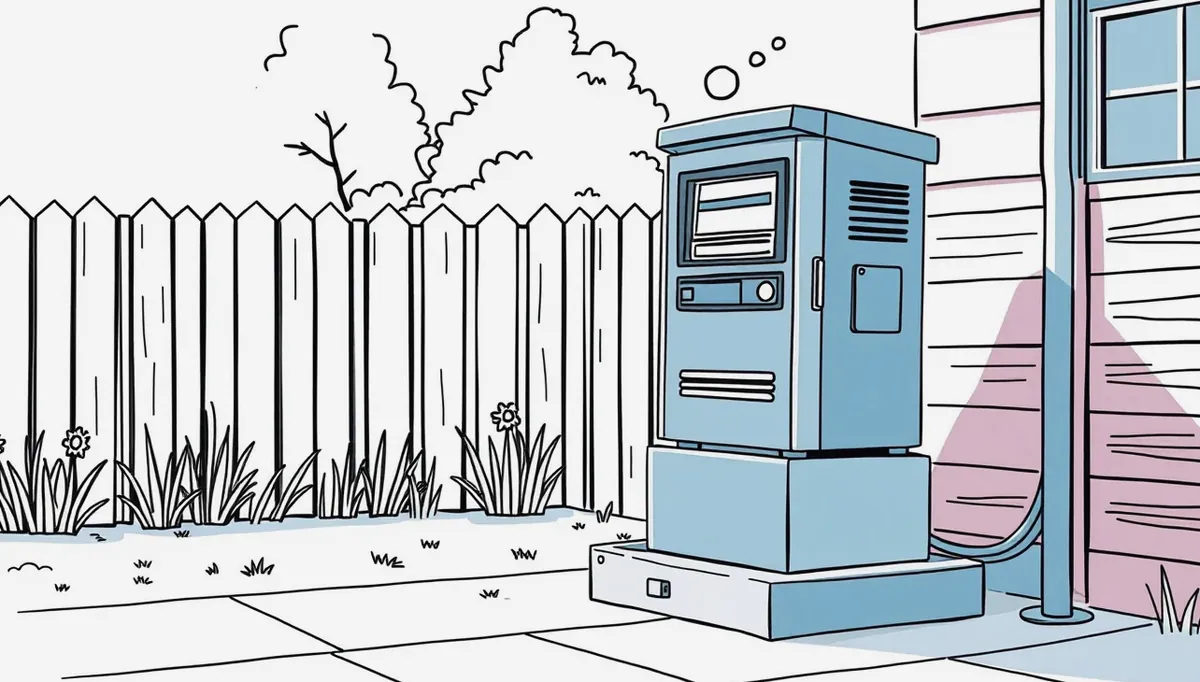
Kľúčovou otázkou pri posudzovaní technológie je jej fyzické umiestnenie. Slovenský právny poriadok v § 120 ods. 1 Občianskeho zákonníka definuje, že súčasťou veci je všetko, čo k nej podľa jej povahy patrí a nemôže byť oddelené bez toho, že by sa tým vec znehodnotila. V praxi poisťovní to znamená jednoduché pravidlo: ak je vonkajšia jednotka pevne ukotvená do obvodovej steny domu alebo stojí na betónovom základe bezprostredne pri fasáde a prepojená potrubím s vnútrom, spravidla sa posudzuje ako stavebná súčasť hlavnej stavby.
Problém nastáva vo chvíli, keď jednotku umiestnite ďalej do záhrady – napríklad k plotu kvôli zníženiu hluku. Akonáhle vonkajší blok stojí niekoľko metrov od domu, likvidátor ho môže klasifikovať ako vedľajšiu stavbu alebo vonkajšiu technológiu na pozemku. Na tieto položky sa často vzťahuje prísny sublimit plnenia, ktorý býva obmedzený na 5 až 10 % z celkovej poistnej sumy, prípadne fixným stropom napríklad 3 000 €. Pri zničení zariadenia za 12 000 € vám tak poisťovňa vyplatí len zlomok skutočných nákladov. Správne nastavené kalkulačka poistenia domácnosti a nehnuteľnosti vám umožní overiť, či vami zvolený produkt kryje exteriérové technológie bez umelých obmedzení.
Ako funguje podpoistenie podľa paragrafu 799
Najčastejšou chybou po ukončení montáže je ponechanie pôvodnej zmluvy bez zmeny. Podľa § 799 Občianskeho zákonníka platí, že ak je poistná suma v zmluve nižšia než skutočná poistná hodnota nehnuteľnosti, poisťovateľ má právo znížiť poistné plnenie v rovnakom pomere, v akom je poistná suma k poistnej hodnote. Základné poistenie tepelného čerpadla v rámci zmluvy na dom teda nestačí len mať, musí odrážať aktuálny stav majetku.
Predstavte si situáciu: dom mal pred rekonštrukciou hodnotu 180 000 € a na túto sumu bola uzatvorená poistka. Majiteľ nainštaloval systém vzduch-voda v hodnote 20 000 €, čím nová hodnota nehnuteľnosti stúpla na 200 000 €. Poistnú zmluvu však neupravil. Neskôr udrie blesk, vznikne prepätie a zničí riadiacu elektroniku s kompresorom, pričom oprava stojí 6 000 €. Keďže nehnuteľnosť bola poistená len na 90 % svojej reálnej hodnoty (180 000 / 200 000), poisťovňa uplatní podpoistenie a vyplatí len 90 % zo škody, teda 5 400 € (mínus dohodnutá spoluúčasť). Riešením je pravidelná indexácia poistnej sumy alebo okamžité navýšenie hodnoty domu formou dodatku po každej väčšej investícii.
Ak navyše na pozemku budujete aj ďalšie prvky, overte si, ako je vyriešené poistenie vedľajších stavieb na pozemku a či vonkajšie potrubia a vsakovacie jamy nespadajú pod osobitné výluky. Zvláštnu pozornosť venujte aj riziku prepätia – bežný bleskozvod chráni pred priamym úderom, ale citlivé invertory vyžadujú viacstupňové prepäťové ochrany. Prečítajte si, ako funguje poistenie elektroniky proti prepätiu a aké prvky v rozvádzači vyžadujú poistné podmienky.
| Situácia a umiestnenie | Klasifikácia v poisťovni | Čo platí a aké kroky podniknúť |
|---|---|---|
| Jednotka pevne ukotvená na obvodovej fasáde domu | Stavebná súčasť hlavnej stavby | Krytá do plnej poistnej sumy domu; nutné navýšiť celkovú poistnú sumu nehnuteľnosti o cenu montáže a technológie. |
| Jednotka na sokli vo vzdialenosti viac ako 5 m od domu | Vedľajšia stavba / vonkajšia technológia | Platia prísne sublimity (často len do 5–10 % sumy); vyžaduje sa špecifické pripoistenie technológií na pozemku. |
| Voľne položená jednotka na gumových podložkách na terase | Sporné plnenie pri krádeži | Absencia pevného ukotvenia k podkladu; riziko zamietnutia plnenia pri krádeži bez prekonania zabezpečovacej prekážky. |
| Zemný plošný kolektor alebo hlbinný vrt na pozemku | Inžinierska stavba / terénna úprava | Často úplne vylúčené zo základného živelného krytia; overte si pripoistenie podzemných vedení a vrtov. |
Dotácia a poistná hodnota zariadenia: Ako správne stanoviť poistnú sumu?
Mnoho mladých majiteľov domov financuje zelené technológie cez štátne podporné programy. Pri tepelných čerpadlách predstavuje štátna dotácia sumu 380 € na kW výkonu, pričom maximálna podpora je obmedzená výkonom do 10 kW. Celkovo tak môžete získať príspevok až 3 800 €. Tu však vzniká zásadný mýtus pri stanovení poistnej sumy: klienti sa domnievajú, že zariadenie majú poistiť len na sumu, ktorú reálne zaplatili z vlastného vrecka po odpočítaní dotácie.
Toto je kritická chyba, ktorá vás v prípade totálnej škody privedie do finančných problémov. Ak vám živel alebo požiar zničí jednotku po dvoch rokoch, štát vám novú dotáciu na to isté odberné miesto neposkytne. Budete musieť kúpiť nové zariadenie za trhovú cenu vrátane inštalácie a revízie. Preto ani pri štátnej podpore nesmie poistenie tepelného čerpadla vychádzať len z doplatku faktúry, ale vždy z novej hodnoty zariadenia (nákladov na znovuzriadenie).
Dokladovanie hodnoty pri likvidácii škody
Pri nahlasovaní škody likvidátor neposudzuje vaše subjektívne odhady, ale vyžaduje nespochybniteľné účtovné doklady. Ak ste kúpili komponenty bez dokladu alebo vám montáž robil známy bez oficiálnej faktúry, poisťovňa pri totálnej škode stanoví hodnotu podľa tabuliek časovej ceny, čo vedie k obrovským stratám. Pri kombinácii viacerých moderných zdrojov energie platí rovnaký princíp – ak prevádzkujete súčasne fotovoltiku a čerpadlo, zistite si, ako poistiť fotovoltickú elektrárňu, aby sa jednotlivé systémy vzájomne nevylučovali.
Rovnako myslite na lehoty spojené so zmluvou. Ak zistíte, že vaša súčasná zmluva neumožňuje poistiť novú technológiu za rozumnú cenu, môžete podať výpoveď poistnej zmluvy na nehnuteľnosť. Podľa § 800 ods. 1 Občianskeho zákonníka musí byť výpoveď doručená najmenej 6 týždňov pred uplynutím poistného obdobia. Pri úplne nových zmluvách máte podľa § 800 ods. 2 možnosť zmluvu vypovedať do 2 mesiacov od uzavretia s 8-dňovou výpovednou lehotou. Nezabúdajte ani na § 801 ods. 2, podľa ktorého poistenie zanikne, ak poistné nie je zaplatené do 1 mesiaca od doručenia výzvy.
Pred uzavretím dodatku na poistenie tepelného čerpadla si pripravte kompletnú dokumentáciu podľa tohto kontrolného zoznamu:
- Faktúra za nákup zariadenia: Detailný rozpis vnútornej a vonkajšej jednotky vrátane sériových čísel a typu chladiva.
- Faktúra za montážne práce: Doklad o odbornej inštalácii certifikovanou osobou, prepojení chladiaceho okruhu a elektroinštalácii.
- Protokol o uvedení do prevádzky: Potvrdenie od autorizovaného technika o správnom tlaku, napustení média a nastavení regulácie.
- Zmluva o poskytnutí dotácie: Preukázanie vlastníckych vzťahov a podmienok udržateľnosti projektu voči štátnej agentúre.
- Revízna správa elektroinštalácie: Potvrdenie funkčnosti prepäťových ochrán a samostatného istenia pre vykurovací zdroj.
- Fotodokumentácia po montáži: Zreteľné fotografie výrobného štítku, ukotvenia k soklu a napojenia do obvodovej steny.
Krádež medi a chladiva: Čo robiť pri rozkradnutí vonkajšej jednotky?
Zatiaľ čo odcudzenie celej 150-kilogramovej vonkajšej jednotky vyžaduje technickú prípravu a dodávku, bežnou nočnou morou majiteľov sú bleskové krádeže farebných kovov. Zlodeji počas niekoľkých minút vypáčia plechový plášť, prestrihajú medené potrubia výmenníka a odnesú cenné komponenty do zberných surovín. Pri takomto zásahu dochádza k okamžitému úniku drahého chladiaceho média do ovzdušia a devastácii kompresora. Špecifické poistenie tepelného čerpadla proti krádeži dielov musí preto pokrývať nielen odcudzenie celku, ale aj čiastočné rozkradnutie a vandalizmus.
Tu však narážame na základnú definíciu v poistných zmluvách: krádež vlámaním s prekonaním prekážky verzus prostá krádež. Ak máte jednotku voľne položenú pred domom bez oplotenia a zlodej odmontuje servisný ventil alebo uvoľní rýchlospojky bez poškodenia zámkov či kotvenia, poisťovňa môže udalosť posúdiť ako prostú krádež, na ktorú sa krytie nevzťahuje. Oplotenie pozemku s minimálnou výškou stanovenou v poistných podmienkach (často 150 alebo 160 cm) býva striktnou požiadavkou pre likvidáciu škôd vo vonkajšom priestore.
Podmienky uznania škody likvidátorom
Aby bola škoda spôsobená rozkradnutím alebo vandalizmom uznaná bez krátenia, musíte splniť technické štandardy zabezpečenia. Vonkajší blok musí byť s podkladom spojený pevným mechanickým spojom – napríklad chemickými kotvami do betónového základu s maticami chránenými proti jednoduchému odskrutkovaniu. Ak zlodej rozreže opláštenie, ide o vandalizmus spojený s pokusom o krádež, kde je nevyhnutné okamžité privolanie Policajného zboru SR a spísanie úradného záznamu.
Likvidátor bude pri posudzovaní škody skúmať, či uniknuté chladivo predstavuje priamu škodu na zariadení. Nové syntetické chladivá sú mimoriadne drahé a ich opätovné napustenie po oprave potrubia stojí stovky eur. Rovnako pamätajte, že podľa zákona máte na uplatnenie nárokov zákonné lehoty. Podľa § 101 a § 104 Občianskeho zákonníka je premlčacia lehota nároku na poistné plnenie 3 roky, pričom začína plynúť rok po vzniku poistnej udalosti. Na nahlásenie škody však zmluvy spravidla stanovujú lehotu do niekoľkých dní od zistenia. Ak máte v garáži alebo technickej miestnosti uložené aj iné drahé náradie a techniku, je vhodné preštudovať si poistenie vecí v garáži a pivnici a zosúladiť zabezpečenie celého objektu.
Havária v technickej miestnosti: Preplatí poistka vytopenie vnútornej jednotky?
Väčšina pozornosti sa sústredí na vonkajší agregát, no srdce vykurovacieho systému sa nachádza v technickej miestnosti. Vnútorná hydrojednotka obsahuje obehové čerpadlá, trojcestné ventily, riadiacu elektroniku a je prepojená s akumulačnou nádržou a zásobníkom na teplú úžitkovú vodu. Tieto nádoby pracujú s objemami 200 až 500 litrov vody pod stálym prevádzkovým tlakom. Pri prasknutí nádrže alebo roztrhnutí potrubia dochádza k okamžitému zaplaveniu technickej miestnosti.
Pre správne posúdenie takejto škody je nutné rozlišovať medzi poistením nehnuteľnosti a poistením vybavenia. Samotná vnútorná jednotka zavesená na stene a akumulačná nádrž zapojená do kúrenia sú súčasťou stavby. No elektronické doplnky, záložné zdroje UPS, náradie či práčka stojaca vedľa patria pod domácnosť. Aby ste mali istotu, že pri vytopení nepídete o peniaze za zničený nábytok či ďalšie spotrebiče, je nevyhnutné vedieť, na čo sa vzťahuje poistenie domácnosti a nemať poistené len holé múry.
Pri havarijných situáciách v technických priestoroch rozdeľujeme poistné udalosti do troch hlavných kategórií:
- Vodovodná škoda z prasknutého potrubia: Škoda spôsobená náhlym a neočakávaným únikom vody z vykurovacieho systému je štandardne krytá. Poisťovňa preplatí sanáciu stien, vysúšanie podlahy a opravu poškodených elektrokomponentov, ktoré zasiahla vytekajúca voda.
- Vnútorná mechanická porucha a zadretie kompresora: Ak sa poškodí samotný kompresor, obehové čerpadlo alebo doska riadiacej elektroniky bez vonkajšieho zásahu (únava materiálu, skrat vinutia), základná živelná poistka neplní. Tieto situácie rieši výhradne strojné poistenie technických zariadení, kde býva dohodnutá spoluúčasť (napríklad 20 % zo škody, minimálne pevne stanovená suma).
- Zaplavenie spodnou alebo zrážkovou vodou: Ak pri prívalovom daždi zatečie voda cez pivničné okno alebo vystúpi spodná voda a poškodí nízko položenú riadiacu jednotku, plnenie závisí od pripoistenia záplavy a povodne. Pozor na výluky tykajúce sa nedostatočnej hydroizolácie základov stavby.
Havarijné riziká a technické poistenie tepelného čerpadla pri vytopení úzko súvisia aj so servisnou históriou. Výrobca v záručných podmienkach predpisuje pravidelný ročný servis, ktorého cena sa pohybuje v rozmedzí 150 až 190 € ročne. Ak servis zanedbáte a nádrž praskne v dôsledku zlyhania poistného ventilu zaneseného vodným kameňom, likvidátor môže plnenie krátiť z dôvodu zanedbania predpísanej údržby. Podobne prísne pravidlá platia aj pre iné vykurovacie systémy, kde je vyžadovaný pravidelný doklad od kominára pre poisťovňu pri prevádzke kotlov na tuhé palivo.
Zodpovednosť za škodu susedom: Hluk, únik chladiva a požiar
Prevádzka moderných vykurovacích agregátov neovplyvňuje len váš dom, ale aj bezprostredné okolie. Najmä na menších parcelách v satelitných zástavbách sú vonkajšie jednotky často inštalované len meter či dva od susedovho plotu. Ak sa niečo pokazí, škoda sa môže veľmi rýchlo preniesť na cudzí majetok. V takom prípade vás nechráni poistenie vášho majetku, ale poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti.
Najvážnejším rizikom je požiar. Moderné invertorové čerpadlá pracujú s vysokými prúdmi a obsahujú horľavé chladiace zmesi (napríklad moderné ekologické chladivo R290 – čistý propán). V prípade elektrického skratu môže dôjsť k vznieteniu jednotky, od ktorej sa chytí susedov drevený prístrešok, živý plot alebo zaparkované auto. Ak vyšetrovanie Hasičského a záchranného zboru preukáže, že ohnisko požiaru vzniklo vo vašom zariadení, susedova poisťovňa si bude celú vyplatenú škodu regresovať priamo od vás.
Únik chladiva a legislatívne nároky
Druhým sporným bodom býva masívny únik média do pôdy či spodných vôd. Prevádzka chladiacich zariadení podlieha prísnej legislatíve o fluórovaných skleníkových plynoch, ktorá majiteľom ukladá povinnosť zabezpečiť pravidelné kontroly tesnosti chladiaceho okruhu u zariadení s vyšším objemom náplne. V prípade havarijného úniku a kontaminácie susednej studne môžu náklady na sanáciu a náhradné zásobovanie vodou dosiahnuť tisíce eur. Komplexne nastavené poistenie tepelného čerpadla a zodpovednosti chráni vašu peňaženku pred takýmito likvidačnými nárokmi.
Pokiaľ ide o sťažnosti na hluk a vibrácie, tu býva poistné plnenie vylúčené. Hluk je považovaný za imisiu podľa Občianskeho zákonníka a rieši sa v občianskoprávnom konaní alebo meraním hygienikov, nie cez poistné udalosti. Podobné susedské spory často vznikajú aj pri iných zimných rizikách, ako je pád ľadu na cudzí pozemok – v tomto kontexte pomáha poznať, ako funguje poistenie strechy pred ťarchou snehu a za čo všetko nesie majiteľ plnú zodpovednosť.
Rovnako sa v moderných domoch stretávame s kombináciou čerpadla a wallboxu. Ak na rovnakú rozvodnú sieť napájate elektromobil, prečítajte si, ako je nastavená poistka na domácu nabíjačku, aby skrat pri nabíjaní neohrozil riadiacu jednotku kúrenia. A ak máte v blízkosti hranice pozemku ďalšie záhradné stavby, nezabudnite na riadne poistenie skleníka pred krupobitím.
Najčastejšie otázky o poistení tepelného čerpadla
Otázky o tom, ako funguje poistenie tepelného čerpadla v praxi a kedy vám poisťovňa vyplatí peniaze, zhrňujú nasledujúce konkrétne odpovede:
Vzťahuje sa na tepelné čerpadlo bežná poistka domu, alebo si musím dokúpiť samostatný balík?
Základné poistenie nehnuteľnosti kryje tepelné čerpadlo len pred živelnými rizikami (požiar, úder blesku, víchrica, krupobitie) za predpokladu, že je jednotka pevne spojená s domom a poistná suma nehnuteľnosti bola navýšená o hodnotu zariadenia. Ak chcete kryť aj vnútorné technické poruchy, skrat motora, zadretie kompresora po záruke alebo zlyhanie riadiacej elektroniky, musíte si dojednať strojné pripoistenie alebo balík technických rizík.
Čo presne vyžaduje poisťovňa ako dôkaz pri krádeži vonkajšej jednotky?
Poisťovňa vyžaduje preukázanie prekonania prekážky. To znamená, že jednotka musela byť pevne priskrutkovaná k podkladu (vyžadujú sa fotografie poškodených kotiev alebo odrezaných úchytov) a pozemok musel byť oplotený riadnym plotom s uzamknutou bránou. Udalosť musí byť bezodkladne nahlásená polícii, ktorá vystaví úradný protokol o vlámaní. Prosté zmiznutie neukotveného zariadenia z voľne prístupného dvora poisťovňa zamietne.
Preplatí mi poistka nový kompresor, ak sa zadrie po troch rokoch prevádzky?
Základné živelné poistenie takúto škodu nepreplatí, pretože ide o vnútornú poruchu materiálu bez vplyvu vonkajšieho živlu. Ak máte uzatvorené špeciálne strojné poistenie, škoda preplatená bude, avšak s odpočítaním dohodnutej spoluúčasti (bežne okolo 20 %) a po predložení dokladov o pravidelnom odbornom servise. Servisná prehliadka sa odporúča minimálne raz ročne, ideálne v neskorom lete pred začiatkom vykurovacej sezóny.
Aké lehoty má poisťovňa na výplatu peňazí po poistnej udalosti?
Podľa § 797 ods. 2 Občianskeho zákonníka je poistné plnenie splatné do 15 dní po skončení vyšetrenia potrebného na zistenie rozsahu povinnosti poisťovateľa plniť. Ak vyšetrovanie nie je možné skončiť do jedného mesiaca od oznámenia udalosti, poisťovateľ je podľa § 797 ods. 3 povinný poskytnúť poistenému na požiadanie primeraný preddavok.
Ako postupovať, ak poškodenie nastalo na zariadení v bytovom dome so spoločným vykurovaním?
Ak je tepelné čerpadlo súčasťou centrálneho vykurovacieho systému bytového domu, nejde o individuálnu poistku bytu. Škodovú udalosť uplatňuje správca domu alebo spoločenstvo vlastníkov cez poistenie bytového domu, kde sú spoločné technologické zariadenia kryté v rámci hlavnej poistnej zmluvy bytového fondu. Pri výbere poistiteľa je dobré porovnať si podmienky na trhu, napríklad aké parametre ponúka poisťovňa Wüstenrot alebo iní etablovaní hráči.
Môže poisťovňa krátiť plnenie, ak mi výmenník roztrhne mráz pri výpadku elektriny?
Áno, zamrznutie vykurovacieho média pri výpadku prúdu patrí k častým sporným bodom. Ak v primárnom okruhu monobloku chýba nemrznúca zmes (glykol) alebo zlyhajú protimrazové ventily, likvidátor môže skúmať, či majiteľ dodržal technické predpisy výrobcu na ochranu pred mrazom. Pravidelná kontrola koncentrácie nemrznúcej kvapaliny autorizovaným technikom je pre úspešné plnenie kľúčová.