PZP na autonómne vozidlo v praxi a zákone
Mnoho podnikateľov a správcov firemných vozových parkov predpokladá, že ak škodu na ceste spôsobí palubný počítač či asistenčný systém, zodpovednosť automaticky prechádza na výrobcu auta alebo programátora. Tento rozšírený omyl môže firmu vyjsť draho. Slovenská legislatíva totiž nerozlišuje, či volant držal človek z mäsa a kostí, alebo riadiaca jednotka. Ak prevádzkujete firemné vozidlá s pokročilou autonómiou, zákonná poistka zostáva vašou pevnou povinnosťou. Práve preto je PZP na autonómne vozidlo z pohľadu práva posudzované podľa rovnakých princípov ako pri každom bežnom automobile so spaľovacím motorom.
Kto zodpovedá za škodu, ak nehodu spôsobil palubný systém?
Právny rámec pre povinné zmluvné poistenie na Slovensku určuje zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla. Tento predpis dodnes neobsahuje žiadnu samostatnú kategóriu pre plne autonómne automobily ani špeciálnu sadzbu pre vozidlá s autopilotom. Z pohľadu zákona je kľúčový pojem zodpovednosť za škodu spôsobenú prevádzkou motorového vozidla podľa Občianskeho zákonníka. Táto zodpovednosť je objektívna – viaže sa na samotný pohyb a činnosť vozidla, nie na mieru zavinenia konkrétnej osoby za volantom.
Ak vozidlo vašej firmy narazí do iného auta, poškodí zvodidlá alebo zraní chodca, poškodená tretia strana uplatňuje svoj nárok priamo v poisťovni, kde má vaše auto dojednané zákonné poistenie. Poškodeného vôbec nemusí zaujímať, či váš zamestnanec zlyhal pri brzdení, alebo softvér nesprávne vyhodnotil tieň na vozovke ako prekážku. Poisťovňa musí z poistky poškodenému vyplatiť odškodnenie za vecnú škodu aj prípadnú ujmu na zdraví bez ohľadu na to, aký asistent bol práve aktívny.
Zodpovednosť prevádzkovateľa podľa zákona
Podľa § 4 ods. 1 zákona č. 381/2001 Z. z. sa poistenie zodpovednosti vzťahuje na každého, kto za škodu zodpovedá. V podnikateľskej praxi nesie primárne bremeno prevádzkovateľ vozidla zapísaný v osvedčení o evidencii. Detailné práva a povinnosti držiteľa vozidla zahŕňajú nielen včasné uzatvorenie poistnej zmluvy, ale aj dohľad nad tým, aby vozidlo spĺňalo všetky predpísané podmienky prevádzky na pozemných komunikáciách. Pre firmu to znamená, že argumentácia zlyhaním softvéru nezbavuje spoločnosť povinnosti kryť následky nehody prostredníctvom svojho poistenia.
Poškodená tretia osoba má pri plnení zo zákonnej poistky garantovanú spoluúčasť 0 eur. Poisťovňa vyplatí náhradu škody priamo poškodenému a až následne skúma, čo presne sa v momente kolízie udialo. Ak prevádzkujete desiatky firemných vozidiel, komplexné flotilové poistenie pre firmy vám umožní nastaviť jednotné krytie a administratívu pre celú flotilu bez ohľadu na technologickú úroveň jednotlivých modelov.
Kedy poisťovňa uplatní regres voči vodičovi
Problém nastáva v momente, keď poisťovňa vyplatí poškodenému státisíce eur a začne uplatňovať takzvaný regresný nárok. Poisťovňa má zo zákona právo požadovať od poisteného alebo vodiča celú vyplatenú sumu (alebo jej časť) späť, ak došlo k hrubému porušeniu pravidiel. Pri vozidlách vybavených asistenčnými systémami SAE úrovne 2 (Level 2), kde patrí väčšina súčasných systémov typu Tesla Autopilot, Mercedes Drive Pilot či adaptívne vedenie v pruhoch, je vodič povinný nepretržite venovať plnú pozornosť vedeniu vozidla.
Ak vyšetrovanie nehody a záznamník nehodových dát (EDR) preukážu, že vodič ignoroval akustické a vizuálne výzvy systému na prevzatie riadenia, venoval sa mobilnému telefónu alebo použil nelegálny adaptér na oklamanie senzora prítomnosti rúk na volante, poisťovňa to posúdi ako hrubé porušenie povinností. Výsledkom môže byť regres, pri ktorom bude vymáhať miliónové škody priamo od vašej firmy alebo od vášho zamestnanca.
Prečo býva PZP na autonómne vozidlo drahšie než na staršie modely
Logická úvaha hovorí, že ak moderné asistenčné technológie zabraňujú nehodám, poistka by mala byť lacnejšia. Štatistiky síce potvrdzujú mierny pokles frekvencie drobných kolízií, no celková cena poistného často rastie. Hlavný dôvod, prečo PZP na autonómne vozidlo vychádza v sadzbách poisťovní drahšie ako pri desaťročnom aute, spočíva v extrémnych nákladoch na likvidáciu škôd spôsobených takýmto autom, ako aj v celkovej technologickej náročnosti moderných vozových parkov.
Mnohé poloautonómne autá sú navyše poháňané batériami, čo prináša ďalšie špecifické riziká. Pri kombinácii pokročilej elektroniky a batériového pohonu je bežné, že poistné krytie zahŕňa aj PZP a kasko pre elektromobil, kde poistné odráža vysokú hodnotu trakčného akumulátora a riziko požiaru pri poškodení podvozka. Prehľad cien vám kedykoľvek poskytne transparentné porovnanie poistenia auta online, kde jasne uvidíte rozdiely medzi tradičným vozidlom a autom prešpikovaným technológiami.
Senzory, radarové systémy a drahá kalibrácia
Kým na starom aute znamenal drobný ťukanec pri cúvaní výmenu plastového nárazníka za dvesto eur, na autonómnom vozidle sa v rovnakom nárazníku nachádzajú ultrazvukové senzory, radarové moduly a v prednej maske drahý lidar. Aj zdanlivo neškodný kontakt vyžaduje nielen výmenu hardvéru, ale predovšetkým náročné softvérové nastavenie. Samotná kalibrácia senzorov a poistné plnenie v autorizovanom servise stojí stovky až tisíce eur.
Ak autonómne vozidlo spôsobí nehodu a narazí do iného moderného auta, škoda na majetku poškodeného okamžite presahuje bežné limity. Poisťovne tento fakt kalkulujú do rizikového profilu vozidla. Pre firemných klientov z toho vyplýva, že hoci hľadajú lacné PZP, nízka cena by nemala ísť na úkor poistných limitov a asistenčných služieb, ktoré pri výpadku riadiaceho softvéru budete nevyhnutne potrebovať.
| Parameter | Bežné staršie vozidlo (Level 0–1) | Autonómne / vyspelé vozidlo (Level 2–4) |
|---|---|---|
| Bežná ročná cena PZP | približne 100 až 180 eur ročne | vyššia sadzba (rizikový profil, vysoký výkon) |
| Náklady na opravu nárazníka po nehode | stovky eur (čistá klampiarska práca) | tisíce eur (kamery, radar, lidar, kalibrácia) |
| Právna zodpovednosť za škodu | vodič a prevádzkovateľ | vodič a prevádzkovateľ (podľa zákona č. 381/2001 Z. z.) |
| Dôkazné bremeno pri nehode | výpovede svedkov, fotodokumentácia | telematika, palubné logy, záznamník EDR |
| Riziko kybernetického útoku / výpadku OTA | neexistuje | reálne prevádzkové riziko pri zanedbaní aktualizácií |
Ako vplýva rast priemernej škody o 70 percent na poistné sadzby?
Poistný trh na Slovensku prechádza zásadnou zmenou, ktorú výrazne pociťujú najmä firemné rozpočty. Od roku 2020 nastal rast priemernej výšky škody približne o 70 percent. Tento nárast nespôsobila len všeobecná inflácia a drahšia cena práce v servisoch, ale práve masívny nástup asistenčných prvkov do bežných firemných áut. Každá škodová udalosť je dnes násobne drahšia na náhradné diely aj lakovanie.
Ak k tomu pripočítame skutočnosť, že v prípade zlyhania asistenčného systému na diaľnici dochádza ku kolíziám vo vysokých rýchlostiach, celkový účet za poškodenie majetku a zranenia rýchlo stúpa. Správcovia firemných vozových parkov musia počítať s tým, že pri dojednávaní PZP na autonómne vozidlo sa tento vývoj premietne do poistného pri každej výročnej obnove zmluvy.
Vyššie poistné limity a nové sadzby odvodov
Reakciou na prudký rast škôd bolo zvýšenie zákonných limitov, ktoré vstúpilo do platnosti od 1. augusta 2024 na základe európskej smernice transponovanej do § 9 zákona č. 381/2001 Z. z. Zákonné minimá chránia poškodených aj samotné firmy pred bankrotom pri rozsiahlych katastrofických škodách:
- 6 450 000 eur na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení (bez ohľadu na počet zranených či usmrtených osôb),
- 1 300 000 eur na jednu škodovú udalosť pri škode na majetku a ušlom zisku (bez ohľadu na počet poškodených).
Pred 1. augustom 2024 boli tieto limity na úrovni 5 240 000 eur a 1 050 000 eur. Do výslednej ceny zákonného poistenia zasahuje aj legislatívne zvýšenie odvodu z poistného z 8 percent na 10 percent, ktoré poisťovne odvádzajú štátu. Ak vás zaujímajú podrobnosti o tom, zvýšenie odvodu z PZP z 8 na 10 percent v kombinácii s drahými náhradnými dielmi vytvára trvalý tlak na rast poistného pre firemné autá.
Novela zákona a prísnejšie pokuty Lex PZP
Podnikatelia nesmú zabúdať ani na administratívnu disciplínu. Kým do 31. júla 2024 sa pokuty za neuzatvorenie PZP pohybovali v rozmedzí od 16,60 € do 3 319,40 €, novela zákona č. 381/2001 Z. z. nastavila sankcie v rozmedzí od 50 € do 5 000 €. Navyše prichádza reforma označovaná ako Lex PZP (zákon č. 77/2026 Z. z. s účinnosťou od 1. októbra 2026), ktorá zavádza automatické paušálne pokuty ukladané okresným úradom na základe objektívnej zodpovednosti bez nutnosti zastavenia políciou.
Pokuty budú odstupňované podľa hmotnosti vozidla: 120 € do 750 kg, 300 € od 750 kg do 3,5 tony, 600 € od 3,5 t do 12 ton a 900 € nad 12 ton. Pri rýchlom zaplatení sa pokuta znižuje o tretinu. Ak teda firma prevádzkuje akékoľvek vozidlo bez platnej zmluvy, pokuta príde automaticky priamo do elektronickej schránky.
Autonómne kyvadlové minibusy v areáloch, kampusoch a parkoch
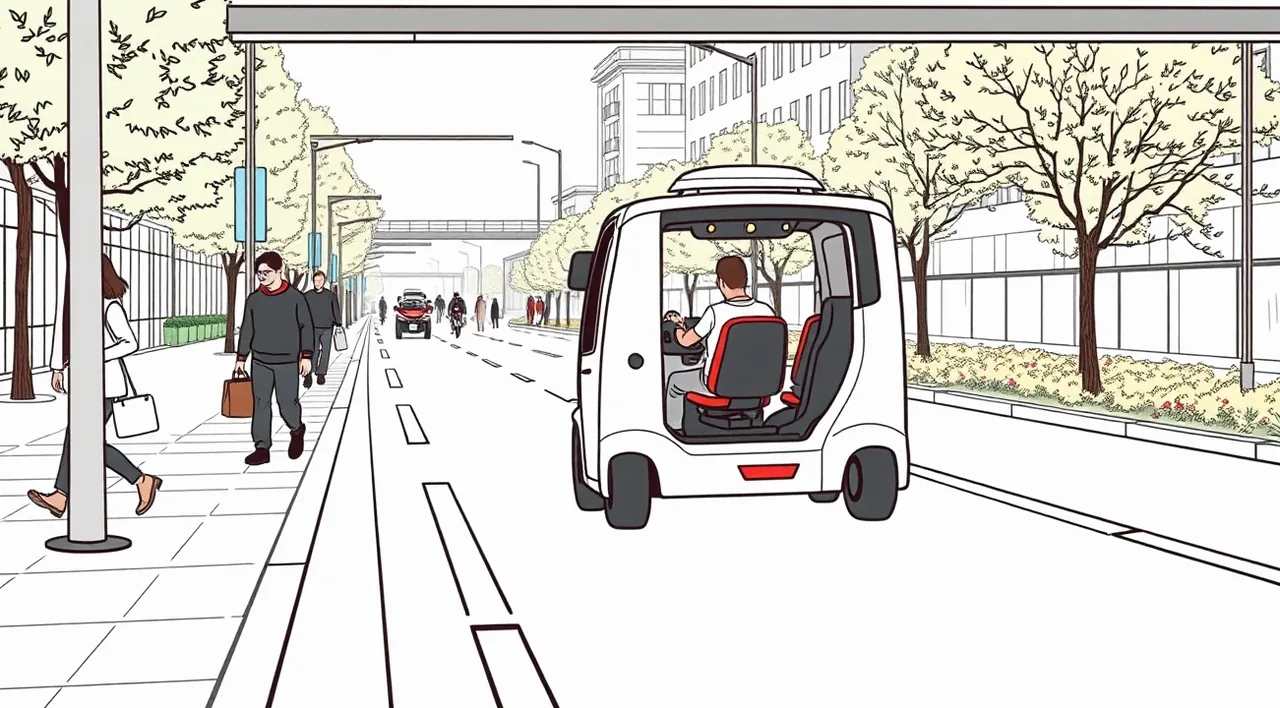
Osobitnou kapitolou v podnikateľskej sfére sú autonómne prepravné kapsuly, kyvadlové minibusy a logistické roboty, ktoré firmy nasadzujú na prepravu zamestnancov či komponentov v uzavretých priemyselných parkoch a univerzitných kampusoch. Mnoho manažérov predpokladá, že ak sa takýto autonómny minibus pohybuje len po vnútrofiremných komunikáciách za rampou, zákonné poistenie sa naň nevzťahuje. To je nebezpečný omyl.
Zákon o PZP sa vzťahuje na prevádzku motorového vozidla bez ohľadu na to, či k škode došlo na verejnej diaľnici, poľnej ceste alebo na súkromnom parkovisku výrobného závodu. Ak autonómny minibus narazí do zaparkovaného kamiónu dodávateľa alebo zrazí zamestnanca kráčajúceho po chodníku v areáli, vzniká klasická poistná udalosť z prevádzky motorového vozidla. Povinnosť uzatvoriť PZP na autonómne vozidlo tohto typu sa odvíja výhradne od jeho technických parametrov.
Nová definícia motorového vozidla a hraničné parametre
Veľkú zmenu v tomto smere priniesol zákon č. 177/2024 Z. z., ktorý s účinnosťou od 1. augusta 2024 upravil samotnú definíciu motorového vozidla v § 2 písm. a) zákona č. 381/2001 Z. z. Podľa novej právnej úpravy musí mať povinné zmluvné poistenie každé samostatné nekoľajové vozidlo s vlastným mechanickým pohonom, ktoré spĺňa aspoň jedno z týchto kritérií:
- jeho najväčšia konštrukčná rýchlosť je viac ako 25 km/h, alebo
- jeho prevádzková hmotnosť je viac ako 25 kg a najväčšia konštrukčná rýchlosť je viac ako 14 km/h.
Kyvadlové minibusy, ťažšie autonómne doručovacie vozíky a servisné roboty tieto limity takmer vždy prekračujú. Ak takýto stroj spôsobí škodu a firma naň neuzatvorila zákonnú poistku, Slovenská kancelária poisťovateľov (SKP) síce škodu zranenému vyplatí zo svojho garančného fondu, no následne bude vymáhať 100 percent vyplatených nákladov od vašej firmy ako nepoisteného prevádzkovateľa.
| Dôležité upozornenie pre správcov firemných areálov |
|---|
| Pravidelná aktualizácia softvéru over-the-air (OTA) je pre bezpečnosť autonómneho vozidla rovnako dôležitá ako technická kontrola bŕzd. Ak prevádzkovateľ dlhodobo ignoruje kritické bezpečnostné záplaty výrobcu a vozidlo spôsobí nehodu v dôsledku známej softvérovej chyby, poisťovňa môže takýto stav vyhodnotiť ako prevádzkovanie technicky nespôsobilého vozidla a krátiť poistné plnenie alebo uplatniť regres. |
Pri prevádzke elektrických autonómnych platforiem netreba zabúdať ani na situácie mimo samotnej jazdy, ako je nabíjanie. Špecifické riziká spojené s batériovým úložiskom, ako je tepelný únik batérie a poistná udalosť v nabíjacej stanici, si vyžadujú kombináciu kvalitného poistenia majetku firmy a havarijného krytia, keďže samotné PZP škody na vlastnom autonómnom vozidle nikdy neprepláca.
Čo prinesie pripravovaná európska úprava zodpovednosti za softvér?
Európska únia v súčasnosti pripravuje a postupne uvádza do praxe novú legislatívu upravujúcu zodpovednosť za vadné výrobky a softvér umelej inteligencie (aktualizácia smernice o zodpovednosti za vadné výrobky a AI Liability Directive). Táto úprava zásadne zmení právne prostredie pre výrobcov autonómnych systémov. Softvér a aktualizačné balíčky budú výslovne definované ako výrobok, za ktorého skryté vady nesie primárnu zodpovednosť dodávateľ alebo výrobca vozidla.
Znamená to, že poškodený občan či firma bude musieť žalovať technologického giganta v zahraničí? Práve naopak. Celý pripravovaný systém je navrhnutý tak, aby chránil obeť nehody. Systém PZP zostane prvou záchrannou sieťou. Poškodený dostane peniaze rýchlo a bez zdržania zo zákonnej poistky vozidla na Slovensku. Následne sa však otvorí priestor pre poistiteľa, aby uplatnil regresný nárok priamo voči výrobcovi softvéru.
Regres voči výrobcovi softvéru a čierne skrinky EDR
Dnešný zákon č. 381/2001 Z. z. regres poisťovne voči výrobcovi auta neupravuje – poisťovne sa musia spoliehať na všeobecné ustanovenia Občianskeho zákonníka o zodpovednosti za vadu výrobku, čo je v praxi extrémne náročný a drahý súdny spor. Nová legislatíva vytvorí priamy procesný most. Aby to však v praxi fungovalo, kľúčovú úlohu zohrajú dáta.
Moderné autonómne vozidlá sú povinne vybavené záznamníkmi údajov o udalostiach – EDR (Event Data Recorder). Tieto čierne skrinky zaznamenávajú údaje v sekundách pred kolíziou: polohu pedálov, uhol natočenia volantu, stav bŕzd a predovšetkým informáciu o tom, či v momente nárazu riadil človek, alebo bol aktivovaný autonómny mód. Pokiaľ EDR preukáže chybu algoritmu pri rozpoznávaní objektu, poisťovňa vyplatí škodu z PZP a následne si bude sumu nárokovať od výrobcu vozidla. Vaša firma tak nezostane zaťažená nespravodlivým malusom.
Postup krok za krokom pri poistnej udalosti autonómneho auta
Ak vaše firemné vozidlo s autonómnymi asistentmi havaruje, vodič alebo dispečer flotily musí postupovať systematicky, aby nedošlo k strate dôkazov a zamietnutiu poistného plnenia:
- Zaistite bezpečnosť a privolajte záchranné zložky: Pri akejkoľvek nehode so zranením okamžite poskytnite prvú pomoc a volajte tiesňovú linku 112.
- Privolajte políciu: Pri kolízii autonómneho auta vždy trvajte na príchode polície, aj keď je škoda zdanlivo nízka. Úradný záznam o nehode s presným popisom správania vozidla je kľúčový pre neskoršie technické dokazovanie.
- Zabezpečte digitálne dáta: Vypnite vozidlo, no nemažte žiadne záznamy z palubných kamier ani chybové hlásenia z displeja. Vytvorte si fotodokumentáciu palubného počítača, kde vidno aktívne asistenčné systémy.
- Nevyjadrujte sa predčasne k vine: Do správy o nehode uveďte faktický stav: napríklad, že vozidlo sa pohybovalo v autonómnom režime a došlo k neočakávanému manévru. Nepodpisujte generálne uznanie vlastnej viny skôr, než znalec preverí záznamník EDR.
- Oznámte škodu poisťovni: Nahláste škodovú udalosť bezodkladne. Využite asistenčné služby a vozidlo smerujte výhradne tam, kde pôsobí autorizovaná partnerská sieť servisov schopná odborne kalibrovať asistenčnú senzoriku. Ak si nie ste istí ďalšími krokmi, preštudujte si, ako prebieha likvidácia škody krok za krokom od prvého telefonátu až po vyplatenie krycieho listu.
Často kladené otázky o autonómnych vozidlách a poistení
Môže poisťovňa odmietnuť plnenie z PZP poškodenému, ak auto riadil autopilot?
Nie, poisťovňa nemôže plnenie poškodenej tretej osobe odmietnuť. Zákonné poistenie kryje škodu spôsobenú prevádzkou motorového vozidla bez ohľadu na to, aký palubný systém vozidlo viedol. Otázka viny sa rieši až v následnom konaní medzi poisťovňou, prevádzkovateľom a výrobcom.
Zaplatí mi zákonná poistka opravu senzorov a kamier na mojom vlastnom aute?
Nie. Povinné zmluvné poistenie zo zákona kryje výlučne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám na ich zdraví a majetku. Škody na vlastnom vozidle kryje iba dobrovoľné havarijné poistenie (kasko).
Je potrebné špeciálne PZP na autonómne vozidlo pri testovacej jazde bez vodiča?
Slovenský právny poriadok nepozná špeciálny poistný produkt. Aj testovacie vozidlá musia mať uzatvorené štandardné PZP podľa zákona č. 381/2001 Z. z., pričom osobitné podmienky testovania na verejných komunikáciách povoľuje Ministerstvo dopravy SR a vyžadujú spravidla vyššie poistné limity dojednané v zmluve.
Čo sa stane, ak auto havaruje v dôsledku kybernetického útoku na diaľku?
Poisťovňa z PZP odškodní poškodené tretie strany, pretože prevádzkové riziko trvá. Následne však bude vyšetrované, či majiteľ vozidla nezlyhal pri zabezpečení a aktualizácii softvéru. Ak bola chyba na strane zraniteľnosti systému výrobcu, poistiteľ sa bude snažiť škodu regresovať u dodávateľa technológie.