Krádež vlámaním a poistenie bicyklov v pivnici: Ako dosiahnuť plné odškodnenie
Správne dojednané poistenie bicyklov v pivnici predstavuje pre mnohých cyklistov jedinú záchranu pred finančnou stratou, no realita poistného plnenia býva po vykradnutí suterénu často trpkým sklamaním. Väčšina majiteľov bytov predpokladá, že ak majú poistenú domácnosť na niekoľko desiatok tisíc eur, ich dvojkolesový majetok je v pivničných priestoroch krytý automaticky a v plnej výške. Po nahlásení poistnej udalosti však nezriedka zistia, že tabuľky poistných podmienok posudzujú pivnicu úplne inak ako obývačku či spálňu. Odškodnenie naráža na prísne percentuálne stropy, požiadavky na mechanické zámky a amortizáciu.
Podľa policajných štatistík bolo na Slovensku v roku 2023 evidovaných 664 odcudzených bicyklov s celkovou vyčíslenou škodou 490 000 eur. Značná časť týchto krádeží sa odohrala práve v suterénoch a spoločných priestoroch bytových domov. Aby ste sa vyhli situácii, kedy vám poisťovňa vyplatí iba zlomok reálnej hodnoty odcudzeného bicykla, musíte presne poznať limity svojej zmluvy, konštrukčné nároky na zabezpečenie dverí a rozdiely medzi časovou a novou hodnotou.
Prečo poistenie bicyklov v pivnici naráža na prísnejšie sublimity než vybavenie bytu?
Pivnica je podľa § 2 odseku 7 zákona č. 182/1993 Z. z. o vlastníctve bytov a nebytových priestorov definovaná ako príslušenstvo bytu. Z pohľadu poistného práva a § 788 a nasledujúcich Občianskeho zákonníka však netvorí jeden celistvý priestor s obytnou časťou. Poisťovne vnímajú priestory mimo samotného bytu ako zónu so zásadne vyššou mierou poistného rizika. Kým vstupné dvere do bytu bývajú masívne, vybavené viacbodovými zámkami a chránené neustálym pohybom susedov na poschodí, suterénne priestory sú často opustené, slabo osvetlené a zlodejom poskytujú dostatok času i pokoja na prekonanie prekážok.
Z tohto dôvodu sa pri poistení majetku uplatňuje takzvaný sublimit plnenia pre mimobytové priestory. Kým vybavenie priamo v byte je kryté až do výšky celkovej poistnej sumy, veci uložené v príslušenstve bytu podliehajú internému obmedzeniu. Prehľadné zmluvné podmienky si môžete preveriť cez komplexné porovnanie poistenia nehnuteľnosti a domácnosti, kde sú limity na vedľajšie priestory zreteľne vyčíslené.
Mimobytový priestor prináša vyššie riziko prekonania prekážky
Poisťovacie domy kalkulujú poistné sadzby na základe štatistickej pravdepodobnosti vzniku škody. Suterén bytového domu vykazuje omnoho vyššiu frekvenciu vlámaní než bytové jednotky na poschodiach. Pachatelia často využijú nepozornosť obyvateľov domu, vkĺznu cez vchodové dvere pri odchode kuriéra a v tichu podzemných chodieb systematicky prekonávajú zámky pivničných kobiek. Zmluva preto chráni poisťovateľa pred tým, aby v zle zabezpečenom suteréne ručil za luxusné športové vybavenie v desiatkach tisíc eur bez adekvátneho pripoistenia.
Ak máte v pivnici odložené drahé vybavenie, je nutné skontrolovať, na čo sa vzťahuje poistenie domácnosti vo vašej konkrétnej zmluve. Štandardná poistka totiž primárne cieli na nábytok, elektroniku a odevy v obytných miestnostiach, kým suterén berie ako sekundárny odkladací priestor s obmedzeným krytím.
Ako sa počíta percentuálny sublimit z poistnej sumy domácnosti
V praxi sa sublimit pre pivnice, garážové boxy a vedľajšie priestory určuje dvoma spôsobmi. Prvým je pevný finančný strop, napríklad 1 500 eur až 3 000 eur na celú udalosť, bez ohľadu na to, koľko bicyklov sa v kobke nachádzalo. Druhým, oveľa bežnejším spôsobom, je percentuálny podiel z celkovej poistnej sumy zariadenia domácnosti. Tento sublimit sa štandardne pohybuje v rozmedzí 10 % až 30 % z poistnej sumy domácnosti, pri vybraných starších alebo základných balíkoch to býva presne 15 % z poistnej sumy.
Výpočet v praxi ukazuje, aké nebezpečné môže byť podpoistenie. Odborníci odporúčajú celkovú poistnú sumu zariadenia domácnosti nastaviť aspoň na 10 000 eur na jedného člena rodiny, čo pri štvorčlennej rodine predstavuje minimálne 40 000 eur. Ak má zmluva stanovený sublimit na mimobytové priestory vo výške 10 %, maximálne poistné plnenie za všetky veci ukradnuté z pivnice bude predstavovať 4 000 eur. Ak by však bola domácnosť poistená len na 15 000 eur, sublimit 10 % vám zabezpečí odškodnenie iba do výšky 1 500 eur, čo pri strate dvoch kvalitnejších horských bicyklov nepokryje ani zlomok škody. Pomôcť udržať reálne limity môže aj pravidelná indexácia poistnej sumy, ktorá každoročne navyšuje krytie o mieru inflácie.
Detský bicykel, kočík aj kolobežka: ako poistenie bicykla v pivnici delí spoločný limit?
Veľmi častým omylom rodín býva presvedčenie, že stanovený limit na pivnicu platí pre každý odcudzený predmet samostatne. Nie je to tak. Sublimit definovaný v poistnej zmluve je takzvaný agregovaný limit na jednu poistnú udalosť. Znamená to, že ak páchateľ prestrihne visiacu zámku a vyprázdni obsah celej kobky, poisťovňa spočíta hodnotu všetkých ukradnutých vecí a výslednú sumu oreže stropom pre pivničné priestory.
Typická rodinná pivnica neslúži iba na jeden bicykel. Bežne v nej nájdeme dospelý trekingový bicykel, detský bicykel, kočík, náradie, sezónne pneumatiky a športovú kolobežku. V momente, keď rodinné poistenie bicyklov v pivnici musí pokryť škodu na viacerých položkách naraz, vzniká výrazný deficit krytia. Zvláštnu pozornosť si vyžadujú najmä moderné dopravné prostriedky, kde platia špecifické sublimity poistného plnenia na kolobežku, predovšetkým ak disponuje elektrickým pohonom.
Ako sa delí poistné plnenie pri vykradnutí celej kobky
Predstavme si modelovú situáciu štvorčlennej rodiny s poistnou sumou domácnosti 30 000 eur a zmluvným sublimitom na mimobytové priestory vo výške 10 %, teda maximálne 3 000 eur. Zlodej vnikol do pivnice a odcudzil nasledujúce vybavenie:
- Pánsky horský bicykel: obstarávacia cena 1 600 eur,
- Dámsky krosový bicykel: obstarávacia cena 900 eur,
- Detský bicykel: hodnota 350 eur,
- Športový kočík: hodnota 650 eur,
- Sada sezónnych pneumatík na diskoch: hodnota 500 eur.
Celková vyčíslená škoda dosahuje 4 000 eur. Hoci boli všetky veci riadne uskladnené a ich hodnotu majiteľ preukázal dokladmi o kúpe, likvidátor uplatní zmluvný strop. Poisťovňa vyplatí presne 3 000 eur (mínus prípadná dojednaná spoluúčasť), pričom zostávajúcu škodu 1 000 eur musí rodina znášať z vlastného vrecka. Ešte horšia situácia nastáva v spoločných priestoroch, ako sú kočikárne, bicykliarne či sušiarne. V týchto priestoroch poisťovne poskytujú plnenie spravidla len v rozmedzí 500 eur až 1 500 eur, alebo krádež zo spoločných nebytových priestorov úplne vylučujú, keďže do nich majú prístup desiatky ďalších osôb. Ak škodu utrpeli aj spoločné priestory domu, rieši sa to cez spoločné poistenie bytového domu, to však nehradí súkromné hnuteľné veci jednotlivých nájomníkov.
Akceptuje poisťovňa latkovú kobku s medzerami prekrytými pletivom či sololitom?
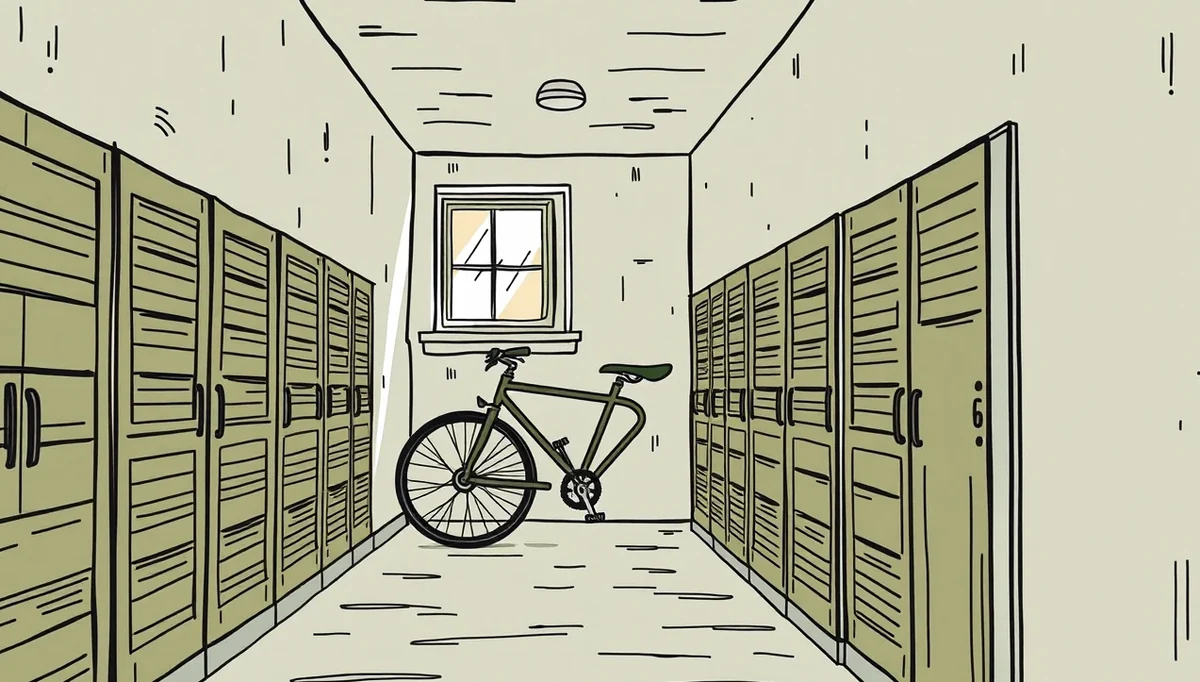
Konštrukčné vyhotovenie pivnice patrí medzi najčastejšie dôvody, prečo likvidátori krádež bicykla zamietnu alebo výrazne skrátia poistné plnenie. Staršie bytové domy disponujú pivničnými kobkami, ktoré tvorí jednoduchá drevená konštrukcia z tenkých latiek s medzerami širokými päť až desať centimetrov. Dvere bývajú zavesené na jednoduchých pántoch a zaistené obyčajnou petlicou s malým visiacim zámkom.
Z hľadiska poistných podmienok takýto priestor nespĺňa základnú definíciu prekonania prekážky. Zmluva vyžaduje, aby bola udalosť kvalifikovaná výlučne ako krádež vlámaním, čo znamená preukázateľné násilné prekonanie mechanického zabezpečenia. Ak páchateľovi stačí prestrčiť ruku pomedzi latky, vysunúť západku alebo prestrihnúť trojmilimetrové očko visiaceho zámku pákovými kliešťami, poistné podmienky hovoria o nedostatočnom zabezpečení, pričom bežné poistenie bicyklov v pivnici predpokladá prísnejšiu úroveň ochrany.
Prečo drevené latky a visiaci zámok poisťovniam nestačia
Pre uplatnenie plného poistného plnenia poisťovne v poistných podmienkach definujú požadované zabezpečenie pivnice. Pre plné plnenie sa spravidla vyžadujú plné steny bez medzier z muriva, dreva alebo kovu a dvere osadené v pevnej zárubni. Uzamykací mechanizmus musí tvoriť bezpečnostný zámok zložený zo zadlabávacieho zámku, bezpečnostnej cylindrickej vložky a bezpečnostného kovania, ktoré chráni vložku pred rozlomením či odvŕtaním. Podobné požiadavky na uzamykanie platia aj pre vstupné dvere do bytu, kde mechanické zabezpečenie bytu a poistné priamo určujú výšku možného odškodnenia.
Obyčajný visiaci zámok na tenkej petlici poistné tabuľky akceptujú len pre najnižšie limity plnenia, spravidla do sumy 500 eur až 1 000 eur. Ak vám z takejto kobky zmizne bicykel za 2 500 eur, poisťovňa vyplatí iba limit stanovený pre príslušnú kategóriu zabezpečenia bez ohľadu na to, aký vysoký sublimit máte dohodnutý na celej zmluve.
Dodatočné úpravy: kedy pomôže sololit, plech alebo oceľová sieť
Mnohí majitelia sa snažia medzery medzi latkami vyriešiť svojpomocne: zvnútra pribijú sololitové dosky, kartón, plastové panely alebo pletivo. Ako sa na takéto úpravy pozerá likvidátor škôd? Záleží na mechanickej odolnosti použitého materiálu:
- Sololit, kartón a tenké drevovláknité dosky: Poisťovňa ich neuznáva ako plnohodnotnú stenu. Tieto materiály slúžia iba ako vizuálna clona (aby zlodej nevidel obsah kobky), no nekladú takmer žiadny mechanický odpor. Na ich prekonanie stačí úžitkový nôž alebo silnejšie zatlačenie rukou.
- Oceľové pletivo s malými okami (zváraná sieť): Ak je pletivo pevne priskrutkované alebo privarené ku konštrukcii a má hrúbku drôtu aspoň 2 milimetre, poisťovňa ho môže akceptovať ako zábranu proti prestrčeniu ruky či vybratiu vecí cez medzery.
- Oceľový plech alebo plné dosky z tvrdého dreva: Ak latkovú stenu zvnútra celoplošne obložíte OSB doskami s hrúbkou minimálne 15–18 milimetrov alebo oceľovým plechom a dvere osadíte pevnou petlicou s tvrdeným visiacim zámkom s chráneným oblúkom (prípadne zadlabávacím zámkom), výrazne tým zlepšíte svoju pozíciu pri likvidácii škody.
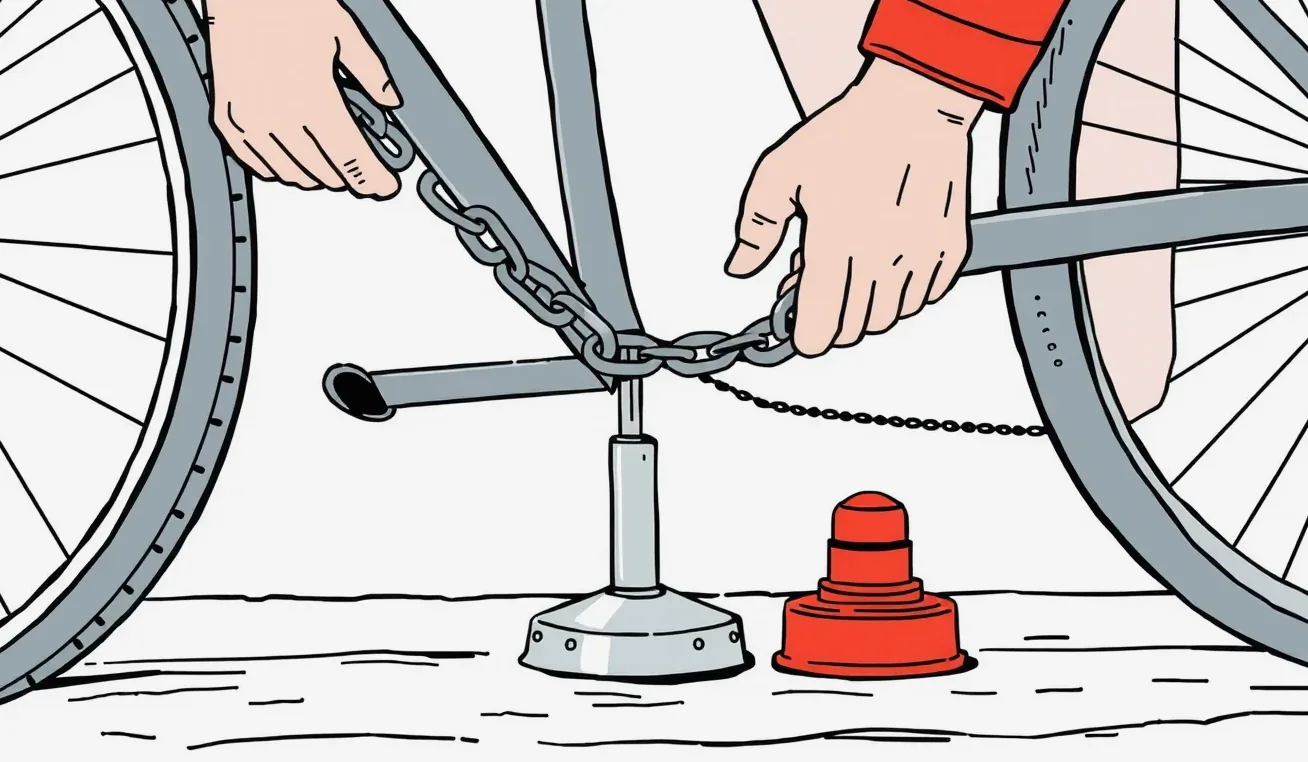
- Podlahová bezpečnostná kotva: Výborným doplnkovým riešením je navŕtanie certifikovanej oceľovej kotvy priamo do betónovej podlahy alebo nosného muriva pivnice. Bicykel o ňu uzamknete masívnou reťazou alebo U-lockom. Hoci to samo osebe nenahrádza riadne dvere, preukazuje to maximálnu snahu poisteného zabrániť odcudzeniu veci.
Nová verzus časová hodnota: koľko vyplatí poistenie bicyklov v pivnici pri škode?
Jedným z najdôležitejších pojmov pri likvidácii poistnej udalosti je spôsob stanovenia hodnoty veci. Klienti často predpokladajú, že ak kúpili bicykel pred tromi rokmi za 2 000 eur, pri krádeži dostanú rovnakú sumu, aby si mohli kúpiť adekvátny nový model. Realita však závisí od toho, či je zmluva dojednaná na novú hodnotu alebo na časovú hodnotu.
Pri dojednaní na novú hodnotu poisťovňa vypláca sumu, za ktorú je možné v danom čase a na danom mieste zaobstarať rovnakú alebo porovnateľnú novú vec. Pri časovej hodnote sa zohľadňuje miera opotrebenia, vek, technický stav a morálne zastaranie veci. Ak má bicykel tri roky, jeho trhová a časová hodnota môže klesnúť o 30 % až 50 % oproti pôvodnej faktúre.
Výpočet časovej hodnoty a amortizácia v praxi
Zatiaľ čo kvalitné poistenie domácnosti kryje hnuteľné veci spravidla v novej hodnote (až kým miera opotrebenia nepresiahne určitú hranicu, napríklad 50 % či 70 %), špecializované produkty alebo staršie typy poistiek pracujú s prísnou amortizáciou. Napríklad pri samostatnom poistení bicykla sa bežne uplatňuje amortizácia vo výške 1 % z kúpnej ceny za každý začatý mesiac veku bicykla.
Ak ste kúpili bicykel za 2 400 eur a ukradnú vám ho po 24 mesiacoch, lineárna amortizácia 24 % zníži základňu plnenia o 576 eur na 1 824 eur. Ak je navyše dohodnutá spoluúčasť 10 %, odpočíta sa ďalších 182,40 eura a konečné poistné plnenie bude 1 641,60 eura. Podobne prísne sa posudzujú aj iné špecifické predmety v domácnosti, ako je napríklad poistenie hudobných nástrojov, kde opotrebenie a certifikáty originality zohrávajú kľúčovú úlohu pri likvidácii škôd.
Porovnanie krytia: poistenie domácnosti verzus špeciálna poistka
Aby ste sa vedeli správne rozhodnúť, ako svoj bicykel chrániť, pozrite si porovnanie oboch hlavných prístupov na slovenskom poistnom trhu:
| Parameter poistenia | Krytie v poistení domácnosti | Samostatné poistenie bicykla |
|---|---|---|
| Miesto poistného krytia | Byt, pivničná kobka v bytovom dome, garáž | Kdekoľvek v SR a Európe (aj vonku pripútaný k stojanu) |
| Finančný limit | Sublimit 10 % – 30 % z poistnej sumy (cca 1 500 – 4 000 €) | Maximálna kúpna cena spravidla do 5 000 € |
| Požadované zabezpečenie | Plné steny, bezpečnostná vložka a kovanie | Certifikovaný zámok (U-lock, skladací zámok, bezpečnostná reťaz) |
| Typ poistnej hodnoty | Spravidla nová hodnota (podľa veku veci) | Časová hodnota (často amortizácia 1 % mesačne) |
| Spoluúčasť | Zvyčajne fixná (0 €, 50 € alebo 100 €) | Percentuálna, štandardne 10 % (minimálne 20 €) |
| Riziko havárie a pádu | Nie (iba živelné riziká a krádež vlámaním) | Áno (poškodenie pri páde, nehode či preprave) |
Samostatné poistenie bicykla s kúpnou cenou do 5 000 eur: kedy dáva zmysel?
Ak vlastníte drahší karbónový cestný špeciál, celoodpružený enduro bicykel alebo moderný elektrobicykel, základné limity bežnej domácej poistky vám nemusia postačovať. Práve pre tieto kategórie vznikli špecializované produkty, ktoré umožňujú poistiť bicykel na mieru podľa jeho výrobného čísla a nadobúdacej faktúry.
Tieto poistky majú jasne stanovený strop. Maximálna kúpna cena bicykla pri samostatnom poistení býva stanovená do 5 000 eur. Bicykle s vyššou cenovkou už komerčné produkty spravidla neprijímajú do poistenia, prípadne vyžadujú individuálne schválenie centrálou poisťovne a špeciálne bezpečnostné prvky vrátane GPS lokátora. Pri drahých strojoch však nezabúdajte ani na vlastnú bezpečnosť pri jazde v teréne, kde pomôže špecializované pripoistenie rizikových športov pre bikerov.
Spoluúčasť a amortizácia 1 % mesačne pri špeciálnych produktoch
Pri samostatnom poistení musíte počítať s tým, že podmienky sú nastavené prísne komerčne. Štandardom je spoluúčasť vo výške 10 % z poistného plnenia, minimálne však 20 eur. Táto spoluúčasť chráni poisťovňu pred likvidáciou drobných prevádzkových odrenín a motivuje majiteľa k opatrnosti. V kombinácii so spomínanou amortizáciou 1 % z kúpnej ceny za každý mesiac veku bicykla dostanete pri štvorročnom bicykli plnenie znížené takmer o polovicu pôvodnej ceny.
Pre koho je teda tento produkt určený? Význam má najmä pre majiteľov bicyklov počas prvých dvoch až troch rokov od ich nákupu, ktorí parkujú bicykel nielen v pivnici, ale nechávajú ho zamknutý aj na ulici pred prácou, pri nákupných centrách alebo ho prevážajú na nosiči auta. V takom prípade vás kryje voči krádeži z verejného priestranstva, čo domáca poistka nikdy nezahŕňa. Ak bicykel používate výhradne cez víkendy a parkujete ho len doma, často je ekonomickejšie navýšiť poistnú sumu v poistení domácnosti než platiť ročne 150 až 300 eur za samostatnú zmluvu na bicykel, pokiaľ základné poistenie bicyklov v pivnici postačuje na pokrytie hodnoty vášho bicykla.
Ako hranica škody 700 eur v Trestnom zákone ovplyvňuje krádež bicykla?
Dňa 6. augusta 2024 nadobudla účinnosť rozsiahla novela Trestného zákona (zákon č. 300/2005 Z. z.), ktorá zásadným spôsobom posunula hranice spôsobenej škody. Podľa § 125 odseku 1 Trestného zákona je nová hranica malej škody stanovená ako suma prevyšujúca 700 eur (do prijatia novely bola táto hranica na úrovni 266 eur, neskôr krátkodobo 500 eur). Táto zmena má priamy vplyv na prácu policajných hliadok a následnú likvidáciu poistných udalostí.
Pri krádeži staršieho mestského či detského bicykla v hodnote do 700 eur sa skutok po novom často kvalifikuje iba ako priestupok proti majetku, pokiaľ nebol spáchaný spôsobom, ktorý zákon osobitne sankcionuje ako trestný čin (napríklad organizovanou skupinou). Naopak, krádež vlámaním do obydlia či príslušenstva bytu si naďalej zachováva prísnejšie posudzovanie. Bez ohľadu na právnu kvalifikáciu je však postup poškodeného voči poisťovni striktne viazaný na oficiálny záznam.
Priestupok verzus prečin krádeže po novele Trestného zákona
V praxi platí železné pravidlo: poisťovňa nikdy nepreplatí ukradnutý bicykel bez policajného protokolu. Klient je podľa § 799 odseku 1 Občianskeho zákonníka povinný bez zbytočného odkladu oznámiť poistnú udalosť poisťovateľovi a bezodkladne privolať príslušníkov Policajného zboru SR na miesto činu.
Ak zistíte, že máte vylomenú pivnicu, postupujte podľa týchto pravidiel:
- Nevstupujte do kobky a ničoho sa nedotýkajte: Neopravujte vylomenú petlicu, nezametajte piliny a nevymieňajte poškodený zámok. Akékoľvek zahladenie stôp pred príchodom polície môže viesť k tomu, že polícia do správy napíše „nezistený spôsob vniknutia bez viditeľných stôp násilia“, čo pre likvidátora znamená okamžité zamietnutie plnenia.
- Ihneď volajte linku 158: Oznámte krádež vlámaním do pivničného priestoru. Trvajte na spísaní záznamu na mieste udalosti.
- Policajtom predložte dôkazy o vlastníctve a špecifikácii: Pripravte si doklad o kúpe (faktúru, pokladničný blok), fotografie bicykla, záručný list a najmä výrobné číslo rámu. Výrobné číslo je jediný jednoznačný identifikátor, podľa ktorého môže polícia bicykel zaradiť do celoštátneho pátracieho systému.
- Vyžiadajte si potvrdenie o podaní trestného oznámenia: Poisťovňa bude vyžadovať číslo spisu (ČVS) a neskôr aj uznesenie o prerušení či ukončení vyšetrovania.
Vyšetrovanie trestného činu a samotné poistenie bicyklov v pivnici sa riadia zákonnými lehotami. Majte na pamäti, že podľa § 101 a § 104 Občianskeho zákonníka sa právo na poistné plnenie premlčuje za tri roky, pričom táto premlčacia doba začína plynúť jeden rok po vzniku poistnej udalosti. Máte teda dostatok času na doloženie všetkých policajných záverov.
Krádež batérie z e-biku a ako funguje poistenie bicyklov v pivnici v praxi
S masívnym nárastom predaja elektrobicyklov sa zmenila aj taktika zlodejov. Lítiovo-iónová batéria predstavuje najdrahší samostatný komponent e-biku – jej cena sa bežne pohybuje od 500 eur do 1 200 eur. Je ľahká, kompaktná a na čiernom trhu sa dá predať v priebehu niekoľkých hodín bez toho, aby niesla nápadné evidenčné znaky celého bicykla.
V praxi sa množia prípady, kedy majiteľ našiel v pivnici neporušený rám e-biku uzamknutý masívnou reťazou ku kotve, no zámok na integrovanej batérii bol vypáčený a batéria spolu s riadiacim displejom zmizla. Ako na takúto škodu reaguje poistka?
Vylúčenie jednotlivých komponentov a podmienka odcudzenia celku
Tu narážame na tvrdú zmluvnú realitu. Veľká časť poistných zmlúv pre domácnosť obsahuje klauzulu, podľa ktorej je poistený bicykel ako funkčný celok. Krádež jednotlivých súčastí, ako sú kolesá, sedlo, odpružená vidlica alebo samostatná batéria, býva z poistného krytia vylúčená, pokiaľ nedošlo k odcudzeniu celého bicykla. Poisťovne argumentujú tým, že demontáž komponentov nesie charakter vandalizmu alebo drobnej krádeže príslušenstva.
Niektoré moderné poistné produkty však umožňujú pripoistiť aj vstavané príslušenstvo a pevne namontované diely. Podmienkou býva, že batéria musela byť v ráme uzamknutá originálnym kľúčom a zlodej musel zámok batérie viditeľne zničiť alebo vylomiť. Ak necháte batériu v elektrobicykli neuzamknutú, poisťovňa nezaplatí ani cent. Najlepšou prevenciou je preto batériu po každej jazde z elektrobicykla vybrať a vziať si ju so sebou do bytu. Tým bicykel v pivnici nielen zásadne znehodnotíte pre potenciálneho zlodeja, ale zároveň chránite batériu pred suterénnym chladom a vlhkosťou, ktoré skracujú životnosť lítiových článkov.
Pri elektroinštaláciách a nabíjaní v suterénoch či garážach navyše nezabúdajte ani na riziká spojené s požiarom batérií či elektrických rozvodov. Tieto škody môžu ovplyvniť aj iné zariadenia domu, kde pomôže špecifické poistenie nabíjacieho kábla a wallboxu alebo škoda po požiari od adventného venca pri nepozornej manipulácii s otvoreným ohňom a elektrikou v byte.
Časté otázky o hlásení škody a dokazovaní vlastníctva
Čo robiť, ak som bicykel kúpil z druhej ruky a nemám pokladničný doklad?
Absencia pôvodného bločku komplikuje dokazovanie, no nevylučuje nárok na plnenie. Poisťovni môžete predložiť kúpno-predajnú zmluvu medzi fyzickými osobami, výpis z bankového účtu o prevode peňazí, pôvodný záručný list s vyplneným výrobným číslom alebo komunikáciu s predávajúcim. Veľmi dôležité sú detailné fotografie bicykla, z ktorých je zrejmé jeho osadenie komponentmi. Ak nemáte žiadny doklad, likvidátor stanoví hodnotu odhadom podľa priemernej trhovej ceny daného modelu v bazároch, čo býva pre poisteného zvyčajne nevýhodné.
Uzná poisťovňa škodu, ak zlodej prešiel vchodovými dverami bez poškodenia a vylomil až pivnicu?
Áno. Z hľadiska poistnej zmluvy sa posudzuje prekonanie prekážky do priestoru, kde bola vec uložená a ktorý máte vo výlučnom užívaní. Ak zlodej vošiel do vchodu napríklad vďaka nezavretým dverám alebo po zazvonení na susedov, no dvere vašej súkromnej pivničnej kobky násilne prekonal (vylomil petlicu, rozlomil vložku), podmienka krádeže vlámaním je splnená.
Kedy môžem poistnú zmluvu vypovedať, ak zistím, že limit na pivnicu je pre mňa nízky?
Podľa § 800 odseku 1 Občianskeho zákonníka musí byť výpoveď poistenia ku koncu poistného obdobia doručená poisťovni najmenej 6 týždňov pred jeho uplynutím. Ak poistné obdobie končí napríklad 31. decembra, výpoveď musí byť v poisťovni fyzicky zaevidovaná do polovice novembra. Ak ste zmluvu uzavreli iba nedávno, podľa § 800 odseku 2 Občianskeho zákonníka môžete poistenie vypovedať do dvoch mesiacov od jeho uzavretia, pričom plynie osemdenná výpovedná lehota. Ak poistné nezaplatíte, poistenie zanikne podľa § 801 Občianskeho zákonníka po márnom uplynutí zákonných lehôt (do 3 mesiacov pri prvom období alebo do 1 mesiaca od doručenia výzvy pri ďalších obdobiach).
Vzťahuje sa poistenie bicyklov v pivnici aj na škody spôsobené vytopením suterénu vodou?
Áno, ale iba vtedy, ak máte v poistení domácnosti dojednané príslušné živelné riziká – konkrétne vodovodné škody alebo záplavu a povodeň. Ak praskne spoločné stúpačkové potrubie a suterén zaplaví voda, škoda na bicykli (poškodenie ložísk, radenia, elektroinštalácie e-biku) sa likviduje z rizika úniku vody, na ktoré sa viaže štandardné poistné plnenie pri zaplavenom byte a v priľahlých priestoroch. Ak by však bicykel poškodila dlhodobá vlhkosť a pleseň z dôvodu chýbajúcej hydroizolácie základov, poistka takúto škodu nekryje, pretože ide o dôsledok zanedbanej údržby stavby.
Rovnako ako pri iných stavbách v osobnom vlastníctve, kde si chránite majetok cez špecifické poistenie drobných stavieb na pozemku, záhradné vybavenie cez doplnkové poistenie skleníka alebo zdroje vody cez zmluvné poistenie vodných stavieb pri rodinnom dome, aj pivnica v bytovom dome si žiada dôslednú prevenciu. Kombinácia pevnej celistvej steny, kvalitného bezpečnostného kovania a správne nastavenej poistnej sumy na zmluve je jedinou zárukou, že vás návšteva nepozvaného hosťa v suteréne nepripraví o tisíce eur, pričom pri každej jazde na cestách príde vhod aj zákonná zodpovednosť cyklistu a kolobežkára pre prípad kolízie s inými účastníkmi premávky.